海外不動産投資について調べ始めると、まず目に入るのはおすすめの国や儲かるエリアといった情報ではないでしょうか。ですが初心者が失敗を避けられるかどうかを分けるのは国や物件選びよりも先に何を決めるかです。
| 決める順番 | 何を確認するか |
|---|---|
| ①自分がやるべきか | 余裕資金・時間の余裕・為替や元本割れへの許容度 |
| ②どの器で入るか | 現物か、少額で入れるREIT・小口化・ファンド型か |
| ③いくらから始めるか | 器が決まれば、金額は自然と絞り込める |
この順番を踏めばいきなり国や物件から選んで迷うことはなくなります。初心者が入りやすいのは現物より少額で管理を任せられる形で、その中には米国の住宅用地に投資するドル建てのファンドもあります。
器を一人で決めきれないなら、先に専門家の解説を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
まずは海外不動産投資がどんなものかから見ていきましょう。
海外不動産投資とは何か、初心者でも個人でできるのか
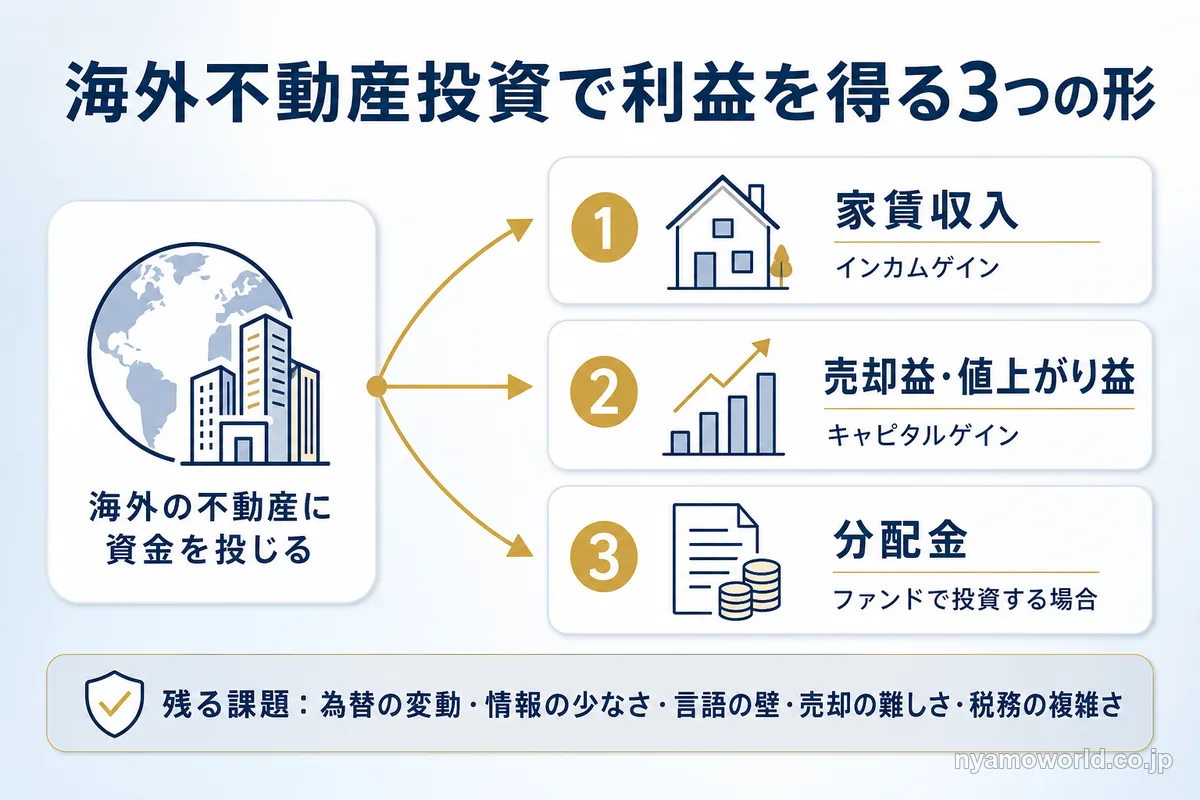
海外不動産投資は海外の不動産に資金を投じて、家賃収入(インカムゲイン)や売却益・値上がり益(キャピタルゲイン)、ファンドであれば分配金という形で利益を得る手法です。
かつてはまとまった資金で現地の物件をまるごと購入するスタイルが中心で、実質的に富裕層向けの投資でした。しかし近年は海外REIT・不動産の小口化やクラウドファンディング・公募ファンドといった少額から管理を委託して個人が関われる形が増えています。初心者にとっても入口自体は開かれている状況です。
一方で為替の変動や現地の情報の少なさ・言語の壁・売却という出口の難しさ・税務の複雑さといった課題は残ります。だからこそ初心者にとってはどの国のどの物件を選ぶかよりも先に、どんな形で海外不動産に関わるかという入口の選び方のほうが重要になります。
なぜ今、日本の個人が海外不動産投資を検討するのか
海外不動産投資への関心が高まっている背景にあるのは円資産・円預金に偏った家計を、ドル建ての実物寄りの資産で分散したいというニーズです。
日本では2022年以降、コアCPI(消費者物価指数)が前年比2〜3%台の上昇を続けており、2025年の総合CPIは111.9で前年比+3.2%となりました。一方で普通預金金利は日本銀行の預金種類別店頭表示金利の統計で2025年12月時点0.183%の水準にとどまっており、預金に置いたままの資産は実質的に目減りしやすい環境です。日本国内は人口減少・超高齢化も進んでおり、住宅市場の先行きも不透明感を抱えています。
対照的に米国のように人口が増えている国では住宅需要が厚く残っています。米国の状況を数値で見ると次のとおりです。
| 指標 | 数値 |
|---|---|
| 米国の戸建住宅の構造的な供給不足 | 約370万戸(2024年末時点) |
| 米国の総人口 | 約3.4億人(2025年時点) |
| Z世代・ミレニアル世代の人口 | 約1.4億人超(2024年時点) |
| 初めてマイホームを持つ人の平均年齢 | 36歳 |
| 米国の名目GDPが世界経済に占める割合 | 約26%(2025年10月時点) |
巨大な人口と厚い購買層に対して住宅の供給が追いついていない構造が、米国の住宅需給を下支えしている環境です。
この需給の背景を公的な統計でさらに掘り下げて検証したい場合は米国不動産市場を需要・供給・価格の統計で検証した記事で確認できます。
海外不動産投資の入り方は4タイプ|資金・手間・流動性で性格が違う
海外不動産投資と一口に言っても関わり方は大きく4つのタイプに分かれます。それぞれ必要な資金・手間・流動性・分散のしやすさが異なり、初心者にとっての入りやすさも変わってきます。
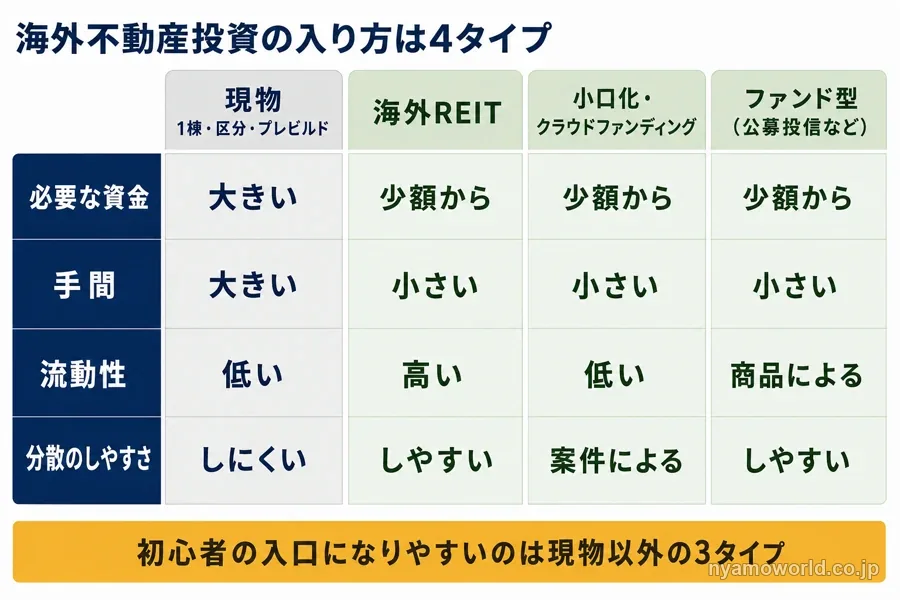
現物(1棟・区分・プレビルド)
海外の物件そのものを購入し保有・賃貸・売却する。まとまった資金が必要。物件やエリアを自分で選べる手触りが最大の魅力だが、現地の管理・言語・出口・悪質業者への対応まで自分で背負うことになる。融資が付きにくく実質フルキャッシュになりやすい。
海外REIT
海外不動産に投資する上場投資信託を証券口座で売買する。少額・高流動性で手軽。分散も効くが値動きは株式市場と連動しやすく、個別の物件を選ぶことはできない。
不動産小口化・クラウドファンディング型
1つの案件を小口に分けて少額から出資する。数万円程度から参加でき管理は運営側が担う。ただし案件ごとの当たり外れや運営会社の信用に左右されやすく、途中で解約しにくい。
海外不動産ファンド(公募投信型など)
複数の不動産や土地に分散するファンドを運用のプロに委託する。少額の追加投資も可能で、物件選定・管理・出口を運用側が担うぶん手間が軽い。分散も効くが個別物件は選べず、為替・市場変動・元本割れは残る。商品によっては解約に制限がある。
初心者に入りやすいのは現物以外の3タイプ
まとまった資金と現地対応が必要になる現物は、初心者にとってはハードルが高い入り方です。少額から管理を委託できる海外REIT・小口化・ファンド型のほうが、初心者の入口になりやすい選択肢です。ただしどの入り方にも一長一短があり、どれが自分に合うかはこの後の「決める順番」で判断していきます。
4つの入り方を判断軸ごとに詳しく比較し、国選びまで踏み込みたい場合は国より先に決める4つの投資手法を比較した記事で確認できます。
初心者が最初に決める順番|国や物件より先に「自分・器・金額」
海外不動産投資を始めようとするとき、多くの人はいきなり「どの国がいいか」「どんな物件がいいか」から考え始めがちです。ですが初心者が失敗しない入り方は逆で、国や物件を選ぶ前に次の順番で自分自身の条件を固めていくことです。
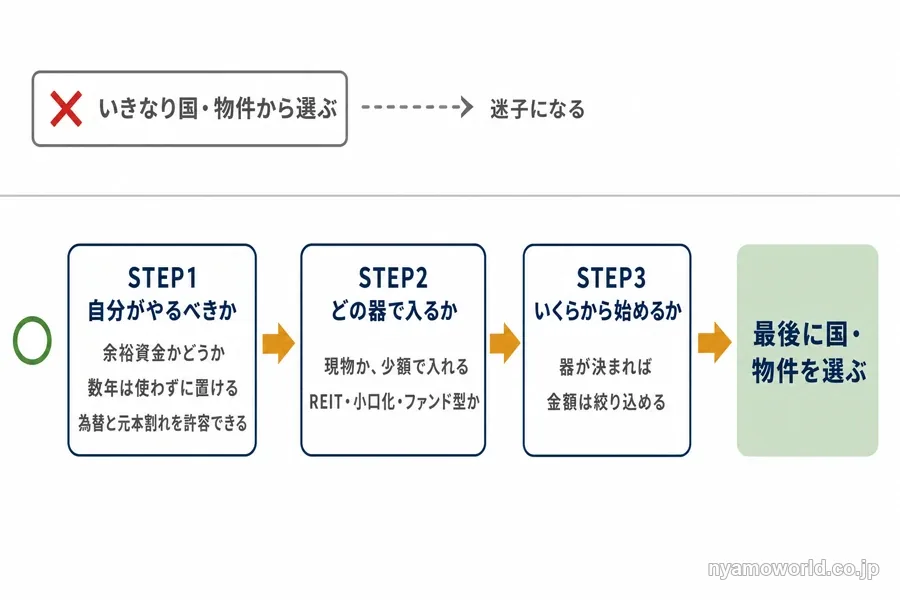
まず「自分がやるべきか」を確かめる
最初に確認したいのは生活資金とは別の余裕資金があるかどうかです。あわせてその資金を数年(目安として3〜6年程度)は使わずに置いておけるか、為替の変動をある程度受け入れられるか、元本割れの可能性を受け入れられるかも確認しておきたいポイントです。
このいずれかにNoが付く場合は、今は海外不動産投資よりも先に整えるべきことがある状態です。この見送りの判断は後半の「向いている人・見送るべき人」で改めて取り上げます。
次に「どの器で入るか」を選ぶ
自分がやるべき土台があると分かったら次はどの形(器)で入るかを選びます。現地に足を運べない・時間もあまり取れないという初心者であれば、現物よりも海外REIT・小口化・ファンド型のほうが入りやすい選択肢です。
ただしどの器を選ぶかによって投資家保護の枠組み・課税の扱い・買える業者までまるごと変わります。この違いは器を決めたあとに詳しく確認する必要があり、ファンドという括りの中身をさらに詳しく知りたい場合はファンドの3つの器の違いと個人が買えるものを整理した記事で確認できます。
最後に「いくらから始めるか」を決める
やるべきかどうかと、どの器で入るかが決まったら最後に金額を決めます。現物は数千万円規模になりがちですが、海外REIT・小口化・ファンド型であれば少額から始められ、商品によっては追加投資も少額から可能です。
まとまった資金がなければ海外不動産投資はできないという思い込みは、この順番で考えれば外してよいものだと分かります。金額帯ごとに具体的に何が買えるかは少額でどこまでできるかを金額帯別に整理した記事で確認できます。
初心者がつまずきやすい5つの落とし穴
初心者が海外不動産投資でつまずきやすいポイントは大きく5つに整理できます。
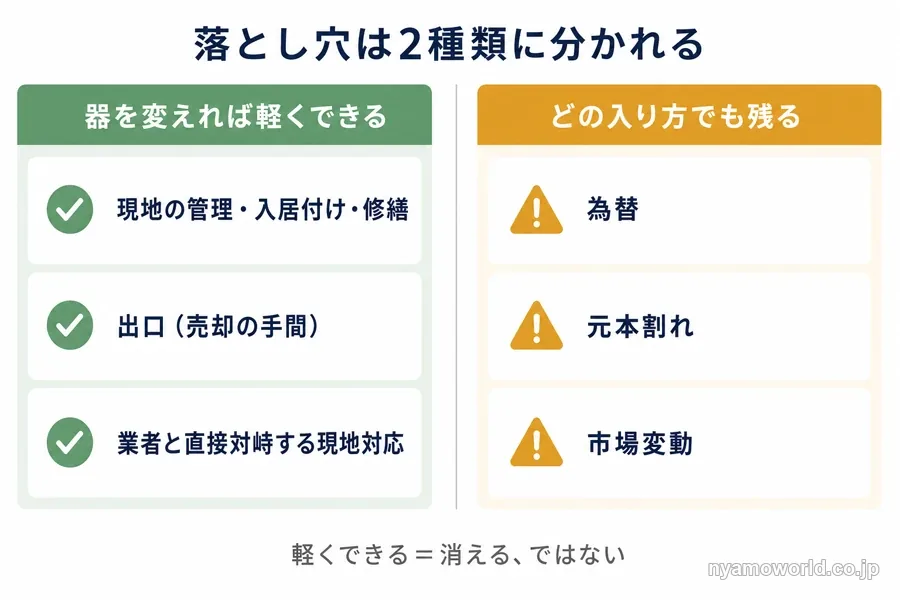
為替
現地通貨ベースで増えても円に戻すと目減りすることがあります。円ベースの手取りは為替次第で、ヘッジの有無は商品によって異なります。
流動性・出口
売りたいときにすぐ売れるとは限りません。現物は買い手探しに時間がかかり、ファンドは商品によって解約に制限が設けられている場合があります。
利回りの実態
表面上の利回りが高く見えても、管理費・現地税・送金コストを差し引いた手取りの実質利回りは下がります。数字だけで判断はできません。
現地の管理・入居付け・修繕
現物は空室・修繕・入居付け・管理会社選びを自分で抱えることになります。ファンド型はこの負担を運用側が引き受けます。
カントリーリスク・悪質業者・情報格差
政情や法制度・為替の不確実性が伴ううえ、海外は情報が取りにくく悪質な業者や詐欺的な案件に出会うリスクもあります。先進国と新興国ではリスクの質も異なります。
これらの落とし穴の多くはどの器で入るかによって避けられるものです。現物特有の管理・出口・現地対応の負担は器を変えることで軽くできます。一方で為替・元本割れ・市場変動は、海外不動産である以上どの入り方を選んでも残るリスクです。
為替差損を抑える為替ヘッジの考え方や表面利回りと実質利回りの計算方法・保有・売却・相続でかかる税金の扱い・買う前・保有中・出口で起きる失敗のパターンはそれぞれ専用の記事で詳しく整理しています。
少額から分散できるファンド型という初心者の入口
時間も知識も限られる初心者にとって現実的に始めやすい形の一つがファンド型です。物件の選定・管理・出口を運用のプロに委ね、複数の土地や物件に分散するファンド型は、初心者が海外不動産に関わる負担を抑えて入りやすい入り方です。
その一例として米国の住宅用地(開発前の土地)を対象にした、日本の販売会社を通じて円で買い付けられる公募の外国投資信託という選択肢もあります(ファンド内部の運用自体は米ドルで行われます)。こうした商品は少額の追加投資が可能な設計になっていることが多く、初回の最低投資額こそあるもののそれ以降は少額から積み増していけます。
購入の窓口も登録済みの金融商品仲介業者を経由し、証券会社の口座を通じて買う仕組みが一般的です。現物の海外取引にありがちな業者と直接対峙する構図とは異なり、国内の金融機関の枠組みの中で完結します。
米国の住宅用地を対象にするランドバンキング型と現物住宅の違い
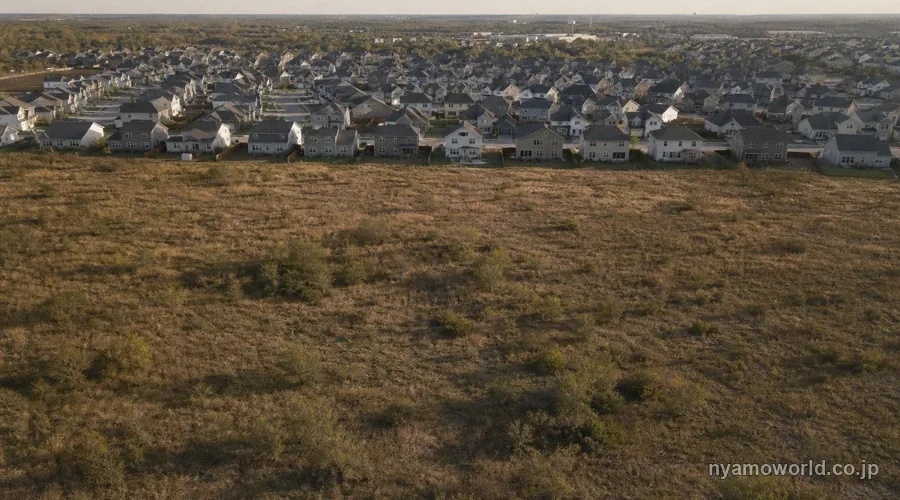
米国の住宅用地を対象にした投資でよく使われる手法がランドバンキング型です。開発前の土地を取得し許認可や地目の整備を進めたうえで、住宅建設業者へ段階的に売却し値上がり益で回収する仕組みです。
現物住宅を1件購入するのと違い、建物・入居者・修繕・空室といった負担を投資家個人が抱えない点が大きな違いです。
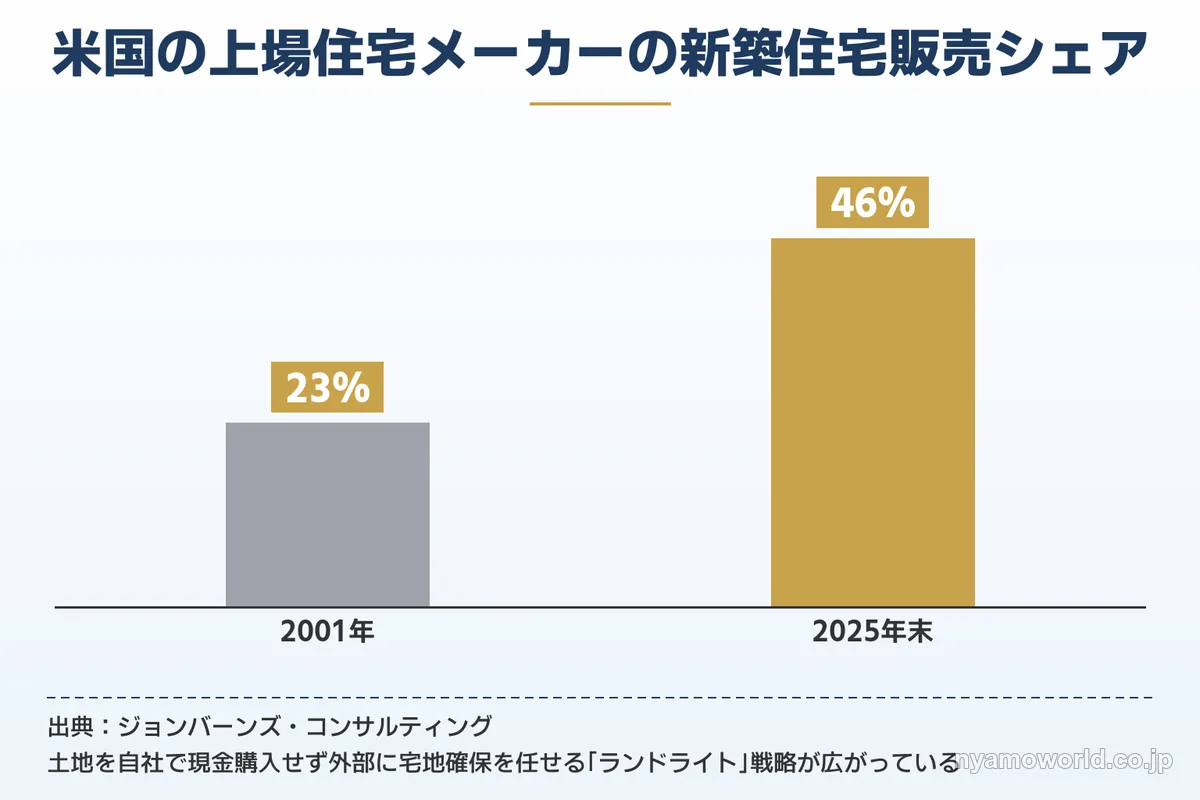
この手法の背景には、大手住宅メーカーが土地を自社で現金購入せず、外部に宅地確保を委ねる「ランドライト」戦略の広がりがあります。上場ビルダーの新築シェアは2001年の23%から2025年末には46%まで拡大しており、大和ハウス・積水ハウス・住友林業の日系3社も2024年度に米国で3万戸を超える住宅を販売しています。
仕組みそのものをさらに詳しく知りたい場合は土地の値上がり益で回収するランドバンキングの仕組みを扱った記事で確認できます。
ファンド型でも残るリスク
物件選定や管理の手間が軽くなるとはいえ、ファンド型にもリスクは残ります。
- 米ドルで運用されるため為替ヘッジの有無は商品によって異なり、円ベースの手取りは為替の動き次第で増減します
- 元本保証型の商品ではなく基準価額の変動によって投資元本を下回る可能性があります
- 米国の住宅用地という単一アセット・単一国に集中する特化型のため、分散していても市場全体の下落リスクは消えません
- 商品によっては一定期間換金できない解約制限があり、現物より換金しづらい面が残ります
手間が軽くなることとリスクが小さくなることはイコールではありません。
為替ヘッジの有無・解約できない期間の長さ・購入時と保有中にかかる手数料・投資先の開発がいまどう進んでいるかは商品ごとに違います。初心者が目論見書を一人で読んでも確かめにくいところです。
海外不動産投資が初心者に向いている人・今は見送るべき人
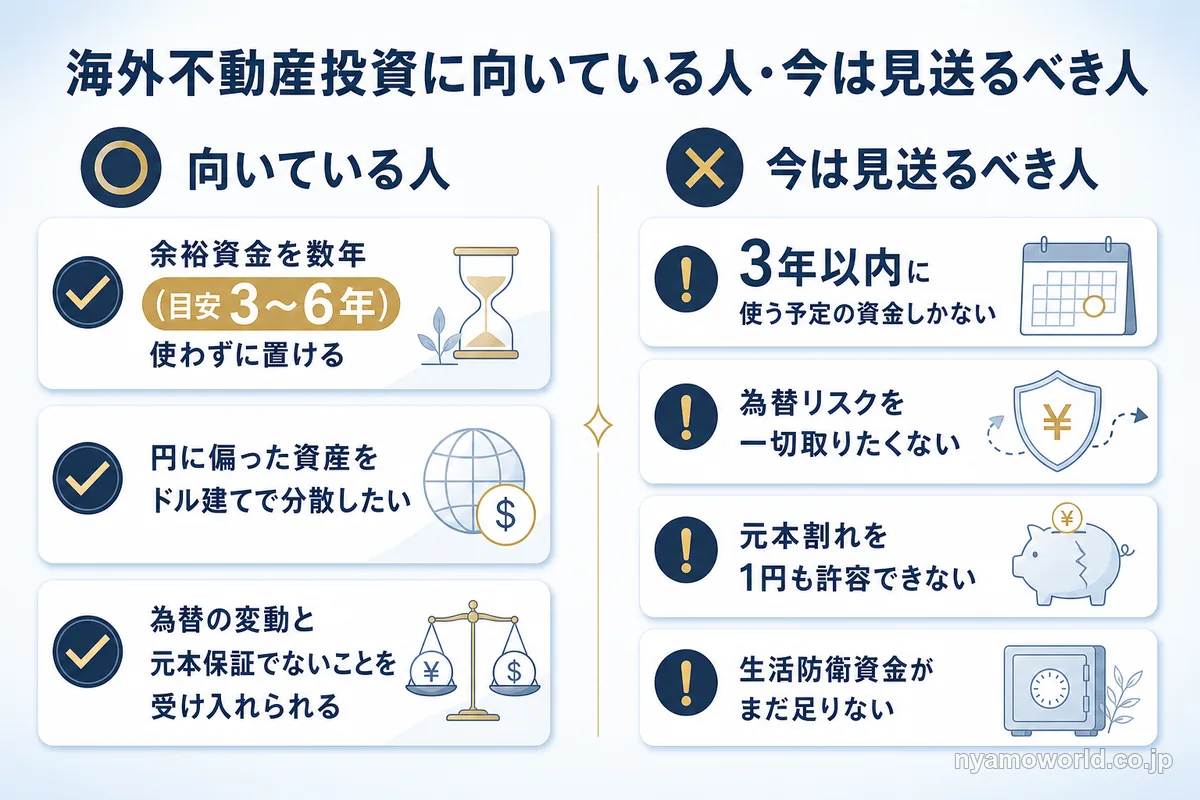
向いているのは次のような状態にある人です。
- 生活資金とは別に余裕資金があり、数年(目安3〜6年)は使わずに寝かせておける人
- 円資産・円預金に偏った状態をドル建て・実物寄りの資産で分散したい人
- 為替変動を一定程度許容でき元本保証ではないことを理解している人
一方で次のいずれかに当てはまる人は、今は見送るのが妥当な判断です。
- 3年以内に使う予定の資金しか用意できない人
- 為替リスクを一切取りたくない人
- 元本割れを1円も許容できない人
- 生活防衛資金がまだ十分に確保できていない人
見送るべきだと分かった場合も投資そのものをあきらめる必要はありません。ごく少額で試したい人は少額でできるかを整理した記事、リスクや失敗の実例を先に知りたい人はデメリットを整理した記事や失敗事例を扱った記事が参考になります。ほかの運用方法と比べたい人は目的・期間・リスクで選ぶ資産運用の選択肢を比較した記事から始められます。
向いている人に当てはまっても、自分の資金と期間に合う商品か・解約できない期間や手数料を受け入れられるかは商品ごとに違います。記事を読むだけでは決めきれません。米国の住宅用地に投資するファンドの仕組みや米国市場・開発現場の最新の状況は、無料のオンラインセミナーで確かめられます。
セミナーは参加費無料のZoom開催で、2026年10月15日時点で申込できる回はいずれも60分です。無理な勧誘はありません(主催者の案内)。どの器から始めるか迷っている初心者ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産投資の始め方に関するFAQ
- 海外不動産投資は初心者・個人でも始められますか?
-
はい、始められます。以前はまとまった資金で現地の物件を丸ごと買う富裕層向けの投資が中心でしたが、いまは海外REIT・小口化型・ファンド型など少額かつ管理を委託して個人が関われる形が増えています。ただし為替や流動性の難しさは残るため、国や物件を選ぶ前に自分の適性と入りやすい器を確認することが欠かせません。
- いくらから始められますか?
-
現物は数千万円規模になりやすい一方、海外REIT・不動産の小口化・ファンド型は少額から始められます。まとまった資金がなければ海外不動産投資はできないという思い込みは外してかまいません。まずは自分に合う器を見極めることが優先です。
- 海外不動産ファンドはNISAで買えますか?
-
商品によって異なります。海外不動産に投資するファンドの中には、NISAの対象外となる商品もあります。対象になるかどうかは商品ごとに違うため、購入前に個別の目論見書や商品概要で必ず確認してください。
- 英語ができない・現地に行けなくても始められますか?
-
始められます。現物の海外不動産は現地での対応や言語の壁が負担になりやすいですが、国内の証券会社や登録済みの仲介業者を通じて円で完結する海外REITやファンド型であれば渡航せず日本語のまま検討できます。
- 海外不動産投資は詐欺や怪しい話ではないですか?
-
手法そのものと悪質な事業者は分けて考える必要があります。登録された金融商品仲介業者や証券会社の口座を通じて購入する形と、海外の業者と直接現金でやり取りする形とでは、安全性の前提が大きく異なります。まずは業者の登録状況を確認することが第一歩です。
- 業者が登録を受けているかはどう確かめますか?
-
金融庁の「免許・許可・登録等を受けている事業者一覧」で確かめられます。金融商品取引業者や金融商品仲介業者の一覧(PDFかExcel)を開き、社名を検索します。アルファベットの社名は全角と半角の両方で検索するよう金融庁が案内しています。一覧に載っていない業者との取引は行わないよう金融庁は求めています。
- どの国から始めるのがよいですか?
-
国から選ぶ前に3つを先に決めます。余裕資金と為替・元本割れへの許容度・どの器で入るか・いくら出すかです。器がファンド型や海外REITなら、国や物件は商品の投資先として決まるため、自分で国を選ぶ場面は少なくなります。
- 現物とファンド型では初心者にはどちらが向いていますか?
-
現地に行けない・時間が取れない初心者には、管理と出口を運用側が担うファンド型や海外REITのほうが入りやすい形です。現物は物件を自分で選べる反面、まとまった資金と現地の管理・売却の対応が必要になります。ただしファンド型でも為替・元本割れ・解約制限のリスクは残ります。
- 円の預金のままにしておくのと何が違いますか?
-
円預金は元本が減りにくい一方、物価の上昇に追いつかないと実質的に目減りします。2025年平均の消費者物価指数(総合)は前年比+3.2%で、普通預金金利は2025年12月時点で0.183%でした。海外不動産はドル建ての資産を持つことで円に偏った資産を分散できますが、為替や元本割れのリスクを負うことになります。
まとめ|海外不動産投資は国より先に自分と器を決める
海外不動産投資は少額・管理委託で入れる形が増え、初心者にも入口が開かれた投資です。ですがいきなり国や物件から選ぶと多くの人がつまずきます。
決める順番
まず余裕資金や為替・元本割れへの許容度を確かめ、次に現物か少額で入れるREIT・小口化・ファンド型かという器を選び、最後に金額を固める。この順で進めれば物件選びで迷う手前の判断が先に済みます。
向いている人・見送るべき人
円資産に偏った状態をドル建て・実物寄りの資産で分散したく、数年は使わない余裕資金を寝かせておける人には検討の土台があります。3年以内に使う資金しかない人や元本割れを一切許容できない人は、今は見送るのも妥当な判断です。
見送る人も少額から試す・基礎を学び直すという次の一歩は残っています。検討の土台がある人は、為替ヘッジや手数料が資金計画に合うかを専門家に確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。