最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
退職金の受け取りや株価の上昇で老後資金が1億円前後になると、老後2,000万円の話は当てはまらず、月いくらまで使ってよいかが分からなくなります。
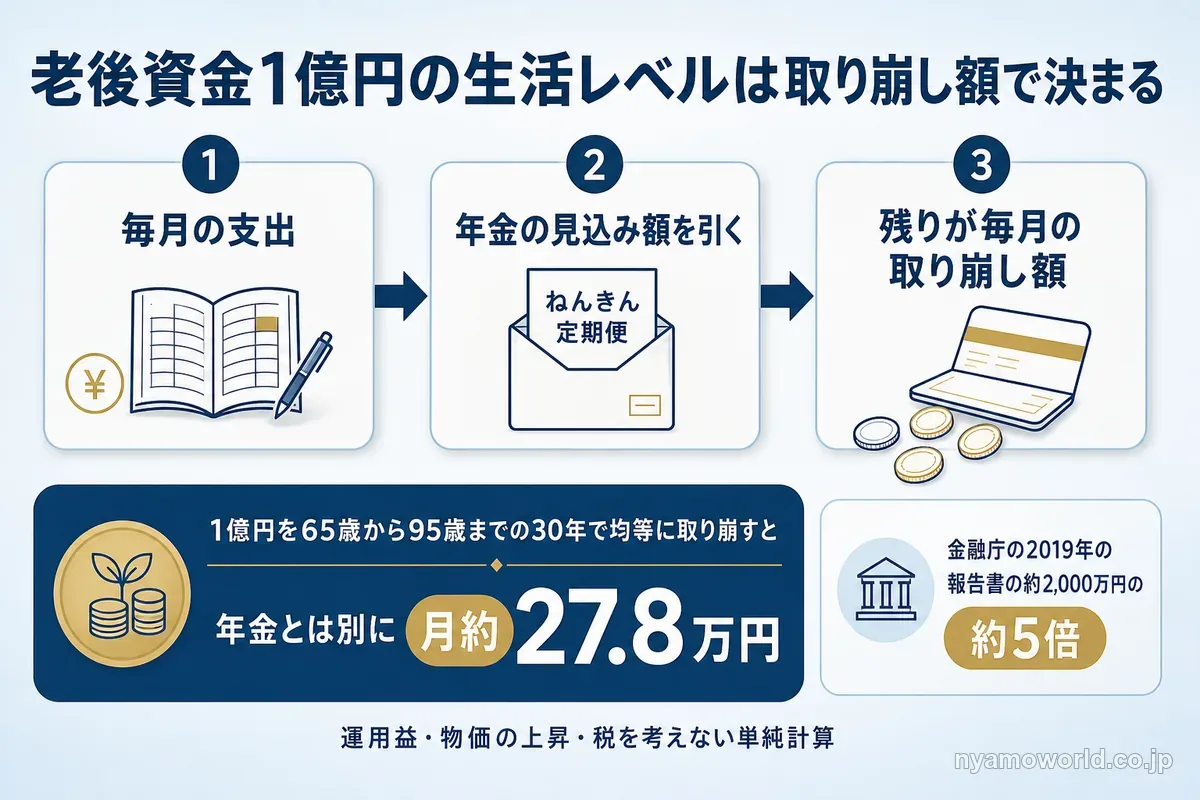
1億円は65歳から95歳までの30年で均等に取り崩しても、年金とは別に月約27.8万円を使える額です(運用益・物価の上昇・税を考えない計算)。年金と合わせれば夫婦の平均的な生活費を上回りますが、預金に置いたままだと物価の上昇で価値が目減りします。物価の上昇率と預金の金利の今の差が1年続くと、1億円で約290万円分の買い物ができなくなります。
5,000万円から3億円まで額ごとに何年もつかの表と、物価・長生き・相続税で減る理由、減らさない置き方の順番を見ていきましょう。自分の支出と年金を表に当てはめれば、使ってよい額と預金に残す額を決められます。
当サイトは記事からのセミナー申込などに応じて紹介報酬を受け取ることがあり、監修者は紹介先の主催会社の外務員として米国の住宅用地に投資する投資信託の販売に関わっています(監修者ページ)。
1億円の老後資金で考えたいのは、使い切るかどうかより預金に偏った置き方で減らさないことです。
老後資金の多くを円の預金に置いていて、使う時期が先の分の置き先を専門家に直接聞きたい人には、米国の住宅市場をテーマにした無料のオンラインセミナー(2026年10月時点の開催回は60分)への参加をまずおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
老後資金1億円の生活レベルは月の支出で決まる
老後資金1億円で送れる生活は、年金で足りない分を毎月いくら取り崩すかで決まります。
1億円で何年暮らせて月いくら使えるか
1億円は月40万円ずつ取り崩すと約20.8年、月50万円ずつなら約16.7年でなくなります(運用益・物価の上昇・税を考えない単純計算)。95歳までの30年もたせるなら、年金とは別に使えるのは月約27.8万円までです。
1億円ある人の課題は減らさない置き方
金融庁の2019年の報告書で30年分の取崩し額とされた約2,000万円と比べると、1億円は約5倍です。ここまで多いと、課題は足りるかどうかより物価の上昇・長生き・相続税で減らさないことに移ります。
老後の生活費と年金の平均から見た老後資金1億円
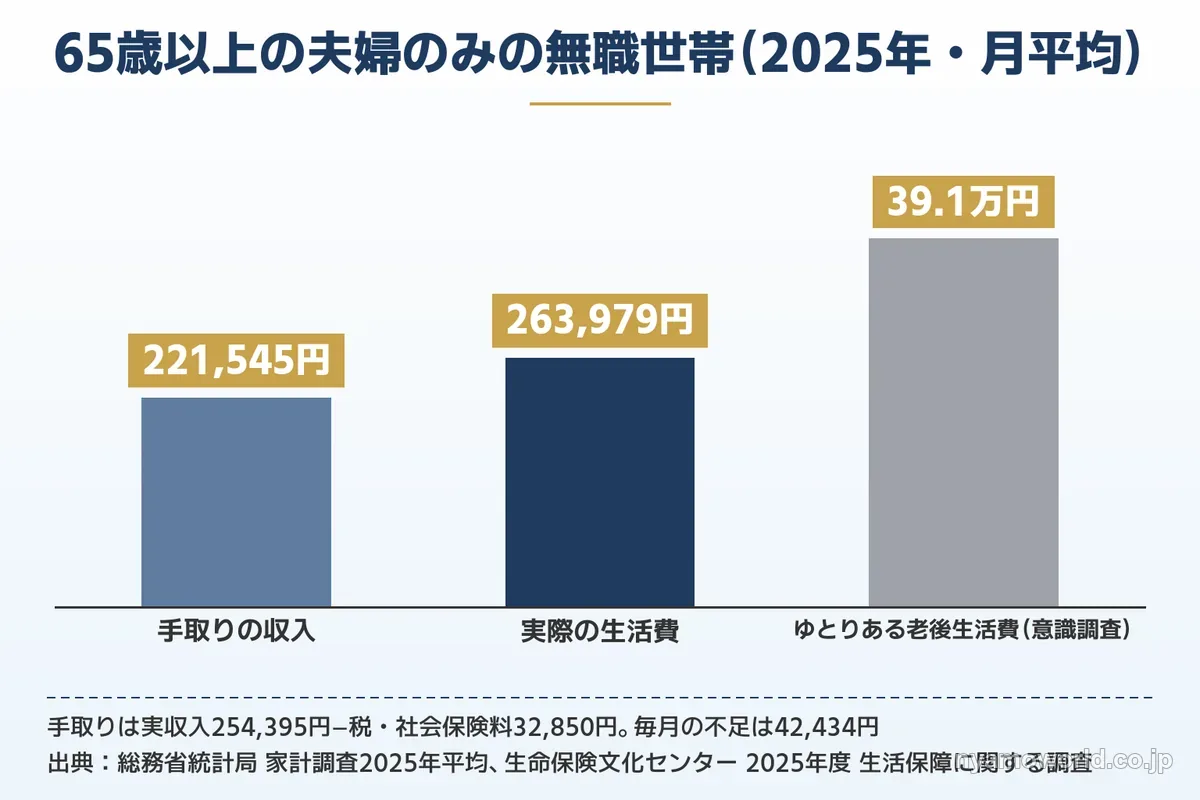
65歳以上の夫婦のみの無職世帯は、2025年の平均で手取りの収入より生活費が毎月約4.2万円多くなっています。
老後の生活費の平均(夫婦・単身)
2025年の家計調査では、65歳以上の夫婦のみの無職世帯の生活費(消費支出)は月263,979円、単身の無職世帯は月148,445円です(総務省統計局 家計調査報告 2025年平均結果の概要)。
| 65歳以上の無職世帯 (2025年・月平均) | 夫婦のみの世帯 | 単身の世帯 |
|---|---|---|
| 実収入 | 254,395円 | 131,456円 |
| うち年金などの社会保障給付 | 228,614円 | 120,212円 |
| 消費支出(生活費) | 263,979円 | 148,445円 |
| 税・社会保険料 | 32,850円 | 12,990円 |
| 不足額 | 42,434円 | 29,980円 |
| 世帯主の平均年齢 | 77.6歳 | 77.8歳 |
収入の約9割は年金などの社会保障給付です。世帯主の平均年齢は77歳台なので、65歳で退職したばかりの世帯とは暮らし方が違う点も頭に入れておきましょう。
実際の支出とは別に、必要だと考える額を尋ねた調査もあります。生命保険文化センターの2025年度の調査では、夫婦2人のゆとりある老後生活費の平均は月39.1万円です(生活保障に関する調査)。
この39.1万円は意識調査の数字で、実際の支出の平均(夫婦で月約26.4万円)より月12.7万円ほど多い額です。上乗せしたいお金の使い道として、59.5%の人が旅行やレジャーを挙げています。
公的年金の平均受給額
厚生年金の平均年金月額は150,289円、国民年金は59,310円です(令和6年度末(2025年3月末)時点・厚生労働省 厚生年金保険・国民年金事業の概況)。
厚生年金の額には老齢基礎年金を含みます。65歳以上で見ると男性は173,033円で女性は114,797円です。
どれも平均の数字で、受給額は働いた期間や収入で人によって違います。自分の見込み額はねんきん定期便やねんきんネットで確かめておきましょう。
平均の老後資金の目安と1億円の差
老後資金2,000万円の数字は、金融庁の金融審議会 市場ワーキング・グループが2019年6月に出した報告書の試算です。高齢夫婦無職世帯の毎月の赤字額を約5万円とし、「20年で約1,300万円、30年で約2,000万円の取崩しが必要になる」と書いています(金融庁 金融審議会 市場ワーキング・グループ報告書)。
同じ計算を2025年の不足額(月42,434円)で行うと、30年で約1,528万円です(当サイトの計算)。1億円はこの額の約6.5倍にあたります。
報告書は介護費用やリフォーム費用を含んでいないと注意しています。2,000万円は平均的な世帯の生活費の不足を積み上げた額で、誰にとっても足りる額でも足りない額でもありません。
老後資金5,000万・1億・2億・3億円で何年暮らせるか
老後資金の額ごとに、毎月いくら取り崩すと何年もつかを下の表に出しました。運用益0・物価の上昇0・税と手数料を考えない単純な割り算です。年金は別に入るので、月の支出から年金を引いた額を取り崩し額として当てはめます。
| 老後資金 | 月20万円 | 月30万円 | 月40万円 | 月50万円 | 月80万円 | 月100万円 |
|---|---|---|---|---|---|---|
| 5,000万円 | 20.8年 | 13.9年 | 10.4年 | 8.3年 | 5.2年 | 4.2年 |
| 1億円 | 41.7年 | 27.8年 | 20.8年 | 16.7年 | 10.4年 | 8.3年 |
| 1億5,000万円 | 62.5年 | 41.7年 | 31.3年 | 25.0年 | 15.6年 | 12.5年 |
| 2億円 | 83.3年 | 55.6年 | 41.7年 | 33.3年 | 20.8年 | 16.7年 |
| 3億円 | 125.0年 | 83.3年 | 62.5年 | 50.0年 | 31.3年 | 25.0年 |
計算は老後資金÷(月の取り崩し額×12か月)です。例えば月の支出が50万円で年金が月20万円なら取り崩しは月30万円で、1億円なら約27.8年、5,000万円なら約13.9年もちます。
自分の場合は次の順で当てはめられます。
- 毎月の支出の額を出す
- ねんきん定期便で年金の見込み額を確かめて差し引く
- 差額に近い列で自分の老後資金の行を見る
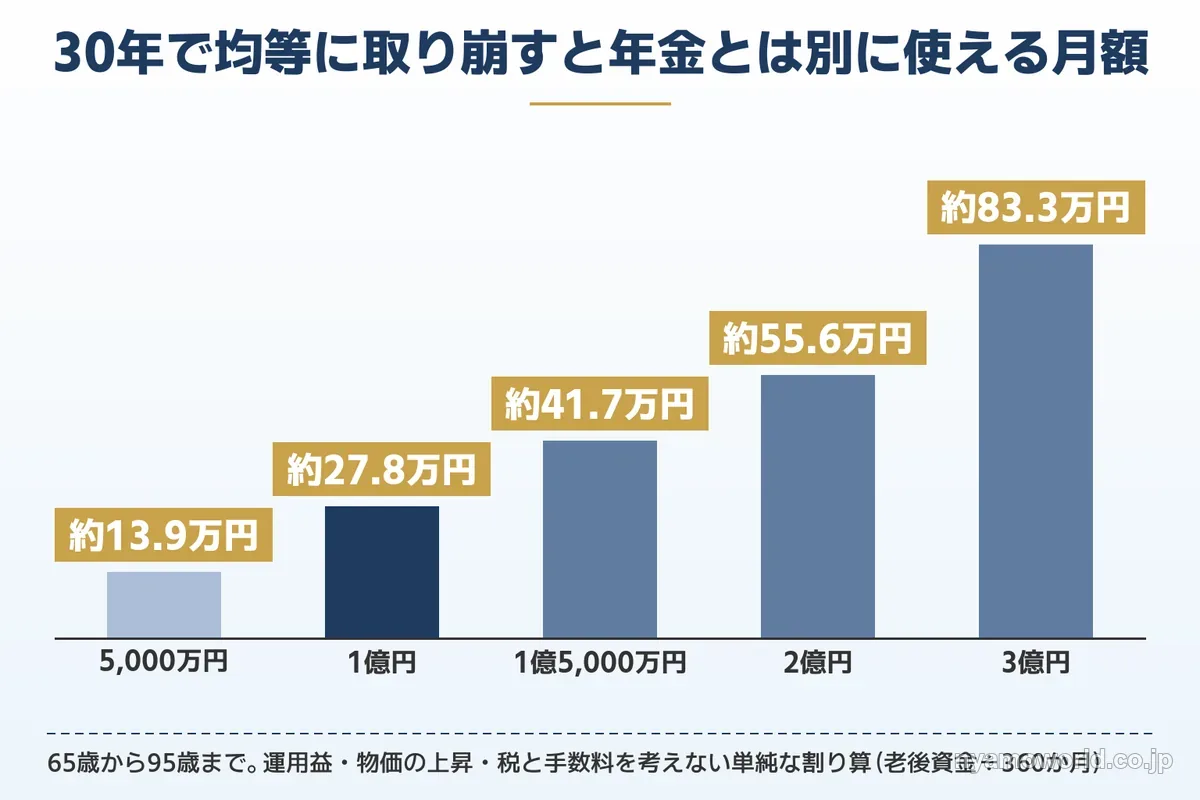
反対に65歳から95歳までの30年で使い切るなら、毎月いくら使えるかは次の表のとおりです。
| 老後資金 | 30年で均等に 取り崩す月額 | 平均の手取りの収入と 合わせた月額 |
|---|---|---|
| 5,000万円 | 約13.9万円 | 約36.0万円 |
| 1億円 | 約27.8万円 | 約49.9万円 |
| 1億5,000万円 | 約41.7万円 | 約63.8万円 |
| 2億円 | 約55.6万円 | 約77.7万円 |
| 3億円 | 約83.3万円 | 約105.5万円 |
平均の手取りの収入は、2025年の家計調査の夫婦のみの無職世帯の実収入254,395円から税・社会保険料32,850円を引いた月221,545円です。年金が平均より多い人や少ない人は、その差だけ使える月額も変わります。
定額で取り崩すか定率で取り崩すか、相場が下がった年にどうするかは60代の資産運用|増やすより資産寿命を延ばす取り崩しと守り方で見られます。
老後資金5,000万円の生活レベル
5,000万円を30年で均等に取り崩すと、年金に月約13.9万円を上乗せできます。平均の手取りの収入と合わせると月約36.0万円で、2025年の実際の支出の平均(夫婦で月約26.4万円)より月約9.6万円多く使える計算です。
夫婦が考えるゆとりある老後生活費の平均(月39.1万円)と比べると、月約3.1万円届きません。旅行や趣味にお金をかけたい人は、そのぶん取り崩す年数が短くなると見ておきましょう。
野村総合研究所の推計(2025年2月公表)では、純金融資産が5,000万円以上1億円未満の世帯は準富裕層にあたり、2023年時点で403.9万世帯です。純金融資産は預貯金や株式などの金融資産から負債を引いた額で、家や土地は含みません。
老後資金1億円・1億5,000万円の生活レベル
1億円を30年で均等に取り崩すと月約27.8万円、1億5,000万円なら月約41.7万円を年金に上乗せできます。平均の手取りの収入と合わせると1億円で月約49.9万円、1億5,000万円で月約63.8万円です。
1億円なら、夫婦が考えるゆとりある老後生活費の平均(月39.1万円)を月約10.8万円上回る額を30年使える計算です。ただし物価が上がらない前提の数字です。
純金融資産が1億円以上5億円未満の世帯は富裕層にあたり、2023年時点で153.5万世帯です。5億円以上の超富裕層(11.8万世帯)と合わせた165.3万世帯は、野村総合研究所が2005年に推計を始めてから最も多くなっています。
野村総合研究所は、株価の上昇で運用資産が1億円を超えた40代後半〜50代の会社員を「いつの間にか富裕層」と呼んでいます。生活スタイルはマス層(純金融資産3,000万円未満)に近く、急に増えた資産の分散の方針が十分でない例もあるとしています。
従業員持株会や確定拠出年金・NISAで増えた資産が、1つの会社の株や1つの通貨に偏っていないか。取り崩し始める前に見直しておきたいところです。
老後資金2億円・3億円の生活レベル
2億円を30年で均等に取り崩すと月約55.6万円、3億円なら月約83.3万円を年金に上乗せできます。平均の手取りの収入と合わせると2億円で月約77.7万円、3億円で月約105.5万円です。
2億円の月約77.7万円は、2025年の実際の支出の平均(夫婦で月約26.4万円)の約2.9倍です。生活費だけで使い切る額ではありません。
この額で考えておきたいのは生活費より相続税と資産の偏りです。2億円・3億円は相続税の基礎控除を大きく超えるので、家族に残る額が税でどれだけ減るかも老後の計画に入ってきます。
老後資金1億円でも減る3つの理由
前の表の年数は、物価が上がらず95歳までで相続を考えない前提の数字です。実際には次の3つで老後資金の減り方が早まります。
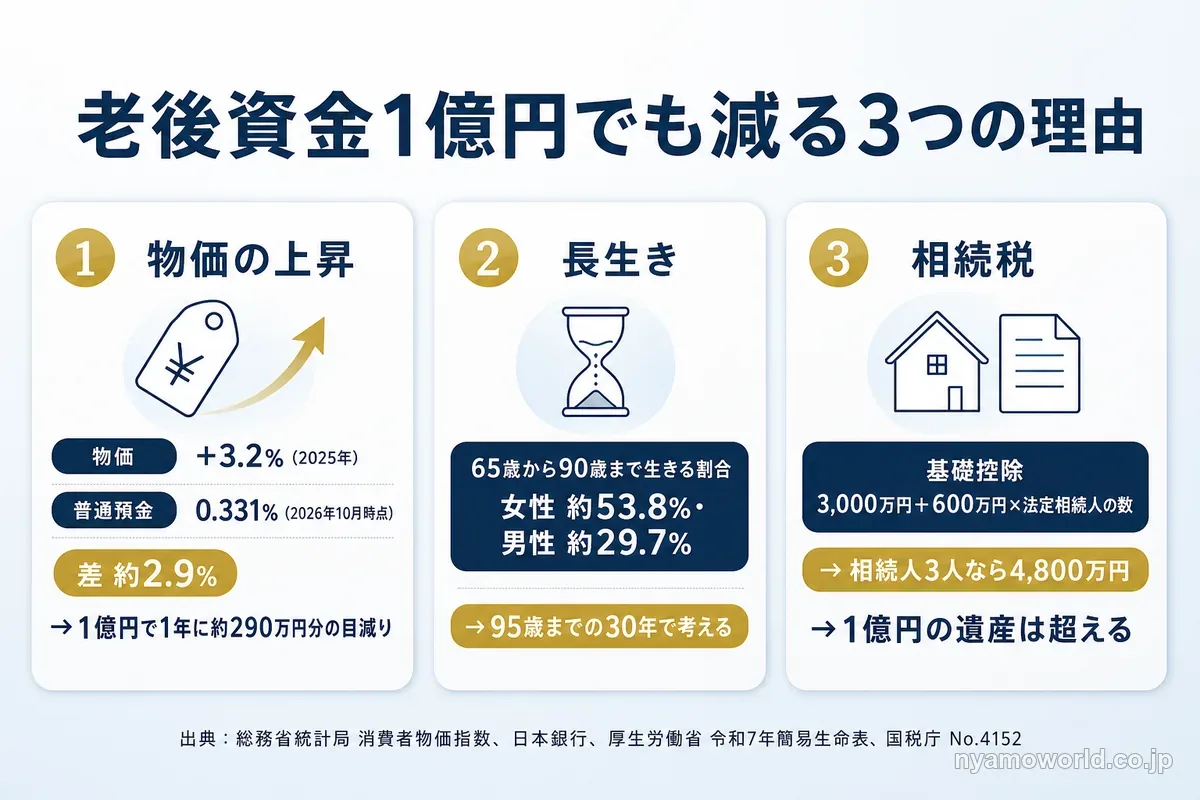
- 物価の上昇で預金の価値が目減りする
- 長生きすると取り崩す期間が延びる
- 相続税の基礎控除を超えて家族に残る額が減る
このほか、介護や住まいの修繕・子や孫への援助のような生活費以外の大きな出費も加わります。
物価の上昇で預金の1億円が目減りする
2025年の消費者物価指数(総合)は前年比+3.2%で、2022年から4年続けて2%を超えています。普通預金の平均年利率は0.331%です(2026年10月時点・総務省統計局 消費者物価指数・日本銀行 預金種類別店頭表示金利の平均年利率等)。
物価の上昇率から預金の金利を引いた差は約2.9%です。この差が1年続くと、1億円の預金で約290万円分の買い物ができなくなる計算です。
通帳の額は減らないので気づきにくい目減りです。物価の上昇率は年によって変わるので毎年同じだけ減るわけではありませんが、月の支出が物価に合わせて上がれば表の年数より早く資金が減ります。
預金の金利と物価の差(実質金利)の見方はインフレ対策の投資|実質金利で見る預金の目減りと通貨の分散で詳しく見られます。
長生きすると取り崩す期間が延びる
令和7年簡易生命表では、65歳の平均余命は男性19.68年で女性24.52年です(2026年7月公表・厚生労働省 令和7年簡易生命表)。平均どおりなら男性は約84.7歳、女性は約89.5歳まで生きる計算です。
生命表の生存数から計算すると、65歳の人が90歳まで生きる割合は男性約29.7%で女性約53.8%です(当サイトの計算)。65歳の女性は2人に1人以上が90歳を迎えるので、表は95歳までの30年で計算しています。
60歳で退職して取り崩し始めれば期間は35年に延び、1億円で月に使える額は約23.8万円に下がります。年金を受け取り始めるまでの期間は年金の上乗せもないので、早く退職するほど取り崩す額は増えます。
相続税の基礎控除を超える
相続税の基礎控除は3,000万円+600万円×法定相続人の数です(国税庁 No.4152 相続税の計算)。法定相続人が3人なら4,800万円、2人なら4,200万円で、1億円の遺産はこれを超えます。
税率は法定相続分に応じた取得金額ごとに10%から55%まで上がります(国税庁 No.4155 相続税の税率)。実際の税額は遺産の分け方や配偶者の税額軽減などで変わります。
老後に使い切らない分は相続税を引いて家族に残るので、1億円以上は相続税を考える額です。対策の手段は相続人の数や家族の状況で変わるので、取り崩し方と一緒に税理士に相談して決めましょう。
老後資金1億円を減らさない置き方
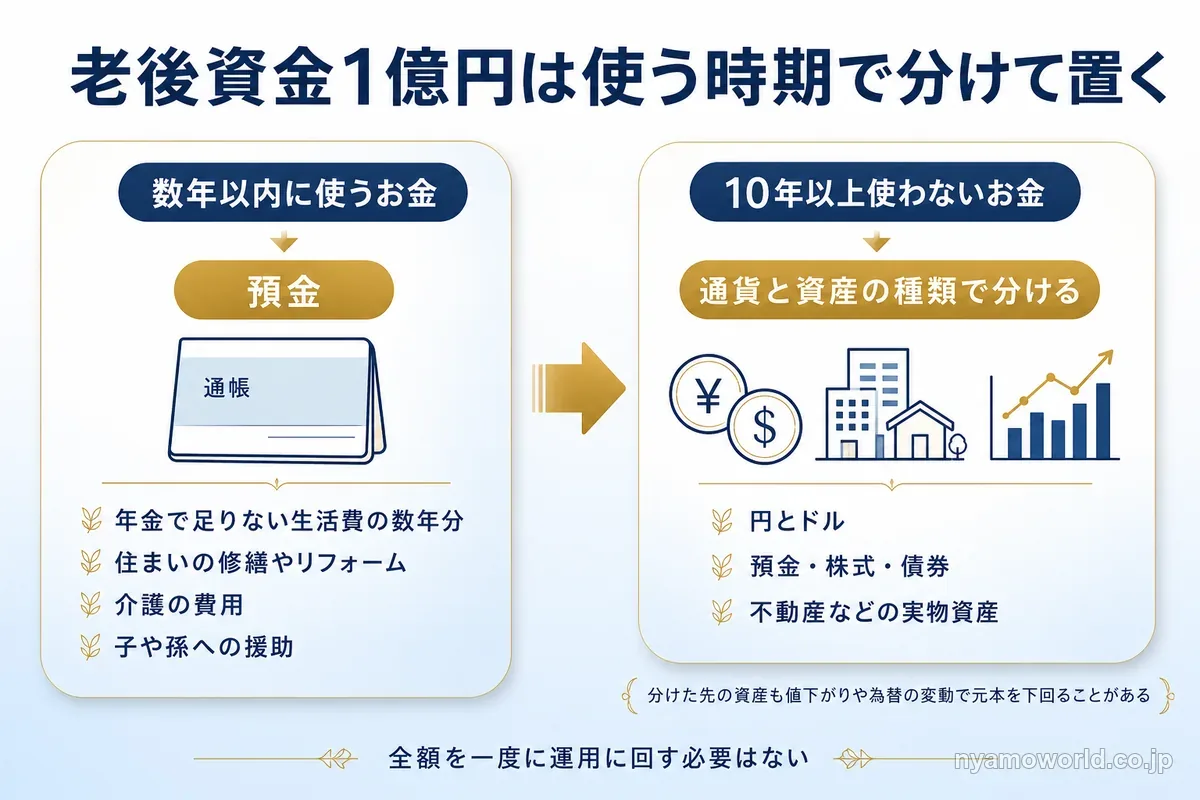
老後資金1億円の置き方は、数年以内に使う分を預金に残し、使う時期が先の分を通貨と資産の種類で分ける順番で考えます。全額を一度に運用に回す必要はありません。
円の預金に偏ると何が起きるか
円の預金だけに置くと、物価の上昇や円安による目減りをそのまま受けます。日本の家計は金融資産の47.2%が現金・預金で、米国の10.7%やユーロエリアの31.1%より預金に偏っています(2026年3月末時点・日本銀行 資金循環の日米欧比較)。
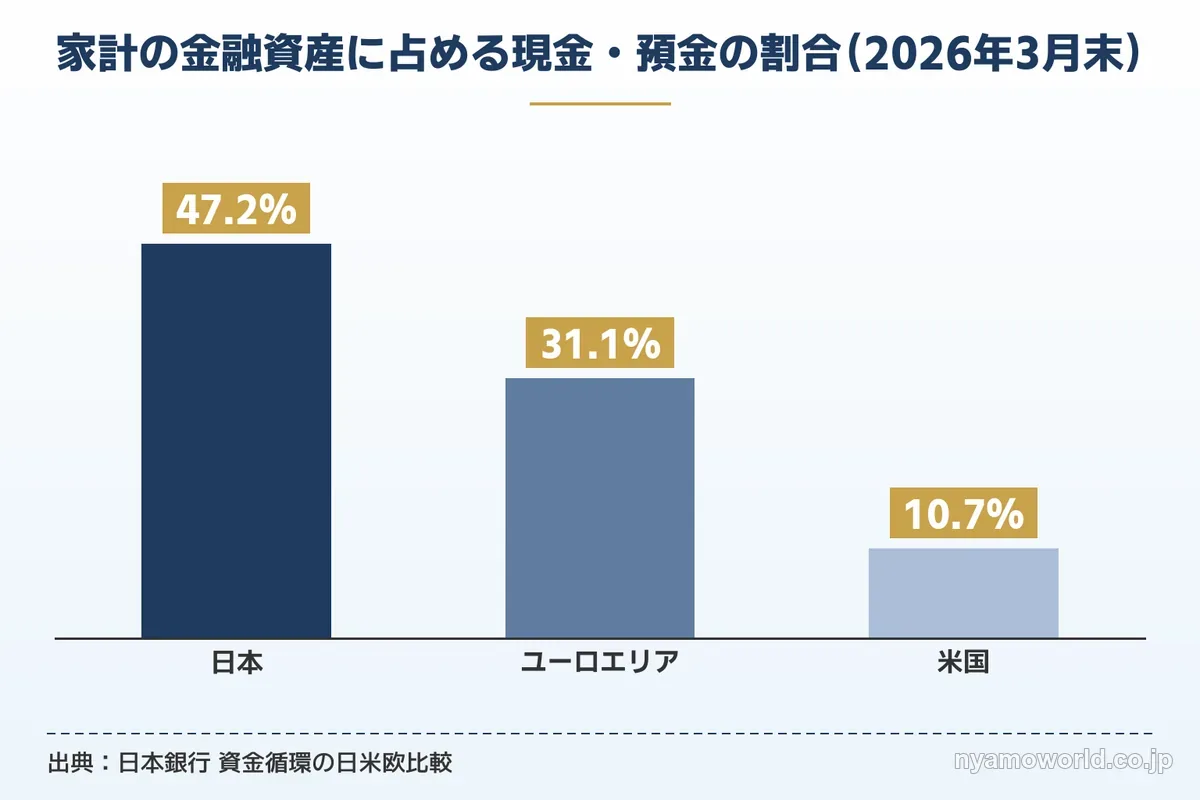
| 家計の金融資産 (2026年3月末) | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 47.2% | 10.7% | 31.1% |
| 株式等 | 16.7% | 43.4% | 25.5% |
| 投資信託 | 6.9% | 13.3% | 12.1% |
| 保険・年金・定型保証 | 24.5% | 25.7% | 26.5% |
一方で預金は名目の額が減りにくく、すぐに引き出せます。数年以内に使うお金の置き場には向いています。
1億円を1つの金融機関の定期預金に置く場合、預金保険で守られるのは預金者1人あたり元本1,000万円までと利息等です(預金保険機構 保護の範囲)。超える部分は破綻した金融機関の財産の状況に応じて支払われ、一部がカットされることがあります。利息のつかない普通預金などの決済用預金は全額が保護されます。
使う時期で分けて置く
最初に分けるのは数年以内に使うお金です。年金で足りない生活費の数年分と、予定している大きな出費は預金に残しておきます。
- 住まいの修繕やリフォームの費用
- 介護の費用
- 子や孫への援助
10年以上使わない分から通貨と資産の種類で分けていきます。使う時期が近いお金を値動きのある資産に置くと、値下がりした時期に取り崩さなければならなくなるからです。
使う時期で分ける考え方は1000万円の資産運用|おすすめを1つに絞らず、使う時期で分けるで詳しく見られます。退職金を受け取ったあとの置き先は退職金の資産運用|受け取り方の税金と、置き先を決める順番にまとめています。
通貨と資産の種類で分ける
使う時期が先のお金は、円とドルのように通貨を分け、預金・株式・債券に加えて不動産などの実物資産も候補にします。通貨や値動きの理由が違う資産に分けておくと、1つの資産が目減りしたときに全体が受ける影響を抑えられます。
ただし分けた先の資産にも、値下がりや為替の変動で元本を下回るリスクがあります。何にどれだけ置くかは、使う時期と値下がりを受け止められる額で決まります。
手段ごとの特徴とリスクは資産運用は何がいい?目的・期間・リスクで選ぶ主要9手段の比較で比べられます。何を何割にするかの決め方と見直し方は資産の分散方法|割合の決め方・効いていない分散・リバランスまでで見られます。
資産が1億円を超える人の運用の考え方は富裕層の資産運用|「増やす」より守り・分散、次の一手の選び方にまとめています。
分散先の候補としての米国の住宅用地
米国の住宅用地は、円の預金に偏った老後資金のうち10年以上使わない分の分散先の候補になります。
円の預金に偏った老後資金の分散先
老後資金が多いほど、預金に置いたままでの目減りも大きくなります。物価の上昇率と預金の金利の差が続けば1億円の預金は1年に約290万円分目減りします。日本の家計は金融資産の約半分を預金に置いています。
米国の住宅用地はドル建ての実物資産です。個人が投資する方法には、住宅用地に投資する投資信託を通じる形があります。円の預金や国内の株式・債券とは通貨も値動きの理由も違うので、円に偏った資産の分散先の候補になります。
当サイトが紹介するセミナーには、米国の住宅供給不足や円安とインフレを踏まえた資産の分散をテーマにした回があります(2026年10月時点の掲載回)。
米国の住宅用地に投資する投資信託は元本保証型の商品ではありません。不動産市況・金利・為替相場・流動性と投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後の一定期間は解約が制限され、途中で換金しにくい投資です。
費用とリスクは記事の最後に表示される留意事項(費用とリスクの説明)で確かめられます。紹介先の主催会社と当サイト・監修者の関係は監修者ページの利害関係の欄に書いています。
米国の住宅用地が分散先の候補になる人・ならない人
米国の住宅用地が候補になるかは、老後資金のうち10年以上使わない分があるかで分かれます。
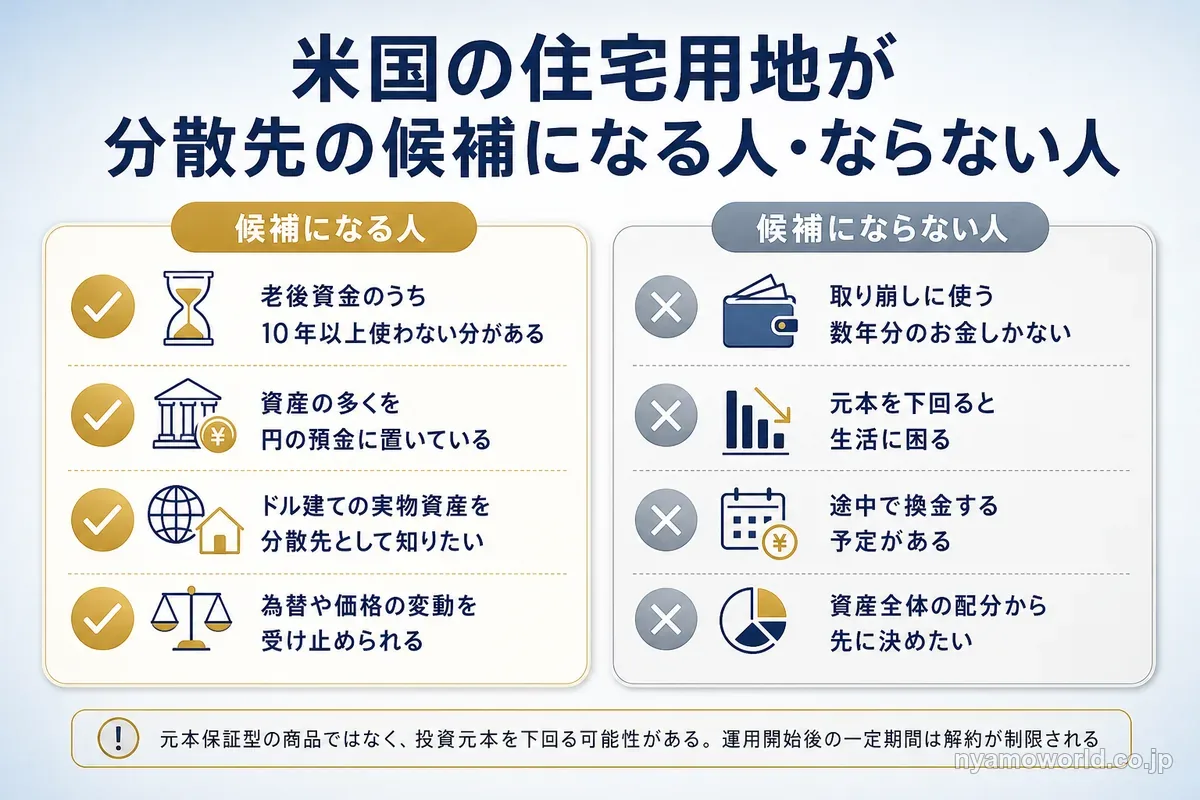
| 候補になる人 | 候補にならない人 |
|---|---|
| 老後資金のうち10年以上使わない分がある | 取り崩しに使う数年分のお金しかない |
| 資産の多くを円の預金に置いている | 元本を下回ると生活に困る |
| ドル建ての実物資産を分散先として知りたい | 途中で換金する予定がある |
| 為替や価格の変動を受け止められる | 資産全体の配分から先に決めたい |
候補にならない人は、資産全体の配分を先に決めるか、商品を売らない相談先を資産運用の相談は誰にする?銀行・証券・IFA・FPの違いと選び方で探すほうが合います。
候補になる人は、自分の資金と取り崩しの時期に合うかを専門家に聞いてから判断できます。
セミナーで専門家に確かめること
この記事で分かるのは、老後資金の額ごとに何年もつかと減る理由までです。次のことは記事を読んでも分かりません。
- 米国の住宅用地に投資する商品の仕組みと費用が自分の資金と取り崩しの時期に合うか
- 最新の募集の条件
- 米国の住宅市場と開発現場の今の状況
- 為替・手数料・換金のしやすさで気をつける点
主催者のWalton Global株式会社は、ウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。セミナーは無料のオンライン(Zoom)で、2026年10月時点の開催回は12:00〜13:00の60分です。投資経験や資産額による参加の条件はありません。
商品を買うには販売会社での口座開設と契約が別に要るので、参加しただけで購入になることはありません。無理な勧誘はありません(主催者の案内)。
申込の手順はUSマイホームファンドの無料セミナーとは|内容・勧誘の有無・申込前に知ることで見られます。
セミナーに参加すれば、10年以上使わない老後資金の置き先として米国の住宅用地が自分の資金に合うかを確かめられます。
老後資金の多くを円の預金に置いていて、米国の住宅市場について専門家に直接質問したい人には、まずこの無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
老後資金1億円に関するFAQ
- 老後資金が1億円あれば老後は足りますか?
-
平均的な生活費なら足りる計算です。2025年の家計調査では、65歳以上の夫婦のみの無職世帯の不足額は月42,434円でした。1億円を65歳から30年で均等に取り崩すと年金とは別に月約27.8万円を使えます。ただし運用益・物価の上昇・税を考えない単純計算で、物価が上がれば使える額は目減りします。
- 夫婦で1億円あれば何歳まで暮らせますか?
-
月の支出から年金を引いた取り崩し額で決まります。取り崩しが月30万円なら約27.8年、月50万円なら約16.7年で、65歳から月30万円ずつ使えば92歳を過ぎるまでもつ計算です(運用益・物価の上昇・税を考えない計算)。厚生年金の平均年金月額は150,289円ですが受給額は人によって違うので、ねんきん定期便の見込み額で当てはめましょう。
- 老後資金5,000万円の生活レベルはどれくらいですか?
-
65歳から30年で均等に取り崩すと、年金に月約13.9万円を上乗せできます。平均の手取りの収入と合わせると月約36.0万円で、2025年の実際の支出の平均(夫婦で月約26.4万円)より月約9.6万円多く使えます。ゆとりある老後生活費として考えられている平均の月39.1万円には月約3.1万円届きません。
- 老後資金2億円・3億円あれば何に気をつければいいですか?
-
生活費より、物価の上昇による目減りと相続税、1つの通貨や資産への偏りが大きな課題になります。30年で均等に取り崩すと2億円は月約55.6万円、3億円は月約83.3万円を年金に上乗せできる額で、生活費だけで使い切る額ではありません。使い切らない分は相続税を引いて家族に残ります。
- 老後資金1億円以上を持っている世帯はどれくらいありますか?
-
野村総合研究所の推計では、純金融資産が1億円以上の世帯(富裕層と超富裕層)は2023年時点で165.3万世帯です。純金融資産は預貯金や株式などの金融資産から負債を引いた額で、家や土地は含みません。5,000万円以上1億円未満の準富裕層は403.9万世帯です。
- 1億円を全部預金に置いておくのは安全ですか?
-
通帳の額は減りにくいものの、物価の上昇が金利を上回ると価値が目減りします。2025年の物価の上昇率3.2%と普通預金の平均年利率0.331%(2026年10月時点)の差は約2.9%で、1年続けば1億円で約290万円分です。預金保険で守られるのは1金融機関ごとに預金者1人あたり元本1,000万円までと利息等で、利息のつかない決済用預金は全額が保護されます。
- 1億円を運用したら毎年いくら増えますか?
-
決まった額はありません。運用の利回りは保証されず、値下がりや為替の変動で元本を下回ることもあります。この記事の表は運用益0で計算しているので、運用で増えた分は上乗せし、減った分は差し引いて考えます。数年以内に使うお金は預金に残し、10年以上使わない分から値動きのある資産に分けましょう。
- 1億円あれば仕事を辞めて早期リタイアできますか?
-
退職が早いほど取り崩す期間が延び、年金を受け取り始めるまでは年金の上乗せもありません。60歳で退職して95歳までの35年で取り崩すと、1億円で月に使える額は約23.8万円です(運用益・物価の上昇・税を考えない計算)。辞める前に、月の支出をこの額や年数の表と照らしておきましょう。
- 老後資金が1億円あると相続税はかかりますか?
-
遺産が基礎控除を超えればかかります。基礎控除は3,000万円+600万円×法定相続人の数で、相続人が3人なら4,800万円、2人なら4,200万円です。1億円の遺産はこれを超えます。実際の税額は遺産の分け方や配偶者の税額軽減などで変わるので、税理士に相談して決めましょう。
- 1億円の老後資金は誰に相談すればいいですか?
-
聞きたい内容で相手を分けます。何を何割にするかは商品を販売しない相談先、相続税の対策は税理士に聞くのが向いています。米国の住宅用地のような分散先の仕組みは、商品を扱う会社のセミナーで説明を聞けます。商品を扱う会社や販売の窓口は売る立場なので、提案は持ち帰ってほかの相談先と比べましょう。
まとめ
老後資金1億円の生活レベルは、年金で足りない分を毎月いくら取り崩すかで決まります。65歳から30年で均等に取り崩せば、年金とは別に月約27.8万円を使える額です。
本文で見た要点は次の3つです。
- 30年で上乗せできる月額は5,000万円で約13.9万円、2億円で約55.6万円、3億円で約83.3万円
- 物価・長生き・相続税の3つで表の年数より早く減る
- 数年以内に使う分は預金に残し、10年以上使わない分から通貨と資産の種類で分ける
自分の月の支出と年金の見込み額を表に当てはめると、預金に残す額と10年以上使わない額が分かります。
10年以上使わない分が円の預金に偏っているなら、元本を下回る可能性も踏まえたうえで、ドル建ての実物資産である米国の住宅用地も分散先の候補になります。
その置き先を専門家に直接聞きたい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。