「公務員が資産運用をすると、副業・兼業の規則に触れるのではないか」と不安になり、最初の一歩を踏み出せずにいる方は少なくありません。
| 行為 | 副業・兼業規制との関係 |
|---|---|
| 株式・投資信託・新NISA・iDeCoなどの金融商品の 保有・売買 | 原則、規制の対象外 |
| 不動産賃貸や太陽光発電などの事業 | 一定の規模を超えると承認・許可が必要 |
この線引きと、公務員ならではの制度を活かした資産運用の考え方を見ていきましょう。
公務員も資産運用はできる|副業規制の対象は「事業」であって投資ではない
規制の対象になるのは、会社役員などの「役員兼任」、自ら事業を営む「自営」、報酬を得て事業や事務に従事することです。株式・投資信託・国債・新NISA・iDeCoといった金融商品の保有・売買は、通常この範囲に含まれません。「投資は副業にあたるから禁止」という思い込みは、正確ではありません。
規制されるのは「事業」であって「資産運用」ではない
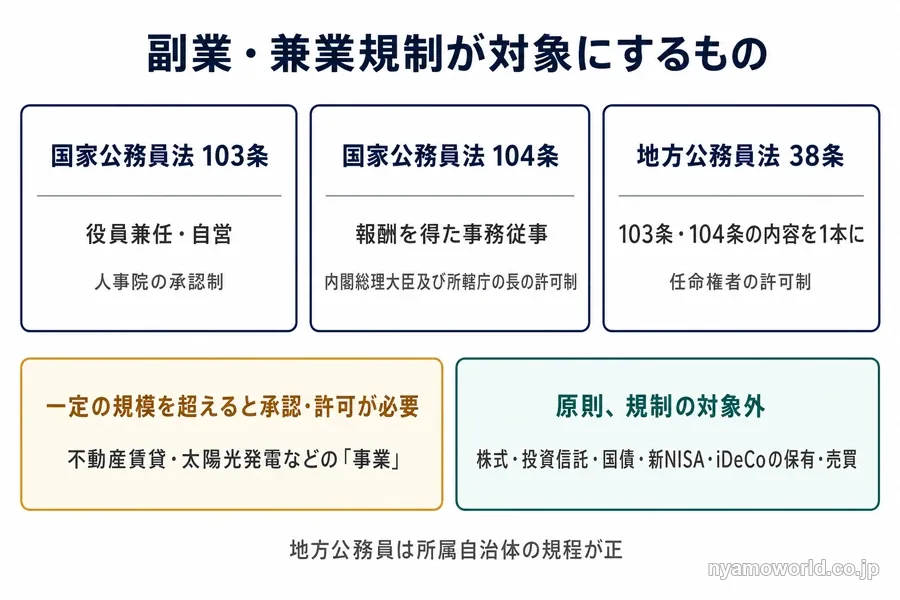
国家公務員法103条は役員兼任と自営を、104条は報酬を得た事務従事を、それぞれ規制の対象としています。103条は所轄庁の長の申出を経て人事院の承認を得れば適用されない承認制、104条は内閣総理大臣及び所轄庁の長の許可を要する許可制です。地方公務員法38条は、この2つの内容を任命権者の許可制1本にまとめています。
これらの条文が対象にしているのは、会社役員としての兼任や、自己名義での企業経営・不動産賃貸業といった「事業」です。
株式・投資信託・国債などの金融商品の保有・売買は、通常この「自営」にも「事業への従事」にもあたらないため、副業・兼業規制の対象に原則なりません。
資産運用でも守る服務義務(職務専念・信用失墜・秘密保持・インサイダー)
資産運用が兼業規制の射程外であっても、公務員には別の服務義務が常に及びます。
| 義務 | 内容 |
|---|---|
| 職務専念義務 | 勤務時間中や職務上の注意力を用いた 取引はできません |
| 信用失墜行為の禁止 | 官職の信用を傷つける行為は禁じられます |
| 秘密を守る義務 | 職務上知り得た秘密を漏らしてはならず、 退職後も含めて常に及びます |
| インサイダー取引規制 | 未公表の重要情報に接する立場では、 金融商品取引法のインサイダー取引規制が 一般の投資家と同様に及びます |
規制の射程外というのは、完全に自由という意味ではありません。この範囲を守っていれば、資産運用は公務員でも問題なく行えます。
副業規制の正確な線引き|不動産など事業規模はどこから許可が要るか
不動産賃貸や太陽光発電などの事業は、規模が一定を超えると「自営」に該当し、承認・許可が必要になります。
国家公務員には、人事院規則14―8の運用通知(人事院規則14―8の運用について、最終改正 令和7年12月19日職審―451)に、次の基準が明示されています。
| 対象 | 自営として扱う基準 |
|---|---|
| 独立家屋の賃貸 | 5棟以上 |
| 区分(独立家屋以外)の賃貸 | 貸与できる独立的な一区画が10室以上 |
| 土地の賃貸 | 契約件数が10件以上 |
| 駐車場の賃貸 | 建築物・機械設備を設けたもので 駐車台数10台以上 |
| 不動産・駐車場の賃貸料収入 | 合計で年額1,000万円以上 (建物賃貸のみで床面積の合計が600㎡未満は除く) |
| 太陽光発電設備 | 定格出力50キロワット以上 |
(2026年8月時点。根拠:人事院規則14―8の運用について、最終改正 令和7年12月19日職審―451)
「5棟10室・年収500万円までなら問題ない」という要約を見かけることがありますが、これは正確ではありません。原典の賃貸料収入の基準は年額1,000万円以上です。
しかもこの基準は「そこまで自由にできる」という許可枠ではなく、「その規模に達すると自営に該当し、承認が必要になる」という線引きです。基準未満であっても、職務専念義務などの服務義務は常に及びます。
基準に達しても要件を満たせば承認される
基準に達して自営として扱われる場合でも、次のいずれにも適合すれば承認の対象になります。
- 職員の官職と賃貸との間に特別な利害関係(発生のおそれを含む)がないこと
- 入居者募集・集金・維持管理などの管理業務を事業者に委ねるなどして、職務の遂行に支障が生じないことが明らかであること
- 公務の公正性・信頼性の確保に支障が生じないこと
基準に達しても一律に不可というわけではなく、こうした要件を満たして承認を受ければ行えます。「5棟10室までは自由にできる」という理解は、承認要件を抜きにした片面だけの切り取りです。
地方公務員は所属自治体の条例・規則が正
人事院規則14―8とその規模基準は、国家公務員を対象にしたものです。
地方公務員には直接適用されません。地方公務員法38条2項により、任命権者が定める許可基準は、人事委員会規則(人事委員会を置かない自治体では地方公共団体の規則)に委ねられています。多くの自治体が人事院の基準を参考に運用していますが、内容が同一とは限りません。
地方公務員にとって最終的に正となるのは、国の基準ではなく所属先の規程です。上記の数値基準をそのまま自分に当てはめず、所属する自治体の規程を確認しておく必要があります。
公務員固有の「守りの土台」をどう使うか
公務員には、退職手当・年金払い退職給付(共済3階)・財形・共済貯金といった守りの制度が手厚く用意されています。
ただし退職手当の支給水準は、退職給付の官民均衡のためおおむね5年ごとに見直されます。年金の3階部分も、かつての職域加算から積立方式の年金払い退職給付へと仕組みが変わりました。「退職金と年金があれば老後は安心」という親世代の前提は、世代によって変わりつつあります。
足元の制度を土台にしたうえで、新NISA・iDeCoという非課税の器を重ねていくのが、公務員の資産運用の基本形です。
退職手当・年金払い退職給付は「土台」だが以前ほど手厚くない
退職手当は、退職理由によって支給水準が大きく異なります。
| 退職理由 | 平均支給額 |
|---|---|
| 定年 | 約2,160万円 |
| 応募認定(早期退職) | 約2,470万円 |
| 自己都合 | 約345万円 |
これは全府省を集計した平均額です。府省・職種・勤続年数によって幅があるため、あくまで目安として捉えておく必要があります。まとまった退職手当を受け取ったあとの置き場や、受け取り方による税負担の考え方は退職金の資産運用で整理しています。
年金払い退職給付は、2015年の被用者年金一元化で旧共済年金の3階部分(職域加算)が廃止された代わりに新設された、積立方式の年金です。終身退職年金と有期退職年金がそれぞれ半分ずつで構成され、原則65歳から受け取りが始まります。
土台としては手厚い制度ですが、見直しや制度変更によって、親世代ほどの前提を置きにくくなっています。自助での上乗せが必要になっている、という理解が実態に近いといえます。
財形・共済貯金は安全な守りの枠として使える
財形年金貯蓄・財形住宅貯蓄は、要件を満たせば非課税の枠が設けられています。
| 種類 | 非課税の内容 |
|---|---|
| 財形年金貯蓄 | 要件を満たせば元本550万円まで 利子等が非課税 |
| 財形住宅貯蓄 | 要件を満たせば元本550万円まで 利子等が非課税 |
| 両方を利用する場合 | 合わせて最高550万円まで (うち保険型は385万円まで) |
| 一般財形貯蓄 | 使途自由。利子等は課税 |
共済貯金は、各共済組合が組合員向けに提供する任意の積立で、市中の金利より高めの利率が付くことがあります。利率や制度の内容は共済組合によって異なるため、所属する共済組合の制度を確認しておくとよいでしょう。
いずれも元本の安全性が高い、守りの枠として使えます。ただし低金利の局面で、守りの主役を円建て・低利回りの資産だけに寄せてしまうと、その守り自体が実質的に目減りしてしまうことがあります。

新NISAとiDeCoを公務員はどう使い分けるか
新NISAとiDeCoは、いずれも公務員が利用できる非課税の器です。
新NISAは年齢の上限がなく非課税期間も無期限で、いつでも引き出せるため、運用の主軸になります。iDeCoは掛金が全額所得控除の対象になり、節税をしながら老後資金を作れますが、公務員の掛金上限は月2.0万円で、原則60歳まで引き出せません。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 性格 | 非課税で運用できる「器」 | 私的年金(老後資金づくり) |
| 掛金の所得控除 | なし | あり(全額) |
| 引き出し | いつでも可能 | 原則60歳まで不可 |
| 対象年齢 | 18歳以上・上限なし | 原則65歳未満 (2026年12月に拡大予定) |
| 使いどころ | 手元の流動性を確保しつつ 非課税で運用する主軸 | 掛金控除を効かせながら 老後資金を積み立てる |
両者は排他的な制度ではありません。手元流動性を残したい資金は新NISA、掛金控除を効かせたい老後資金はiDeCoという役割分担が基本になります。新NISA・iDeCoを含め、そもそもどの手段で運用するかを幅広く見比べたい場合は資産運用は何がいいか(手段別の比較)が参考になります。
新NISAは引き出し自由で公務員の運用の主軸
新NISAは、つみたて投資枠と成長投資枠を合わせて年360万円、生涯では1,800万円まで非課税で保有できます。
期間は無期限で、年齢の上限もありません。いつでも売却・引き出しができ、保有商品を売却すると翌年以降に非課税枠が復活します。
使う時期が読めない資金や、当面の予備費も置ける柔軟さがあり、長期積立の主軸に据えやすい制度です。
iDeCoは掛金全額が所得控除、上限は月2.0万円
iDeCoは、掛金の全額が所得控除の対象になり、現役時代の税負担を軽くしながら老後資金を作れます。
公務員の掛金上限は月2.0万円です。2024年12月に月1.2万円から引き上げられ、2026年12月にはさらなる拡大が予定されています。
安定収入という強みを、どこまでリスクに振り向けるか
公務員の安定収入は、収入が読めて解雇されにくいという特性から、長期・積立投資と相性がよく、本来リスクを取りやすい立場にあります。
その強みは、過度に守ることでも、勧誘に乗って過剰に攻めることでもなく、長期・分散・積立に活かすのが基本です。
加えて、守りを現金や円建ての低利回り資産だけに寄せると、その守り自体がインフレと円安によって実質的に目減りしてしまいます。日本の家計は現預金・円への偏りが大きく、円資産に偏っている人ほど、資産の一部を外貨・海外・実物へ振り向ける通貨・地域の分散が、実は守りとして働きます。
誰もが海外の比率を増やすべきというわけではありません。いま円資産にどれだけ偏っているかという配分比率で、分散の必要性を判断することが重要です。
安定収入は「長期・積立・分散」の最大の武器
収入の予見性が高く途切れにくいほど、毎月の積立を継続しやすくなります。
価格が高いときも安いときも買い続ける時間分散が効きやすく、相場に一喜一憂して積立を止めないことが、長期の資産形成では大きな差になります。
公務員の安定収入は、この継続を下支えする強みとして活かせます。
守りを円建てだけに寄せるとインフレ・円安に弱い
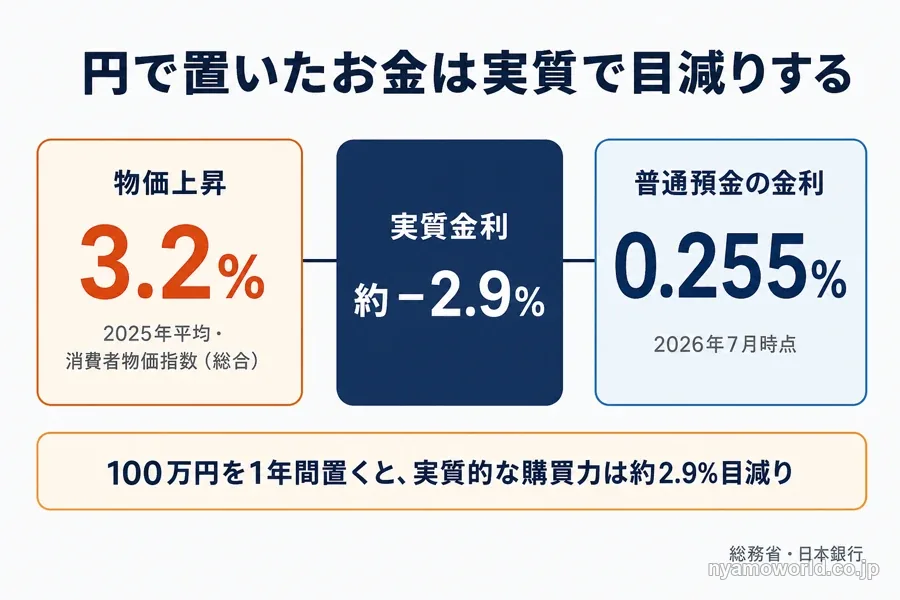
物価が上がると現金の額面は変わらなくても、実質的な購買力は下がっていきます。
消費者物価指数(総合)は2022年以降、前年比2%を超える上昇が続き、2025年平均は前年比3.2%でした(総務省)。一方、普通預金の金利は2026年7月時点で0.255%にとどまり、名目金利から物価上昇率を引いた実質金利はおよそマイナス2.9%です(日本銀行・総務省)。100万円を1年間普通預金に置いた場合、実質的な購買力は約2.9%目減りする計算になります。
為替も、2020年末に1ドル約103円だったものが、2024年末には157.89円、2026年7月には月中平均で約162円まで進んでいます(日本銀行)。円安が進むほど、海外のモノ・サービスに対する円の価値は下がります。
守りを円建て・低利回りの資産だけに寄せると、この2つの動きに同時に弱くなります。
分散は、次の4つの軸で考えるものです。
- 資産:株・債券・不動産・現金などに分ける
- 地域:国内・海外に分ける
- 時間:一度に投じず時間をかけて買う
- 通貨:円・外貨に分ける
多くの人は資産と時間の分散は意識していても、地域と通貨の分散が抜け落ちがちです。円偏重の是正とは、この2つの軸を資産の一部に足していく作業にあたります。
与信を狙った不動産投資勧誘とどう向き合うか
安定収入があり与信が高いと評価される公務員は、投資用不動産の勧誘を受けやすい立場にあります。融資が通りやすいことと、借りて現物の不動産を買うのが得かどうかは、別の問題です。
なぜ公務員は不動産投資勧誘の標的になりやすいのか
投資用不動産を扱う業者にとって、公務員は金融機関の融資審査に通りやすい、狙いやすい属性です。
独立行政法人国民生活センターは2019年3月28日、「20歳代に増える投資用マンションの強引な勧誘に注意!」と題した注意喚起を公表しています。20歳代の相談件数は2013年度の160件から2018年度には405件へ、約2.5倍に増加し、平均の契約購入金額は2,000万円を超えて推移していました。相談内容には、収入に合わない高額なローンを組まされて返済が困難になったケースや、金融機関への申告で虚偽の記載を指示されたケースが含まれています。
与信の高さは、裏を返せば勧誘されやすさでもあります。
融資が通ることと投資判断の合理性は別
融資が通っても、現物の不動産を持ち続けること自体には、いくつもの負担が伴います。
空室、金利上昇、売却時の元本割れ、管理委託コストに加えて、借入を使うほど損益が増幅されるレバレッジの逆回転といったリスクが残ります。
融資が通るという理由だけで判断せず、出口まで含めて損得を自分で見極めることが欠かせません。
円偏重の是正|海外・実物への分散という選択肢
円資産への偏りを是正する分散の手段は、主に現物の海外不動産、海外REIT、少額・分散・委託のファンド型の3つです。
まとまった資金や現地情報、管理の手間をかけられる人ばかりではありません。多くの人にとっては、運用のプロに委託して少額・分散で持つファンド型が、現実的な入口になります。日本の証券会社を通じて円で買い付けられる公募の投資信託の形をとる商品もあります。
現物・海外REIT・ファンド型で負担と手軽さが変わる
3つの手法は、負担のかかり方と手軽さが異なります。
自分で選べるコントロールが最大だが、資金・現地管理・出口の負担も自分持ちで、流動性は低い
証券口座で少額・高流動性だが、株式市場と連動しやすい
運用のプロに委託し、少額・分散で持てる。個別物件は選べず、市場・為替リスクは残る
分散先として、人口動態や住宅需給を背景に米国の住宅市場が注目されることがあります。米国住宅を対象にしたファンド型の一例と評判はUSマイホームファンドの評判で確認できます。これはあくまで過去・現在の状況の説明であり、将来の価格上昇や運用成果を保証するものではありません。
資金・手間・流動性のどこを優先するかで、自分に合う手法は変わります。手法ごとの選び方は海外不動産投資の選び方(4つの投資手法)で詳しく比較しています。
ファンド型でも残るリスク
少額・分散・管理委託によって現物特有の負担は軽くなりますが、消えないリスクもあります。
為替リスク
海外の資産は外貨建てで運用されるのが一般的で、為替ヘッジのない商品では、円に換算した受け取り額が為替の動きによって増減します。
元本割れの可能性
元本保証の商品ではありません。不動産市況や金利、為替、流動性、運用状況などの影響を受けて基準価額が変動し、投資元本を下回る可能性があります。
集中リスク
特定のアセットや単一の国に投資対象を絞る特化型の商品では、複数の物件・案件に分散されていても、その市場全体が崩れれば影響を受けます。分散をしても消えない集中リスクです。
換金制限
商品によっては、運用開始から一定期間は換金できない解約制限が設けられていることがあり、現物の不動産よりも換金しづらい面があります。
いずれも消えないリスクです。当面(数年単位で)使う予定のない余裕資金で検討することが前提になります。海外不動産に投資する際のリスクを網羅的に押さえたい場合は海外不動産投資のデメリット6つで解説しています。
公務員の資産運用、どこまでやるべきか
まず取り組みたいのは、副業規制に触れない金融商品と共済・財形で守りの土台を固め、安定収入を活かして無理のない範囲で長期・積立・分散を続けることです。
そのうえで、円資産に偏っていて当面使う予定のない余裕資金があり、為替変動をある程度受け入れられる人は、海外・実物への分散を検討する価値があります。
海外・実物への分散を検討する価値があるのは、次のような人です。
- 円資産に偏っていて、その一部で通貨・地域の分散をしたい人
- 当面(数年単位で)使う予定のない中長期の余裕資金を持てる人
- 為替変動を一定程度受け入れられる人
一方で、次のいずれかに当てはまる場合は、見送るという判断も妥当です。
- 3年以内に使う予定の資金しか用意できない人
- 為替リスクを一切取りたくない人
- 元本割れを1円も許容できない人
- 生活防衛資金がまだ十分でない人
新NISA・iDeCoと共済・財形、国内中心の分散で完結させる、あるいはまず生活防衛資金と余裕資金を分けることを優先するという選択も、同じように妥当です。
前向きに検討する場合は、仕組みと最新の条件を無料セミナーで確認しておくと安心です。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
公務員の資産運用に関するFAQ
- 公務員が新NISAやiDeCoをしていることは、職場にバレますか?
-
勤務時間中でなければ、資産運用そのものを行うこと自体は問題なく、株式や投資信託の保有・売買を職場へ届け出る仕組みは通常ありません。新NISAの運用益は非課税、iDeCoの掛金は所得控除の対象で、いずれも副業として扱われることはありません。心配な点があれば所属先に確認しておくと安心です。
- iDeCoは公務員でも加入できますか?掛金の上限はいくらですか?
-
公務員もiDeCoに加入できます。掛金の上限は月2.0万円で、2024年12月に月1.2万円から引き上げられました(2026年8月時点)。2026年12月にはさらなる拡大が予定されているため、加入前に最新の条件を確認しておくと安心です。掛金は全額が所得控除の対象になり、節税をしながら老後資金を作れます。
- 退職手当の平均額はどれくらいですか?
-
令和6年度の定年退職者の平均支給額は約2,160万円です(内閣官房内閣人事局・令和7年12月公表)。ただしこれは全府省を集計した平均で、府省・職種・勤続年数によって金額は大きく異なります。自己都合退職の場合の平均は約345万円と退職理由によっても差が大きいため、あくまで目安として捉えておく必要があります。
- 海外不動産ファンドは新NISAで購入できますか?
-
購入できません。新NISAの対象商品は制度側で限定されており、海外不動産ファンドのような公募の投資信託の一部はNISAの対象外です。非課税のメリットは受けられないため、新NISAとは別の資金の置き場として検討することになります。
- 海外不動産ファンドに元本保証はありますか?
-
元本保証はありません。不動産市況・金利・為替・流動性・運用状況などの影響を受けて基準価額が変動し、投資した元本を下回る可能性があります。分散投資であっても消えないリスクのひとつとして理解したうえで、余裕資金の範囲で検討することが大切です。
まとめ
公務員でも、株式・投資信託・新NISA・iDeCoといった金融商品の資産運用は、副業・兼業規制の対象外が原則で問題なく行えます。規制が関わるのは不動産賃貸などの一定規模を超えた「事業」で、国家公務員は人事院規則の基準、地方公務員は所属自治体の条例・規則が最終的な正となります。
まず取り組みたいのは、共済・財形・退職手当・年金払い退職給付という守りの土台の上に、新NISAとiDeCoを重ねることです。安定収入という強みは、過度に守ることでも勧誘に乗って過剰に攻めることでもなく、長期・分散・積立に活かすのが基本になります。
そのうえで守りを円建てだけに寄せているなら、資産の一部を外貨・海外・実物へ振り向ける分散も検討の余地があります。融資が通りやすいからといって現物不動産が得とは限らず、少額・分散・委託で関われるファンド型のような選択肢にも、為替や元本割れといった残るリスクは伴います。
規制の線引きを理解したうえで、自分にとってどこまでの分散が無理のない範囲かを見極めることが、公務員の資産運用の第一歩です。前向きに検討する場合は、仕組みと最新の条件を無料セミナーで確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。