最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
不動産会社にワンルーム投資を勧められたもののローンを組んで物件を買うのは怖い。不動産投資とはそもそもどんな投資で、借金をせずにできる方法はあるのかを知りたい。
借入で現物を買うと入居者がいない月も返済は止まりません。
不動産投資は賃料と値上がり益で稼ぐ投資で、借入で物件を買うのはそのやり方の一つです。借入をせずに自己資金だけで買える器もあり、器によって最低額・換金のしやすさ・税金・NISAの対象かまで変わります。
器ごとの違いを並べた表と借入をするか・しないかで選ぶ進め方を見ていきましょう。営業の提案を聞く前に自分の資金と使う時期に合う器を選べるようになります。
当サイトは記事からのセミナー申込などに応じて紹介報酬を受け取ることがあり、監修者は紹介先の主催会社の外務員です(監修者ページの利害関係について)。
借入をしない器を選べば返済も物件の管理もなく不動産に投資できます。
米国の住宅市場をテーマにした無料のオンラインセミナー(Zoom・2026年10月時点の回は60分)は、参加しただけでは購入にならず無理な勧誘はありません(主催者の案内)。借入も物件の管理もせずに海外の住宅用地への投資を知りたい人には、まずこのセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産投資とは賃料と値上がり益で稼ぐ投資
不動産投資の利益は、持っている間の賃料と売るときの値上がり益の2つから生まれます。
賃料のインカムゲインと売却のキャピタルゲイン
賃料による利益をインカムゲイン、値上がり益をキャピタルゲインと呼びます。
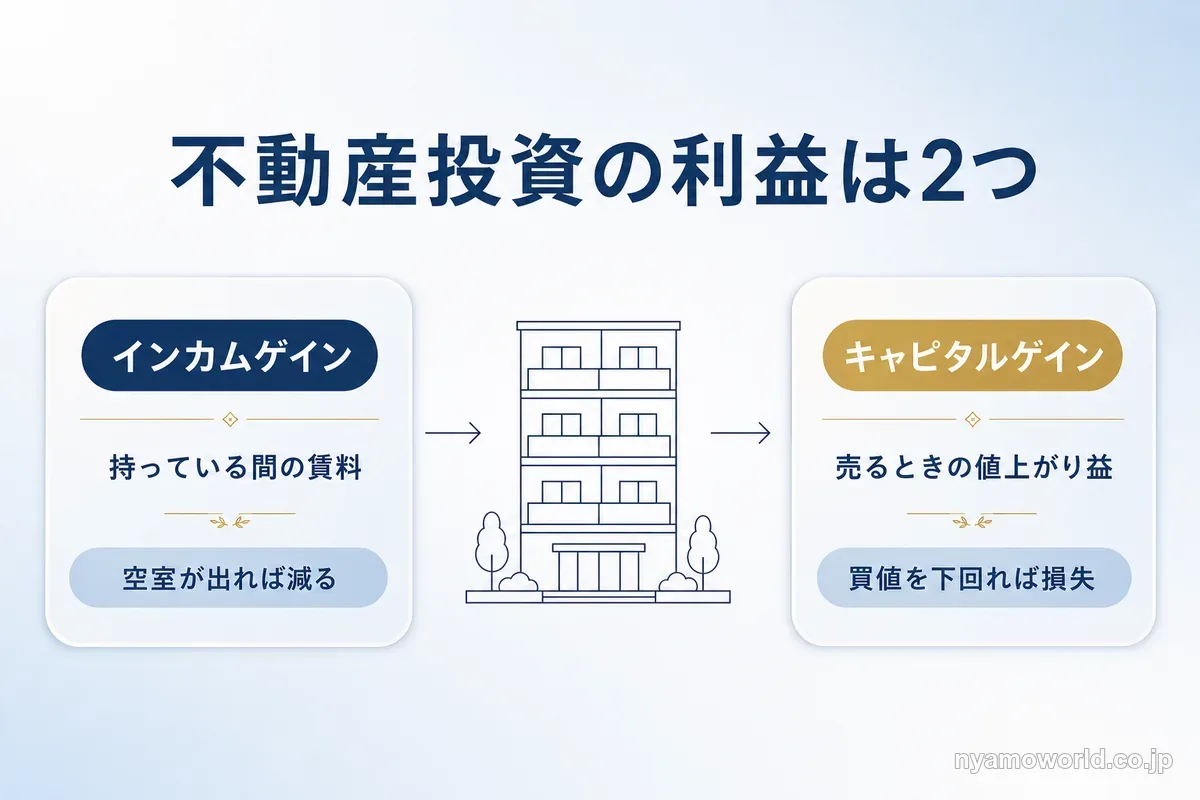
賃料は空室が出れば減ります。値上がり益は売る時点の価格しだいで、買った値段を下回れば損失に変わります。
借入をしなくても不動産に投資できる
物件を借入で買って人に貸す方法だけが不動産投資ではありません。REIT(不動産投資信託)・投資信託・ファンドを通じれば、借入をせずに不動産に投資できます。
借入をしない器では、投資できる額は手元の資金の範囲までです。その代わり賃料や分配が減っても返済の負担は生じません。
不動産投資の仕組みと利回り
不動産投資でどのくらい稼げるかは、利回りで比べます。
投資家が賃貸住宅一棟に期待する実質の利回りは、東京・城南で3.6〜3.7%です。大阪・名古屋・福岡は4.2〜4.5%で、札幌・仙台・広島は4.9〜5.1%です(日本不動産研究所 不動産投資家調査・2026年4月時点)。
上場している不動産投資信託のJ-REITは、予想分配金利回りの平均が5.47%です(不動産証券化協会 マンスリーレポート・2026年9月末時点)。どちらも賃料から生まれる利回りで、値上がり益は約束されていません。
表面利回りと実質(NOI)利回りの違い
物件の広告で目にする利回りが表面利回りか実質利回りかで、手残りの見通しは大きく変わります。
| 利回り | 計算のしかた | 引いているもの |
|---|---|---|
| 表面利回り | 年間の賃料の総額÷投資額 | なし(経費を引く前の数字) |
| 実質利回り(NOI利回り) | 賃料から運営費を引いた純収益÷投資額 | 管理費・修繕費・固定資産税などの運営費 |
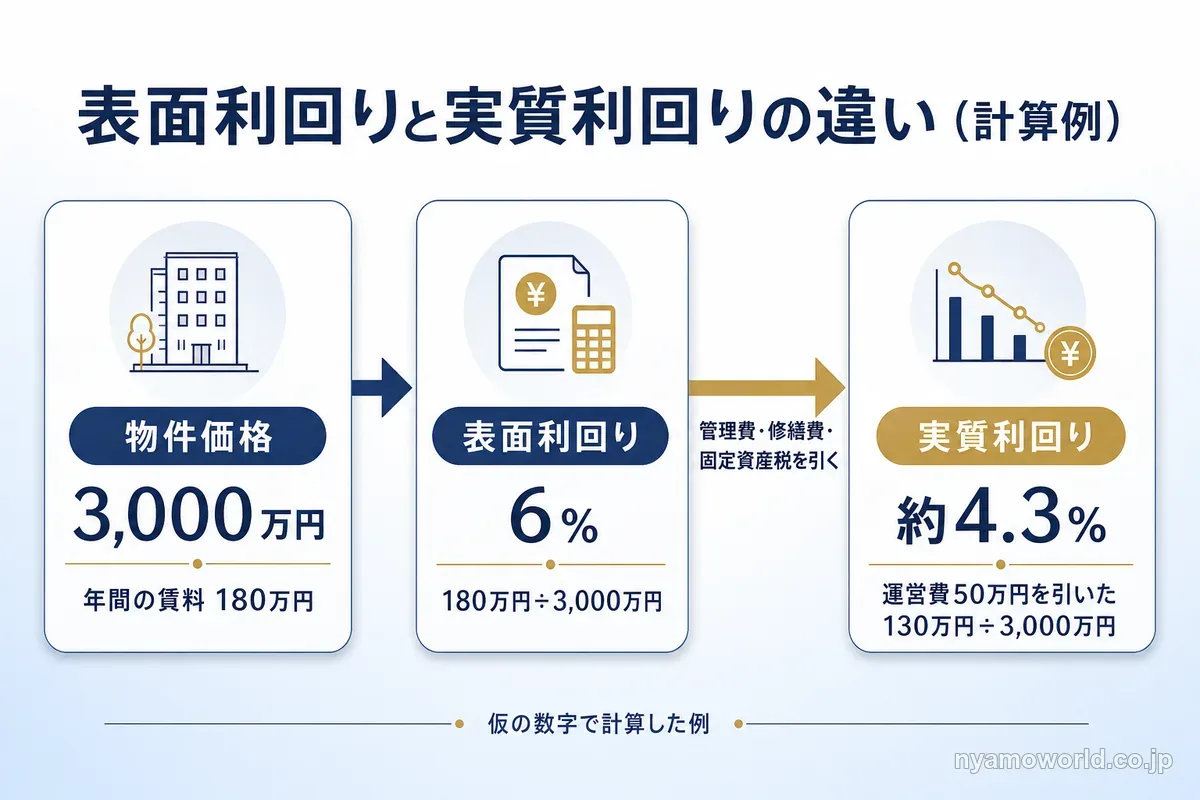
仮に3,000万円の物件で年間の賃料が180万円なら、表面利回りは6%です。運営費が年50万円かかれば純収益は130万円で、実質利回りは約4.3%に下がります。
買うときの費用も投資額に加わります。仲介会社を通して買う場合の仲介手数料の上限は、代金3,000万円の物件で税込105.6万円です(国土交通省の告示)。このほかに登録免許税と不動産取得税もかかります。
借入で買えば、純収益から返済を引いた残りが手元に残るお金です。金融庁も投資家に向けて、単年の賃料だけを見た利回りにとらわれず、経費・返済・売るときの見込みまで含めて考えるよう求めています(金融庁 投資用不動産向け融資に関するアンケート調査結果・2019年3月)。
物件を比べるときは、経費と返済を引いた手残りで見ましょう。
利回りを預金・国債・株式・REITと比べる
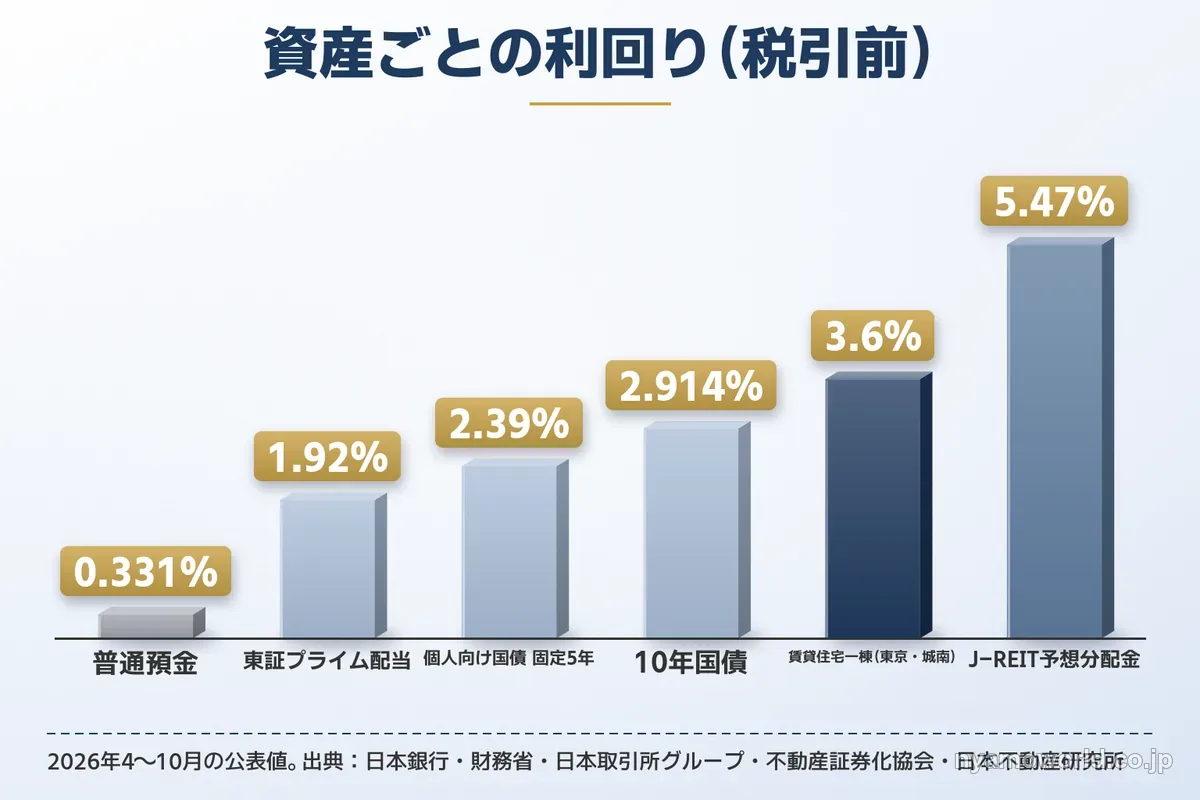
不動産の利回りがほかの資産と比べて高いのか、2026年10月時点で公表されている直近の数字を並べると分かります。
| 資産 | 利回り(税引前) | 時点 |
|---|---|---|
| 普通預金 | 0.331% | 2026年10月 |
| 個人向け国債 固定5年 | 2.39% | 2026年10月募集 |
| 10年国債(新発) | 2.914% | 2026年10月22日 |
| 東証プライムの配当利回り(加重平均) | 1.92% | 2026年9月 |
| J-REITの予想分配金利回り(平均) | 5.47% | 2026年9月末 |
| 賃貸住宅一棟の期待利回り (東京・城南のワンルーム) | 3.6% | 2026年4月 |
出典:日本銀行・財務省 国債金利情報・日本取引所グループ・不動産証券化協会・日本不動産研究所
賃貸住宅の現物の利回りは、国債や株式の配当より高くJ-REITより低い水準です。
ただし現物は、この利回りと引き換えに借入の金利と売買の費用を負います。1物件が数百万〜数千万円と大きく、一部だけを売ることもできません。売りたいときは売却に数か月かかります。
J-REITの予想分配金利回りは、価格が上がれば下がる数字です。資産ごとの利回りを100万円あたりの金額で比べたいときは、インカムゲインとは?資産別の利回りと「100万円で年いくら」を実額で解説で計算しています。
不動産投資の種類|現物・REIT・ファンド・クラウドファンディング
不動産投資の器ごとの特徴は、手に入れる権利の中身で決まります。最低額・換金のしやすさ・税金・保護の有無は次のとおりです。REIT・私募ファンド・クラウドファンディングを根拠の法律と仕組みの図で比べた内容は不動産ファンドとは|REIT・私募・クラウドファンディングの違いにまとめています。
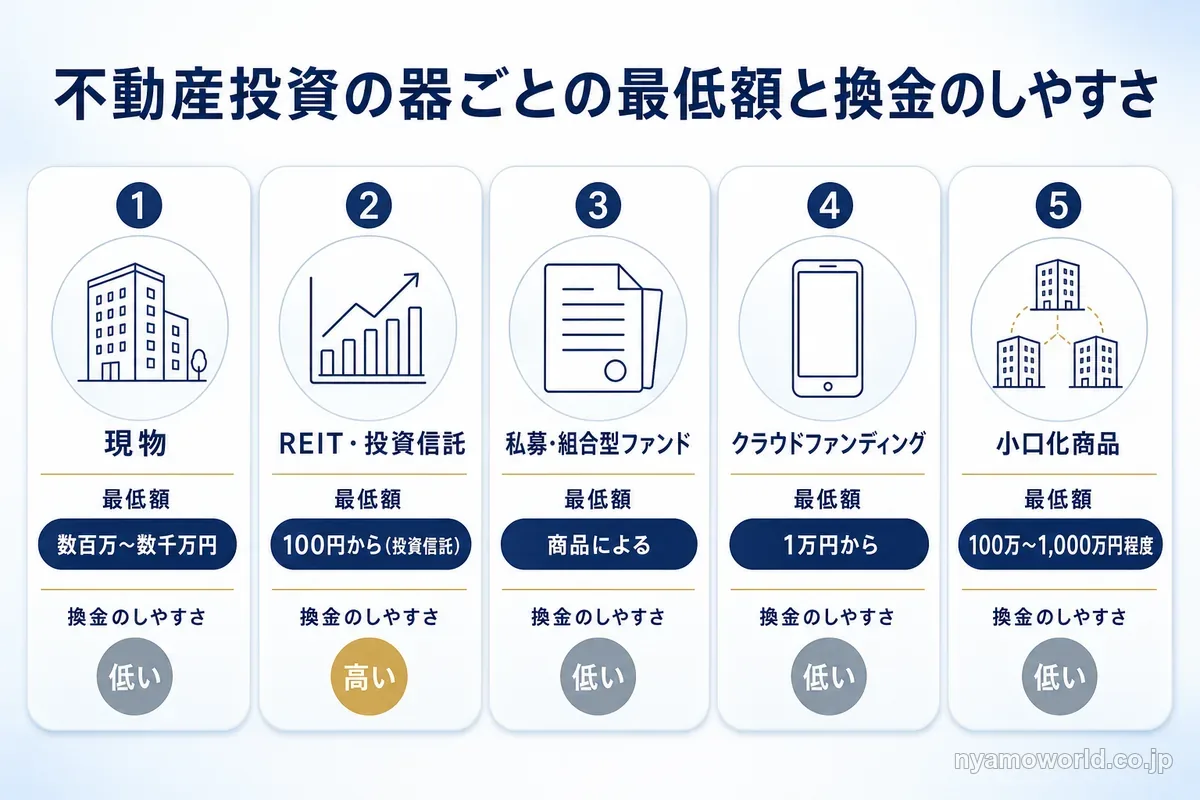
| 器 | 最低額の目安 | 換金のしやすさ | 賃料・分配の税金 | NISA | 投資者保護基金 |
|---|---|---|---|---|---|
| 現物(区分・一棟・戸建て) | 数百万〜数千万円 | 低い(売却に数か月以上) | 不動産所得で総合課税 | 対象外 | 対象外 |
| 上場REIT・REIT投信 | 投資信託は100円から | 高い(毎営業日に換金できる) | 20.315%の申告分離課税 | 成長投資枠の対象 | 対象 |
| 私募・組合型ファンド | 商品による(高め) | 低い(中途換金と譲渡に制限) | 匿名組合型は雑所得で総合課税 | 対象外 | 対象外 |
| 不動産クラウドファンディング | 1万円から | 低い(運用期間は動かせない) | 匿名組合型は雑所得 | 対象外 | 対象外 |
| 不動産小口化商品 | 100万〜1,000万円程度 | 低い(持分の譲渡に制約) | 不動産所得で総合課税 | 対象外 | 対象外 |
この表の中で、少額から買えて換金しやすくNISAと保護基金の対象になるのはREITと投資信託です。
投資者保護基金は、証券会社が預かった資産を返せなくなったときに一般の顧客一人あたり1,000万円まで補償する仕組みです(日本投資者保護基金)。値下がりの損失は補償しません。
現物(区分マンション・一棟アパート・戸建て)
現物の不動産投資は、物件を自分で買って人に貸す方法です。数百万〜数千万円単位の買い物なので、自己資金に借入を足して買うことが多くなります。
金融機関は物件の代金をすべて貸すのではなく、一部を自己資金で用意するよう求めることが多くあります。金融庁の2019年の調査では、自己資金を必ず求める銀行が15%、おおむね3分の2以上の案件で求める銀行が63%でした。
管理は管理会社に任せられます。ただし委託しても修繕などの法的な義務は持ち主に残ります(東京都住宅政策本部)。空室・修繕・入居者への対応をどうするかは、最後は持ち主が決めます。
REIT・投資信託(借入なし・少額・換金しやすい)
REITは投資家から集めたお金で複数の不動産を持ち、賃料を主な原資に分配する仕組みです。上場REITやREITに投資する投資信託は証券会社で買えて、投資信託なら100円から始められます。分配金の目安や上場していないファンドとの違いはリートとは|不動産投資信託の仕組みと非上場ファンドとの違いで詳しく比べています。
上場REITは取引所で売買でき、REITに投資する投資信託は販売会社に解約を申し込めます。NISAの成長投資枠でも買えます(毎月分配型の投資信託は対象外)。現物と比べると借入なしで毎営業日に換金できる点が違います。
その代わり価格は毎日動き、株式市場と一緒に下がることもあります。不動産市況の悪化・金利の上昇・投資法人の倒産や上場廃止のリスクもあります。分配金は配当控除の対象になりません。値動きや金利の上昇で分配金がどう変わるかはリートはおすすめしない?と言われる理由|値動き・金利・分配金で確かめられます。
ファンド・クラウドファンディング・小口化(借入なし・換金しにくい)
ファンド・クラウドファンディング・小口化商品は、組合への出資や不動産の共有持分を買い、特定の不動産から生まれる賃料や売却益を受け取る器です。最低額の目安はクラウドファンディングが1万円から、小口化商品が100万〜1,000万円程度です。
どれも運用期間中は換金しにくく、組合型の契約は投資者保護基金の対象外です。NISAでも買えません。
物件を選んで運用するのは事業者なので、運用する会社の信用も確かめる必要があります。私募ファンドの中には、個人なら投資性の金融資産が1億円以上などの条件があり一般の個人は買えないものもあります。
不動産投資のメリットとデメリット
不動産投資のメリットは現物を借入で買うときにいちばん大きくなり、デメリットも同じように大きくなります。
不動産投資のメリット
不動産投資には次のようなメリットがあります。
- 賃料が入る限り売らなくても収入が続く
- 株式や預金と違い、建物と土地という実物に投資できる
- 現物なら借入を使い、手元の資金より大きな物件を持てる
- REITなら借入なしで少額から複数の物件に分けて投資できる
実物資産は物価が上がる局面で価値が見直されることもあります。ただし入居者のいる物件を買っても、貸主の側から一方的に賃料を上げることはできません(東京都住宅政策本部)。
借入で大きな物件を持つと、損失も同じ倍率で大きくなります。
不動産投資のデメリットとリスク
金融庁は借入で不動産を買う投資家に向けて、目先の収入が良好に見えても次のリスクがあると示しています(2019年3月)。
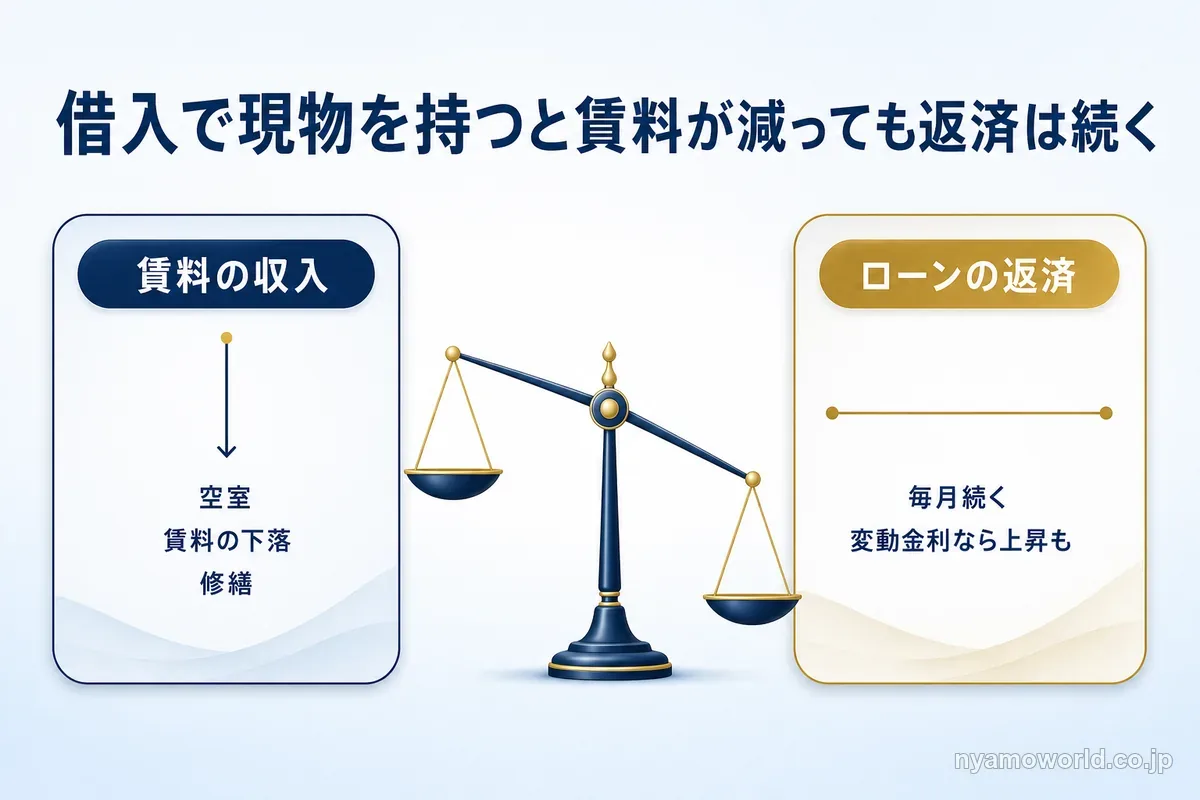
- 環境の変化や建物の古さで賃料が下がり空室が出る
- サブリースの保証賃料でも、減額や契約の解除が起きる
- 変動金利なら金利上昇で返済額が増える
- 返済の途中で売ろうとしても、思った価格ですぐに売れない
- 返済期間中に相続や事業の引き継ぎが起きることがある
どのリスクも、賃料が減っても返済は続くことで重くなります。
空室の心配は数字にも出ています。全国の賃貸用の空き家は2023年に443万6千戸あり、空き家全体の約半分を占めます(総務省 令和5年住宅・土地統計調査)。
建物の修繕も周期的に来ます。国土交通省が示す賃貸住宅の事例では、外壁や屋根の塗装は築11〜15年目が目安です。
これらのリスクが重なって赤字になる失敗の型と買う前に確かめることは、不動産投資のリスクと失敗の型で順に見られます。
不動産投資は儲かるか・向く人と向かない人
投資用不動産で利益を出している人もいれば赤字の人もいます(東京都住宅政策本部)。儲かるかどうかは不動産そのものより、資金の余裕と買い方で分かれます。
借入で現物を買う方法が合うのは次のような人です。
- 自己資金を用意でき、空室や金利の上昇があっても返済を続けられる収入がある
- 物件選びや修繕や入居者への対応の判断に時間を使える
- 不動産投資を賃貸経営と考え、借入の全期間の収支を自分で計算できる
反対に次のような人は、借入で現物を買う方法と相性がよくありません。
- 自己資金がなく、物件の代金をすべて借入でまかなうよう勧められている
- 節税や将来の値上がりだけを理由に買おうとしている
- 数年以内に使う予定のお金で買おうとしている
借入をしない器なら条件が変わります。収入による審査も管理の手間もなくなるので、選び方の軸は換金のしやすさに移ります。
買う前に知っておく勧誘と契約の注意
投資用マンションの勧誘では、宅建業者が禁じられている行為があります(東京都住宅政策本部 悪質な勧誘電話への注意)。
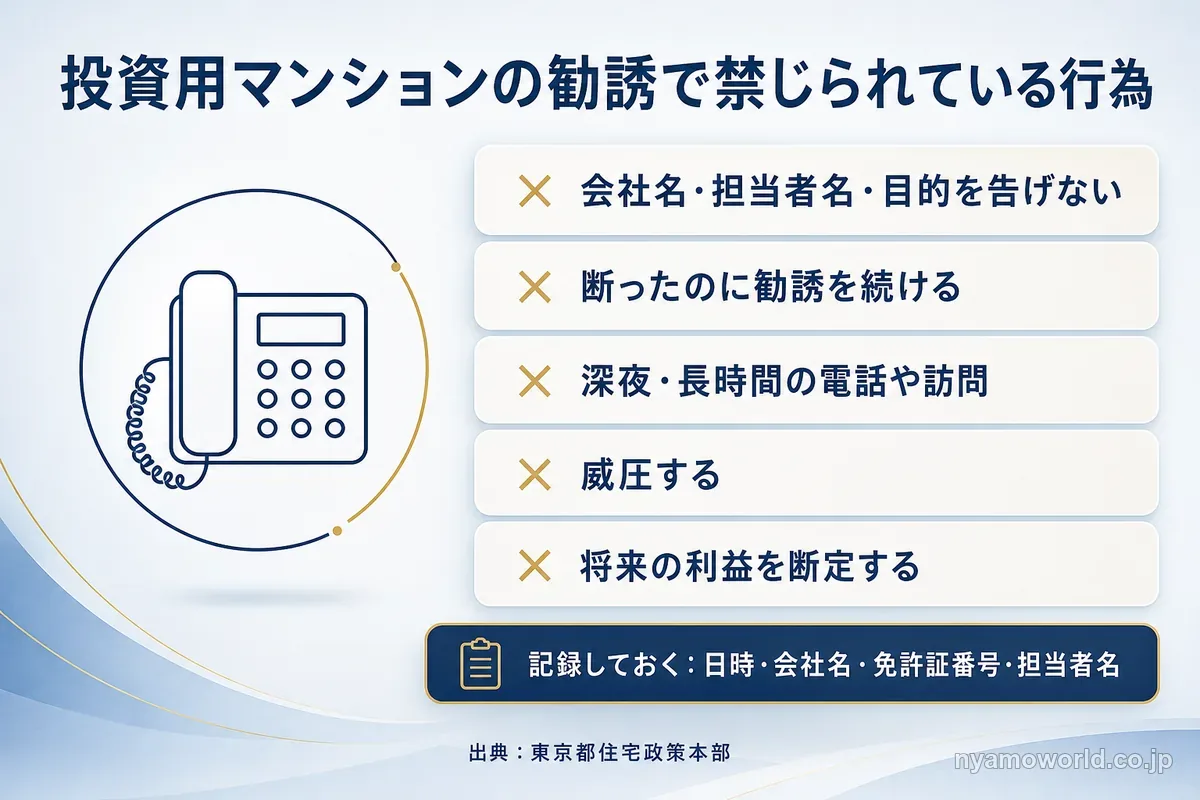
- 勧誘の前に会社名・担当者の名前・勧誘の目的を告げない
- 断ったのに勧誘を続ける
- 深夜や長時間の電話や訪問で困らせる
- 威圧する
- 不確実な将来の利益を断定して伝える
東京都はしつこい勧誘は宅建業法違反だと明記しています。勧誘を受けたら日時・会社名・免許証番号・担当者名・やり取りを記録しておきましょう。
契約の前には、重要事項説明書の下書きを契約予定日の数日前にもらって読む時間を取ります。口頭で聞いた約束は重要事項説明書に書き足してもらわないと証拠が残りません。
家賃保証をうたうサブリース契約でも、入居状況や近隣の家賃の下落で賃料が減額されることがあります。契約期間中にサブリース業者の側から解約されることもあります(金融庁・消費者庁・国土交通省の連名の注意喚起)。
融資を伴う投資用不動産の相談は金融庁の金融サービス利用者相談室(0570-016811)で受け付けています。契約全般のトラブルは消費者ホットライン188に相談できます。
借入をするか・しないかで選ぶ不動産投資のやり方
不動産投資のやり方は、物件や商品を選ぶ前に借入をするかどうかで分かれます。
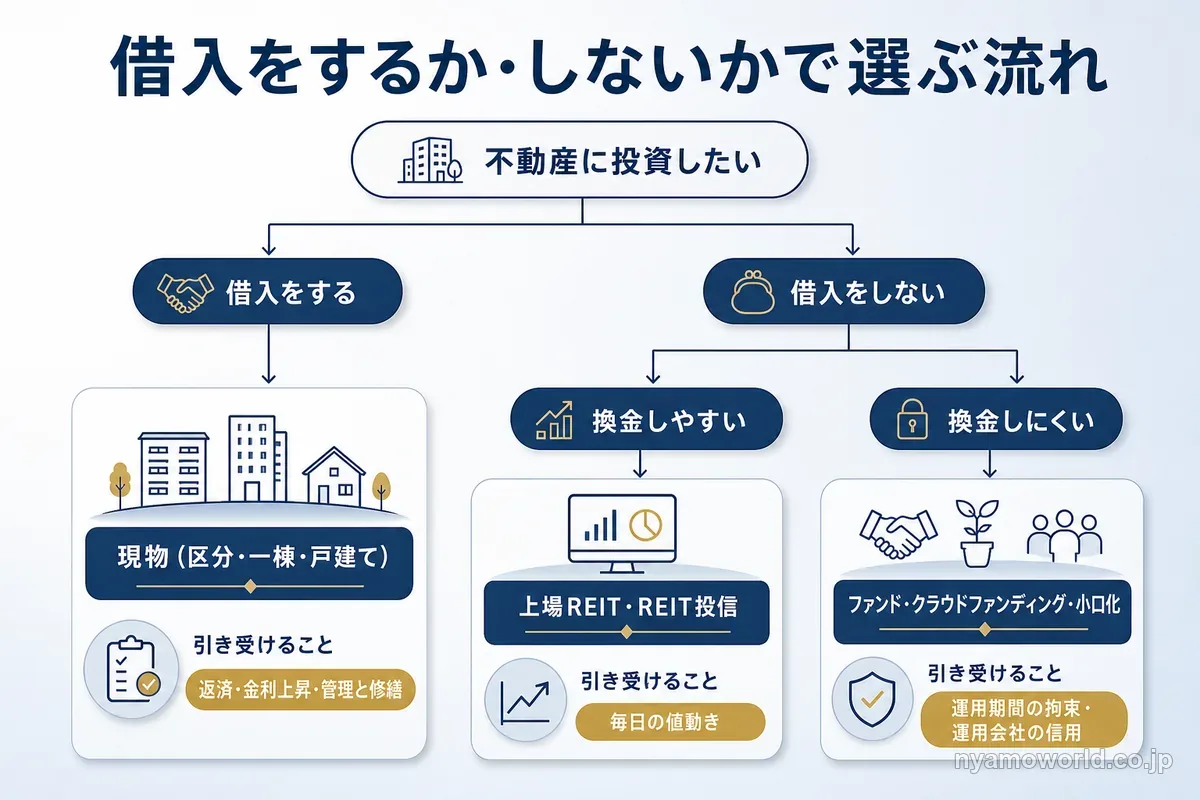
| やり方 | 器 | 向く人 | 引き受けること |
|---|---|---|---|
| 借入をして現物を持つ | 区分マンション・ 一棟アパート・戸建て | 自分で物件を選び、 空室や修繕の判断に時間を使え、 返済の見通しを立てられる人 | 返済・金利上昇・ 管理と修繕・売りにくさ |
| 借入なしで換金しやすい器を持つ | 上場REIT・REIT投信 | 少額から始めて、 必要なときに売りたい人 | 毎日の値動き |
| 借入なしで換金しにくい器を持つ | 私募・組合型ファンド・ クラウドファンディング・ 小口化商品 | 数年使わない資金で 特定の不動産に投資したい人 | 運用期間の拘束・ 運用する会社の信用 |
借入をするかどうかを決めると、引き受けるリスクの形が決まります。
借入をして現物を持つ場合の進め方
借入で現物を持つなら、物件を見る前に返済を続けられるかを計算します。東京都と金融庁が示す確かめ方をまとめると、次の順番になります。
- 用意できる自己資金と、毎月の返済に回せる余裕を決める
- 近隣の同じくらいの物件の賃料を複数比べ、無理のない賃料を見込む
- 固定資産税・保険料・管理費・修繕費を入れて収支を表にする
- 借入の全期間で、賃料の低下・金利の上昇・大規模修繕が起きた場合も計算する
- 重要事項説明書の下書きを読み、現地で管理の状態と周辺の環境を確かめる
収支の表は、賃料が下がった年でも給与から返済を足さずに済むかで読みます。
アパートを建てる・買う場合に空室・修繕・借入がどう重なるかは、アパート経営のリスク|やめたほうがいい人と収支の現実で計算の順に確かめられます。
借入をしない器を選ぶ場合の進め方
借入をしないなら、換金のしやすさを取るか運用期間の拘束を受け入れるかで器が決まります。
REITや投資信託は証券口座から買え、NISAの成長投資枠も使えます。必要なときに売れる分、価格の上下を毎日見ることになります。
ファンド・クラウドファンディング・小口化商品は、運用期間と中途換金の条件を申し込む前に確かめます。運用期間中に使う予定のないお金で、運用する会社の信用まで確かめたうえで選ぶ器です。
器ごとに詳しく比べられる記事
器ごとの弱点と選び方は、それぞれの記事でさらに詳しく比べています。
- 100万円台から買える共有持分の仕組みと危険性は不動産小口化商品とは|仕組み・危険性・相続税評価の見直し
- 1万円から始められる商品の弱点は不動産クラウドファンディングのデメリット|やめとけと言われる理由
- 海外の物件を現物で持つかファンドで持つかの違いは海外不動産投資のデメリット6つ|現物とファンド型でどこまで避けられるか
借入も管理もしない海外の不動産投資という選択肢
国内の物件に限らず、海外の不動産にも借入と管理なしで投資する方法があります。その一つが米国の住宅用地を裏付け資産とするファンドです。
海外の不動産に個人が投資する方法の全体はアメリカ不動産投資とは|個人ができる4つの方法と選び方で比べています。
海外の不動産に借入なしで投資する器
海外の不動産に借入なしで投資する器は、国内と同じく換金しやすいものと換金しにくいものに分かれます。
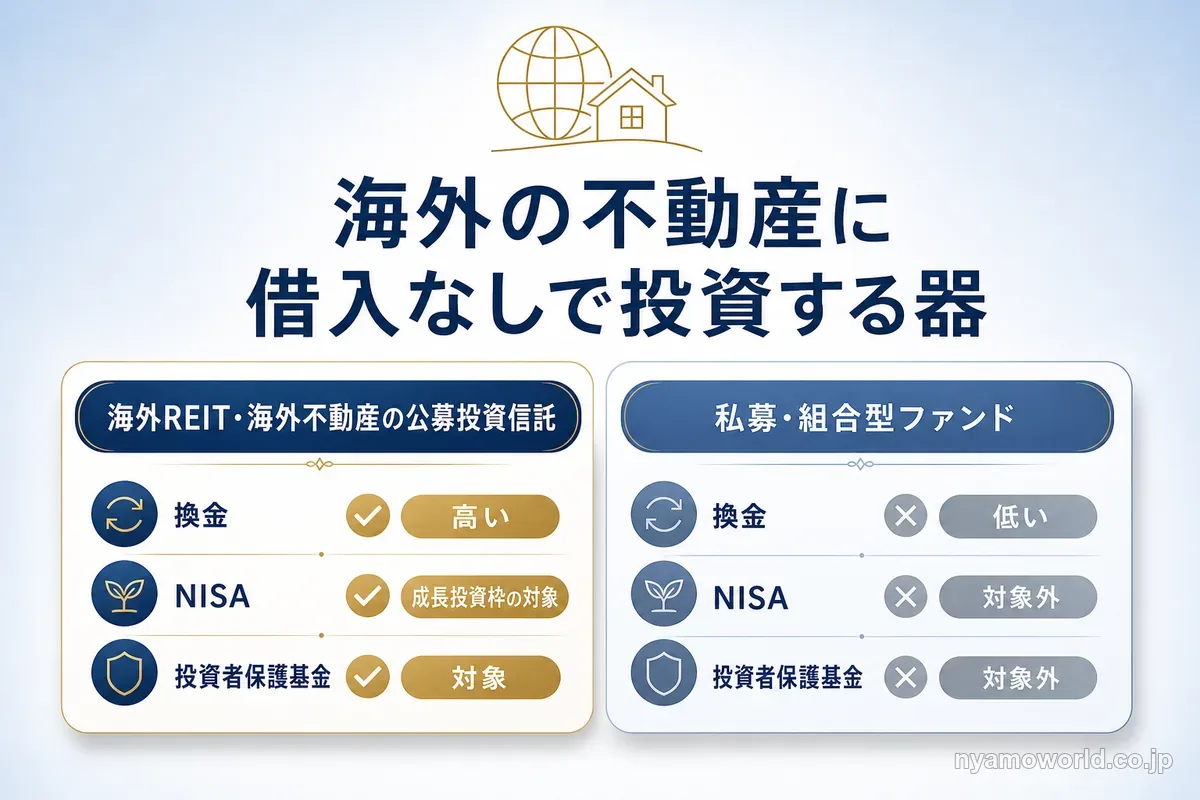
| 器 | 換金のしやすさ | NISA | 投資者保護基金 |
|---|---|---|---|
| 海外REIT・海外不動産の公募投資信託 | 高い | 成長投資枠の対象 | 対象 |
| 私募・組合型ファンド | 低い | 対象外 | 対象外 |
どちらを選んでも、円に戻すときは為替の影響を受けます。器による保護と税金の違いは国内と同じです。海外の器の違いは海外不動産投資のファンドとは|3つの器の違いと個人が買えるもの・選び方で詳しく見られます。
円の預金に偏った人の分散先としての米国の住宅用地
日本の家計の金融資産は2026年3月末で現金・預金が47.2%を占め、米国の10.7%と比べると預金に偏っています(日本銀行 資金循環の日米欧比較・2026年8月31日公表)。そこへ国内の物件を借入で買えば、資産も借入もさらに円に集まります。
米国の住宅用地を裏付け資産とするファンドは、借入も物件の管理もせずにドル建ての実物資産へ投資できる器の一つです。円建ての預金や国内の物件とは通貨も市場も違うので、円に偏った資産の分散先の候補になります。ファンドの実績の根拠と評判はUSマイホームファンド(ウォルトングローバル)の評判で検証しています。
一方で元本保証型の商品ではなく、不動産市況・金利・為替相場・流動性と投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後の一定期間は解約が制限されるので、国内の現物と同じく途中で換金しにくい投資です。費用とリスクは記事の最後に表示される留意事項で確かめられます。
数年以上使わないお金があり、借入も管理もせずに円以外の資産へ分けたい人は比べる価値があります。数年以内に使うお金や元本を減らせないお金しかない人は、まず資産運用は何がいい?目的・期間・リスクで選ぶ主要9手段の比較で置き場所を決めるほうが合います。自分で物件を選んで借入で規模を広げたい人は、国内の現物から比べましょう。
記事では比べきれないこと
この記事で分かるのは、不動産投資の器ごとの違いまでです。次の3つは記事だけでは確かめきれません。
- そのファンドの仕組みと費用が自分の資金の額と使う時期に合うか
- 最新の募集の条件
- 米国の開発現場の今の状況
主催者は、米国市場や開発現場の最新状況などウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。回によっては後半で具体的な選択肢の紹介があり、商品の紹介を含むセミナーです。
当サイトはこのセミナーの申込などに応じて紹介報酬を受け取ることがあり、監修者は主催会社の外務員としてこの商品の販売に関わっています(監修者ページの利害関係について)。
紹介先のセミナーの形は次のとおりです(2026年10月時点)。
- オンライン(Zoom)で参加費は無料
- 開催回は12:00〜13:00の60分
- 投資経験や資産額などの参加条件はない
- 申込には電話番号と今後の情報提供への同意が必要
- 参加しただけでは購入にならない
- 無理な勧誘はありません(主催者の案内)
申込の手順と当日の内容はUSマイホームファンドの無料セミナーとは|内容・勧誘の有無・申込前に知ることで見られます。
器の違いを知ったうえで当日の解説を聞けば、米国の住宅用地が自分の資産の分け方に合うかをお金を動かす前に確かめられます。
円の預金に偏った資産の分散先として米国の住宅用地について専門家に直接聞きたい人には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産投資に関するFAQ
- 不動産投資とは簡単に言うと何ですか?
-
不動産から入る賃料と売るときの値上がり益で利益を得る投資です。物件を買って人に貸す現物のほか、REIT・投資信託・ファンド・クラウドファンディングを通じて投資する方法もあります。賃料は空室が出れば減り、売る時点の価格が買った値段を下回れば損失になります。
- 不動産投資はいくらから始められますか?
-
器によって100円から数千万円まで違います。REITに投資する投資信託は100円から、不動産クラウドファンディングは1万円から、不動産小口化商品は100万〜1,000万円程度が目安です。現物の物件は数百万〜数千万円単位で、自己資金に借入を足して買うことが多くなります。
- 会社員でも不動産投資はできますか?
-
できます。REITや投資信託は証券口座があれば会社員でも買えます。現物を借入で買うときは金融機関の審査があり、代金の一部を自己資金で用意するよう求められることが多くあります。管理会社に任せても修繕などの判断は持ち主がするので、その時間を取れるかも確かめましょう。
- 自己資金ゼロで不動産投資を始めてもいいですか?
-
全額を借入でまかなう計画は避けたほうが安全です。金融庁の2019年の調査では、物件の代金の一部を自己資金でまかなうよう必ず求める銀行が15%、おおむね3分の2以上の案件で求める銀行が63%でした。自己資金は一切いらないとうたう勧誘の例も金融庁が指摘しています。
- 不動産投資の利益にかかる税金はどうなりますか?
-
器と利益の種類で変わります。現物の賃料は不動産所得として給与などと合算する総合課税です。売却益は分離課税で、売った年の1月1日時点で所有期間が5年を超えていれば20.315%、5年以下なら39.63%です。上場REITの分配金は20.315%の申告分離課税で、匿名組合型のファンドやクラウドファンディングの分配は雑所得です。
- 不動産投資は節税になりますか?
-
節税だけを理由に始めるのは避けましょう。不動産所得の赤字は給与などの所得と差し引きできるので、所得税が減ることがあります。ただし税が減るのは不動産で損失が出ているからです。相続については令和8年度税制改正大綱で、相続前5年以内に取得した一定の貸付用不動産を通常の取引価額に相当する額で評価する見直しが示されました(2027年1月1日以後の相続が対象・2026年10月20日時点で通達は未公表)。
- J-REITと現物の不動産はどちらがいいですか?
-
換金しやすさを取るか自分で物件を運営したいかで分かれます。J-REITは少額から買えて取引所で毎営業日に売れ、NISAの成長投資枠も使えますが価格は毎日動きます。現物は借入で手元の資金より大きな物件を持てる一方、売却に数か月かかり、空室や修繕の判断を持ち主が負います。
- 不動産投資はNISAで買えますか?
-
上場REITと、要件を満たすREITの投資信託は成長投資枠で買えます。毎月分配型の投資信託は成長投資枠で買えません。現物の不動産・組合型のファンド・不動産クラウドファンディング・不動産小口化商品はNISAの対象外です。
- 投資者保護基金があれば損をしませんか?
-
値下がりの損失は補償されません。投資者保護基金は、証券会社が分別管理を守らず預かった資産を返せなくなったときに一般の顧客一人あたり1,000万円まで補償する仕組みです。組合契約や匿名組合契約はこの基金の対象外なので、ファンドやクラウドファンディングは補償の対象になりません。
- ワンルームマンション投資を勧められたらどうすればいいですか?
-
その場で決めず、経費と返済を引いた手残りを自分で計算しましょう。広告の表面利回りは経費を引く前の数字です。重要事項説明書の下書きは契約予定日の数日前にもらって読みます。東京都はしつこい勧誘を宅建業法違反と明記しており、勧誘の日時・会社名・担当者名を記録して消費者ホットライン188に相談できます。
まとめ
不動産投資は賃料と値上がり益で利益を得る投資で、どの器で持つかによって最低額も換金のしやすさも違います。
本文で見た要点は次の3つです。
- 現物の利回りは広告の表面利回りではなく、経費と返済を引いた手残りで比べる
- 少額から買えて換金しやすくNISAと投資者保護基金の対象になるのはREITと投資信託
- 借入で現物を持つなら、賃料が下がった年も給与から返済を足さずに済むかを先に計算する
器の違いを知っておけば、勧められた物件の数字を自分で確かめてから決められます。借入をしないなら、必要なときに売れるREIT・投資信託か、数年使わないお金で特定の不動産に投資するファンドかで選べます。
借入も物件の管理もせずに米国の住宅用地へ資金を分ける方法も比べたい人には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。