最終確認日:2026年8月11日(公的機関と主催者の公式サイトで確認)
コインランドリー投資なら設備を買った年に全額を経費にできると業者から説明を受け、期内に決めるか迷いながら検索すると、やめとけという声が並びます。先に確かめたいのは、業者に運営を任せる形が今も税制の対象になるかどうかです。
節税のためにコインランドリーの設備を買い、運営を業者に丸ごと任せる形は令和5年度の税制改正で即時償却と税額控除の対象から外れました。自社の店舗や土地・従業員を使って自ら管理に関わる形なら、今も対象になりえます。
設備で税を減らす前に余裕資金をどこに置くかを考えたい経営者には、米国の住宅用地を扱う無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
やめとけと言われる4つの理由と今も税制の対象になる形、契約の前に業者と税理士に聞くことを順に見ていきましょう。税を減らす話と会社に残ったお金の置き先を分けて考えれば、決算の前に慌てて設備を契約せずに済みます。
コインランドリー投資がやめとけと言われる4つの理由
コインランドリー投資がやめとけと言われる理由は次の4つにまとめられます。
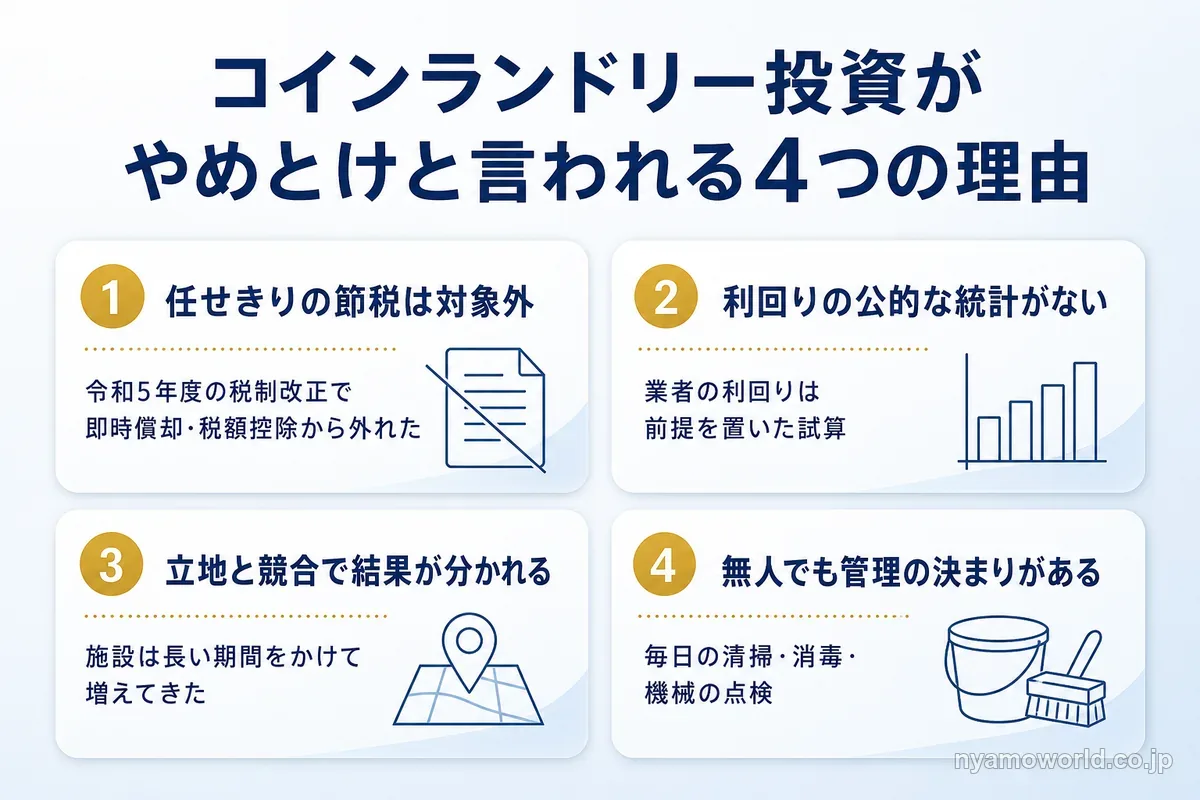
- 節税目的で管理を丸ごと任せる形が令和5年度の改正で即時償却と税額控除の対象から外れた
- 売上と利回りの公的な統計がない
- 施設が増えて立地と競合で結果が分かれる
- 無人でも衛生管理と清掃の決まりがある
節税のために任せきりで始める形はこの4つにそのまま当てはまります。
会社に届いた業者の資料に利回りの表が載っていても、その数字の前提までは自分で確かめられないことが多いですよね。売る側の資料だけを材料に決めるのは避けたいところです。
管理を丸ごと任せる形は令和5年度の改正で税制の対象外に
本業と関係なく設備だけを買い、運営を業者に丸ごと任せる形では即時償却も税額控除も使えません。主要な事業ではないコインランドリー業で管理のおおむね全部を他の者に委託する設備は、中小企業経営強化税制と中小企業投資促進税制の対象から外れました(国税庁 令和5年度 法人税関係法令の改正の概要)。
国税庁は改正の背景を次のように説明しています。多額の利益を出している法人が余った資金で設備投資だけを行い、管理を運営会社に全て任せて初年度に多額の損金を作り、課税所得を圧縮できていたというものです(国税庁 措置法通達の解説)。
節税のための任せきりの投資は、制度があえて外した使い方そのものです。
売上と利回りの公的な統計がない
コインランドリーの利回りに公的な目安はありません。厚生労働省の調査は施設数までで、売上や稼働率・利回りを示す公的な統計は公表されていません(2026年11月時点)。
業者が示す利回りは、立地や稼働の見込みなどの前提を置いた試算です。前提が1つずれれば数字も変わるので、試算の前提を自分で確かめることが判断の出発点になります。
利回りの数字そのものより、何人がいくらで何回使う前提なのかを聞くほうが判断の役に立ちます。
施設が増えて立地と競合で結果が分かれる
コインランドリーの施設は長い期間をかけて増えており、どこに出すかと近くにいくつあるかで結果が分かれます。厚生労働省の調査では、施設数は平成8年度の10,228から平成25年度の16,693へと17年で約1.6倍になりました(厚生労働省 コインオペレーションクリーニング営業施設に関する調査)。
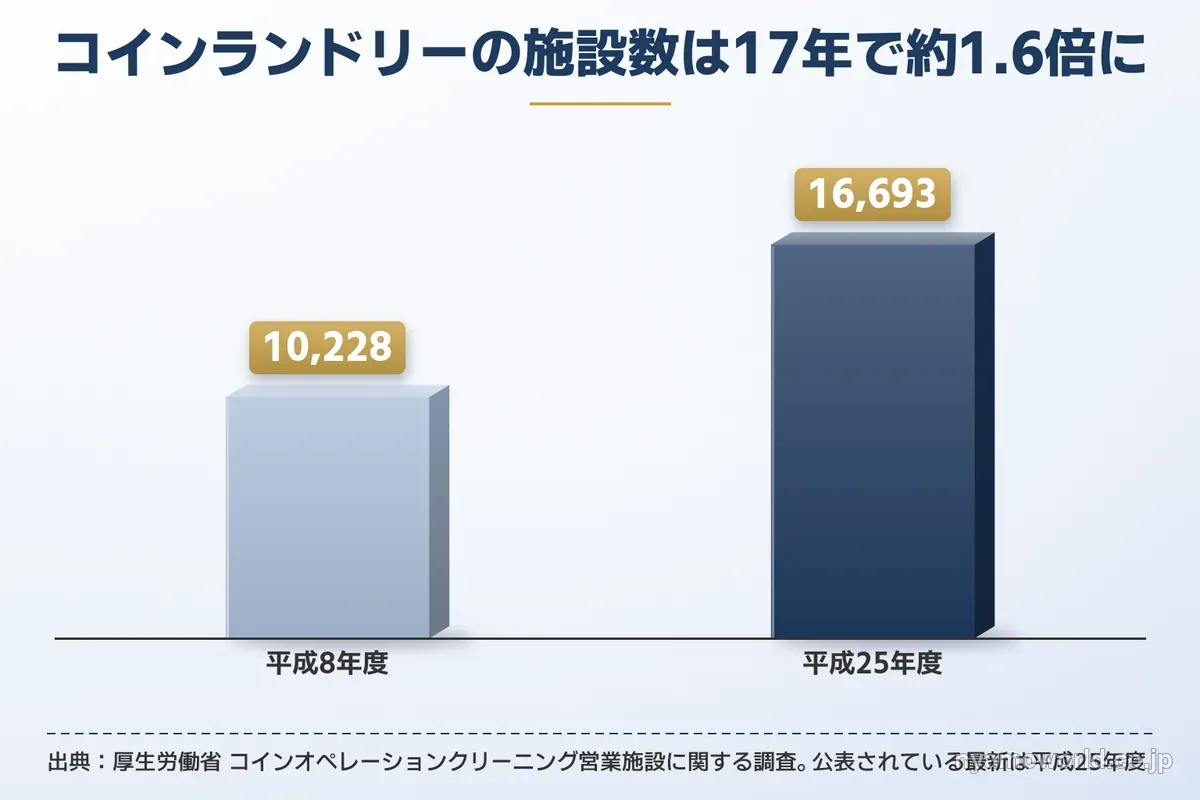
公表されている施設数は平成25年度が最新で、令和に入ってからの数字はありません。今の競合の数は、出店を考える商圏を地図と現地で自分で数えるしかありません。
無人でも衛生管理と清掃の決まりがある
無人で営業できても管理の手間はなくなりません。厚生労働省の指導要綱は、コインランドリーの施設に次のような管理を求めています(厚生労働省 コインオペレーションクリーニング営業施設の衛生措置等指導要綱)。
- 施設ごとに衛生管理責任者を決め、氏名と連絡先を施設内の見やすい場所に掲示する
- 毎日清掃する
- 利用者が触れる部分を毎日洗浄・消毒する
- 洗濯機や乾燥機などを保守点検する
衛生管理責任者は施設に常駐するか近くにいて、すぐ管理にあたれる人です。デジタル技術ですぐ対応できるなら常駐しなくてもよいとされていますが、汚れや故障に誰が対応するかは決めておく必要があります。
指導要綱は法律ではなく国の通知で、自治体が必要に応じて独自の要綱や条例を定めます。
コインランドリー投資の節税の仕組み
コインランドリー投資の節税は、設備の取得費を何年かに分けて経費にする減価償却が基本です。取得した年に全額を経費にする即時償却と取得価額の一部を税額から引く税額控除は、条件を満たしたときだけ使える特例です。
決算の数か月前に税理士から今期の利益の見込みを聞いた週に、即時償却の案内が届くこともありますよね。節税の話は業者の説明より先に制度の名前と条件で確かめると、自分の会社が対象かどうかがすぐに分かります。
設備は耐用年数に分けて経費にするのが基本
設備の取得費は、法定耐用年数の期間に分けて少しずつ経費にします。この手続きが減価償却で、土地は対象になりません(国税庁 No.2100 減価償却のあらまし)。
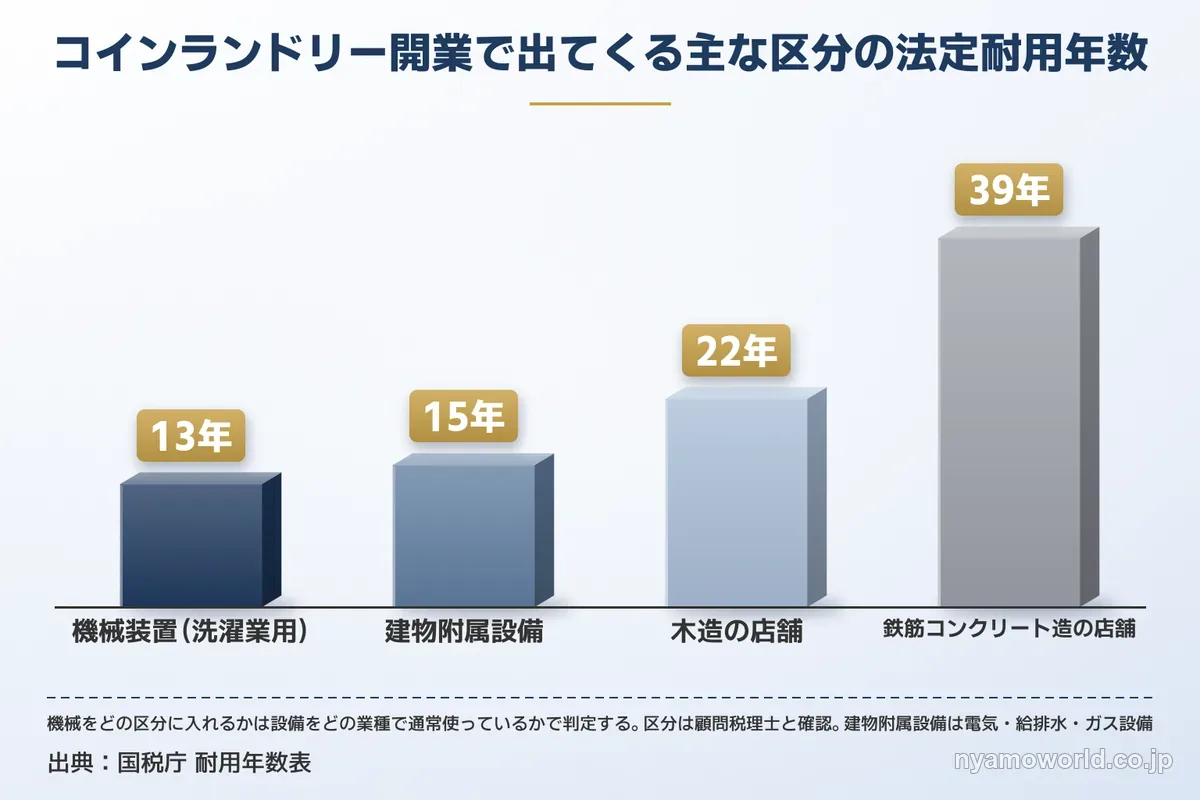
コインランドリーの開業で出てくる主な区分の耐用年数は次のとおりです。
| 区分 | 耐用年数 |
|---|---|
| 機械装置(洗濯業・理容業・美容業・浴場業用設備) | 13年 |
| 建物(木造の店舗用) | 22年 |
| 建物(鉄筋コンクリート造の店舗用) | 39年 |
| 建物附属設備(電気設備。蓄電池電源設備を除く) | 15年 |
| 建物附属設備(給排水・衛生設備とガス設備) | 15年 |
出典:国税庁 耐用年数(機械・装置)・国税庁 耐用年数(建物・建物附属設備)
洗濯業用設備の区分は13年ですが、コインランドリーの機械をどの区分に入れるかは設備をどの業種で通常使っているかで判定する決まりです(耐用年数の適用等に関する取扱通達1-4-2)。総務省の日本標準産業分類では、コインランドリー業は洗濯業から外れて別の分類に入っています。
13年で計算した試算をそのまま使わず、区分は顧問税理士と確かめるのが安全です。
即時償却と税額控除には経営力向上計画の認定が要る
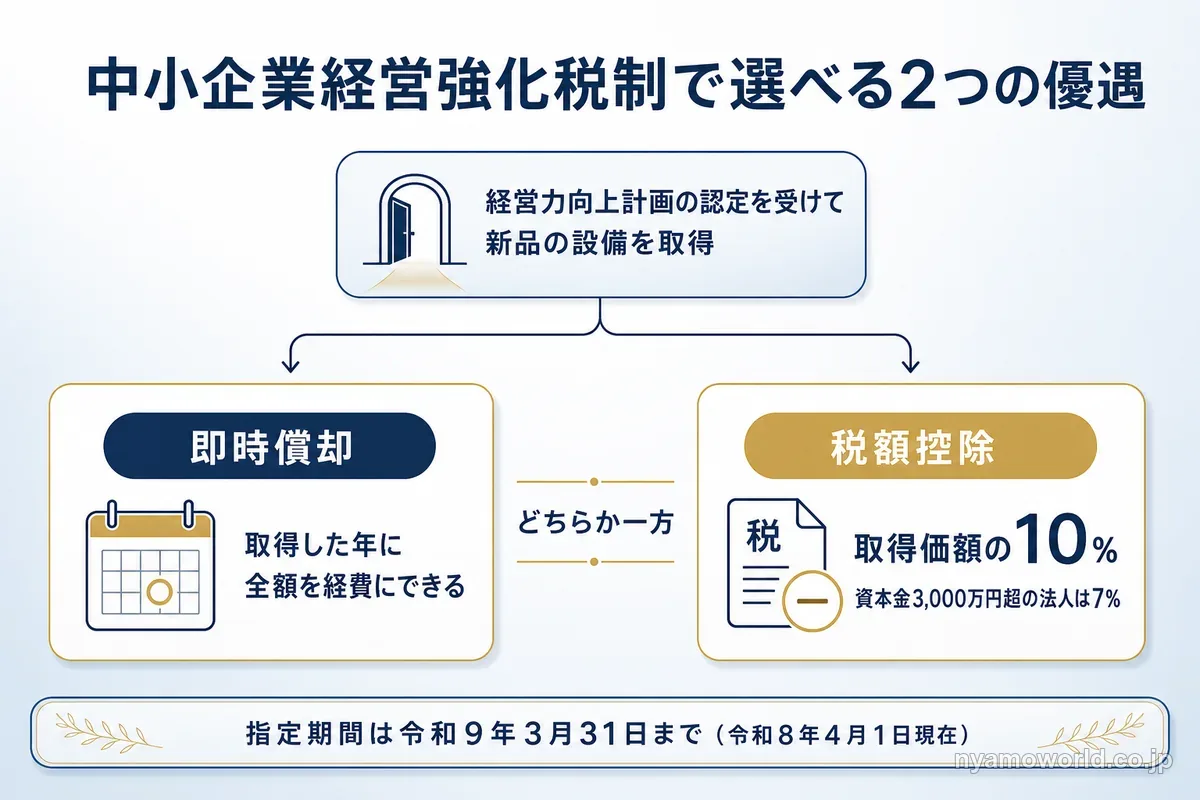
即時償却や税額控除を使えるのは、経営力向上計画の認定を受けて新品の設備を取得した場合です。中小企業経営強化税制は、青色申告をしている中小企業者等が認定を受けた計画に沿って新品の対象設備を取得して事業に使ったときに、即時償却か税額控除のどちらかを選べる制度です(国税庁 No.5434 中小企業経営強化税制)。
| 項目 | 内容(令和8年4月1日現在) |
|---|---|
| 使える人 | 青色申告をしている中小企業者等(個人事業主は所得税で使う) |
| 選べる優遇 | 即時償却か取得価額の10%(資本金3,000万円超の法人は7%)の税額控除 |
| 指定期間 | 令和9年3月31日まで |
| 最低価額 | 機械装置は1台160万円以上、建物附属設備は60万円以上など |
| 類型の要件 | A・B・D・Eのいずれかの類型の要件を満たす |
| 税額控除の上限 | 法人税額(個人は所得税額)の20%まで。超えた分は翌事業年度に繰り越せる |
中小企業者等は資本金1億円以下の法人などです。同じ大規模法人から2分の1以上の出資を受けている法人や、前3事業年度の所得の平均が15億円を超える法人は使えません。
指定期間の延長は、経済産業省が令和9年度の税制改正で要望している段階です(2026年11月時点。経済産業省 令和9年度税制改正に関する要望)。延長はまだ決まっていません。
自社の店舗・土地・従業員を使う形なら対象になりうる
自社の店舗や人を使ってコインランドリーを営む形なら、今も税制の対象になりえます。中小企業庁のQ&Aは、主要な事業として行うコインランドリー業の設備は対象で、主要な事業でなくても管理のおおむね全部を委託していなければ対象になるとしています(中小企業庁 中小企業経営強化税制Q&A集 共-34)。
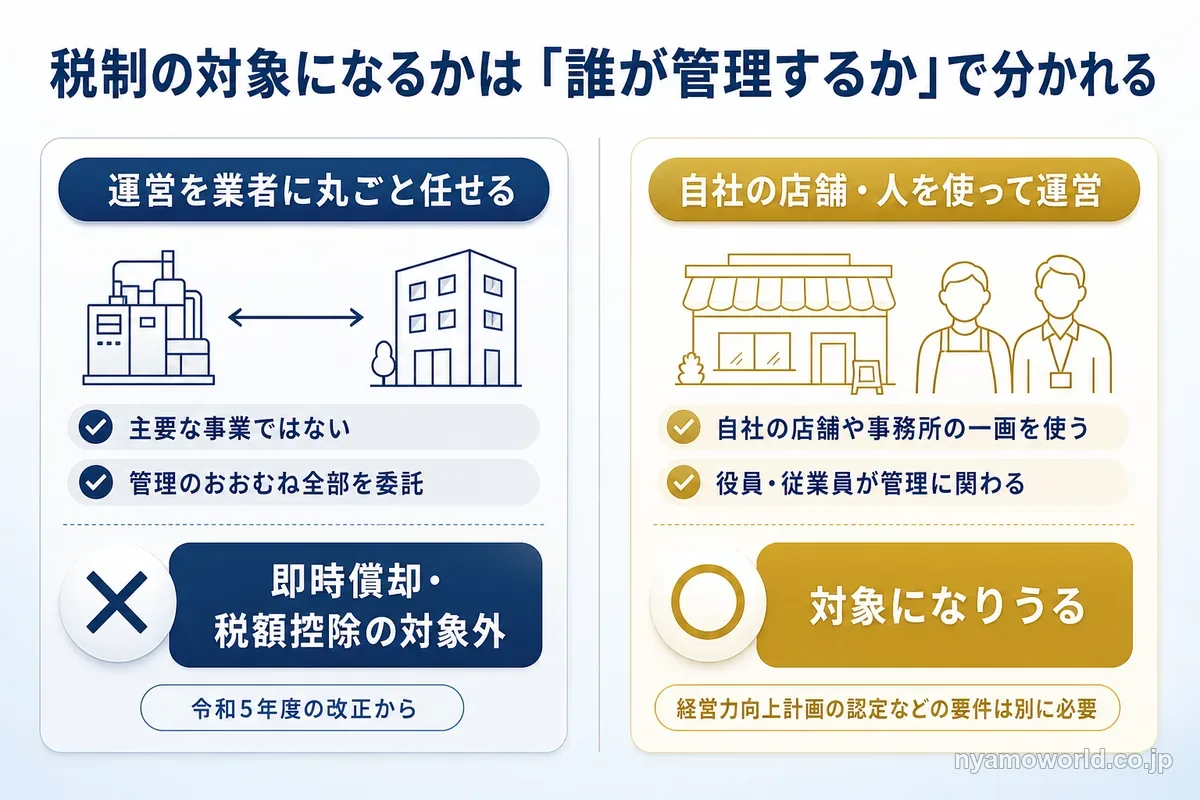
国税庁の通達は、主要な事業に当たる例として次の2つを挙げています。
- 自社が持つ店舗や事務所の一画を使ってコインランドリーを利用させる
- 公衆浴場を営む事業者が、その利用客にコインランドリーを利用させる
主要な事業に当たっても、経営力向上計画の認定や類型・最低価額の要件は別に満たす必要があります。本業の資源を使うかどうかが、税制の扱いを分ける線です。
コインランドリー投資を始める前に確かめる4つのこと
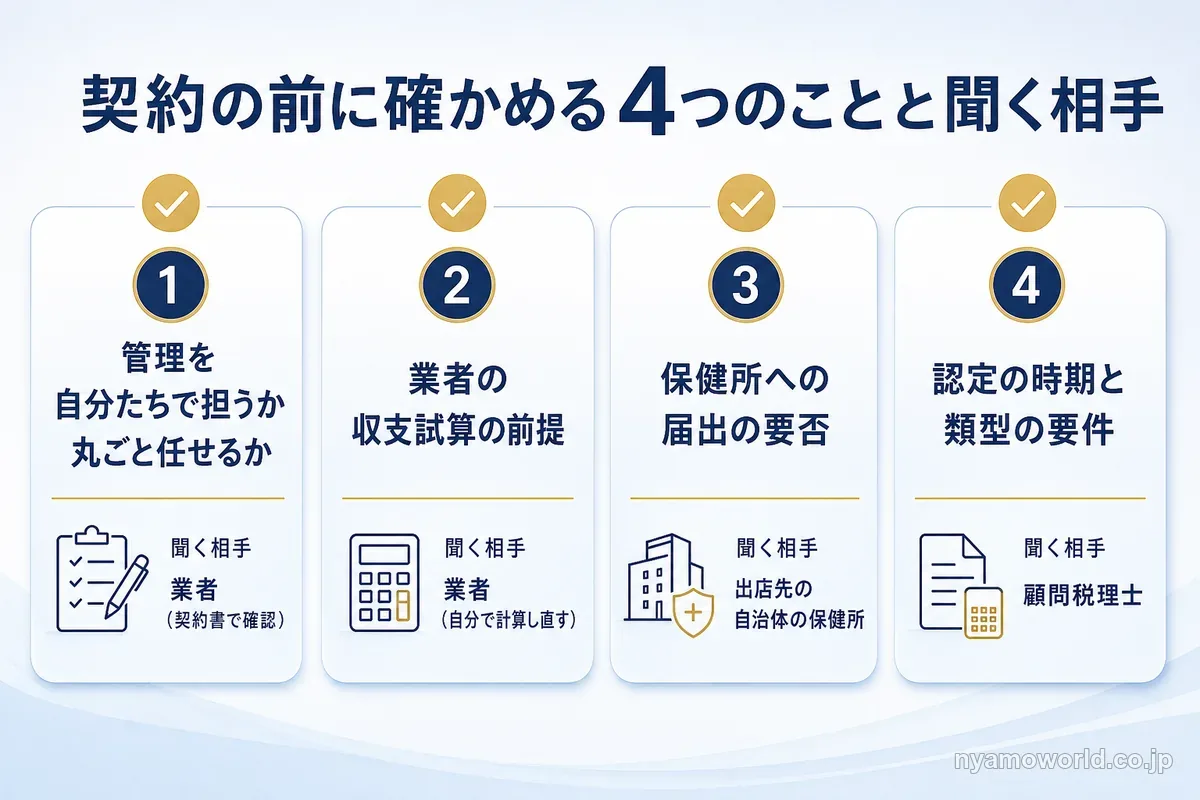
それでも事業として始めるなら、契約と設備の取得の前に次の4つを確かめておきましょう。
| 確かめること | 誰に聞くか |
|---|---|
| 管理を自分たちで担うか丸ごと任せるか | 業者(契約書で確かめる) |
| 業者の収支試算の前提 | 業者(自分で計算し直す) |
| 保健所への届出の要否 | 出店先の自治体の保健所 |
| 認定の時期と類型の要件 | 顧問税理士 |
業者との打ち合わせで管理は誰がするのかを自分から聞くだけでも、任せきりの形かどうかはその場で分かります。4つのうち1つでも答えが曖昧なら契約を急ぐ理由はなく、返事は4つがそろってからで十分です。
自分で管理するか丸ごと任せるかを決める
主要な事業に当たらないまま業者に事業の全体管理まで含めて全部を任せると、税制の対象から外れます。中小企業庁のQ&Aは、事業の全体管理を含めて業務の全部を他の者に委託するものは管理のおおむね全部の委託に当たるとしています(共-36)。
事業主や役員・従業員が全体管理や業務の一部を担う形は、当たらない例として示されています。ただし個別の管理の状況によっては当たる場合もあります。
契約書では次の点を確かめておきましょう。
- 売上金の管理や清掃・故障対応・利用者からの問い合わせ対応を誰が担うか
- 自社の役員や従業員が受け持つ業務が契約書に書かれているか
口頭で自社も運営に関われると説明されても、契約書で業務の全部を委託する形になっていれば任せきりと同じ扱いになりえます。
業者の収支試算を前提から引き直す
業者の試算は前提を1つずつ確かめ、悪いほうの前提でも計算し直すことが欠かせません。売上や稼働の公的な統計がなく、試算の数字を比べる材料は自分で集めるしかないからです。
業者には次の3つを聞いておきましょう。
- 商圏にある競合の施設の数とその数え方
- 1回あたりの利用の単価
- 1日あたりの稼働の見込みとその根拠
稼働の見込みを下げた場合の収支も出してもらうと、どこまで下がると赤字になるかが分かります。
見積もりは機械・建物・建物附属設備に分けてもらいましょう。耐用年数がそれぞれ違うので、毎年の経費の出方が見えてきます。
保健所への届出の要否を自治体に確かめる
コインランドリーの営業に届出が要るかは、出店先の自治体で決まります。国の指導要綱は通知で、営業を始めるときの届出の条文はありません。
| 自治体 | 届出の定め |
|---|---|
| 東京都(八王子市・町田市を除く市町村の区域) | 営業を始めたら保健所への届出が必要。工事着工前の相談が望ましいとしている |
| 静岡市 | 開設しようとする者が開設届を保健所長に出す |
出典:東京都 西多摩保健所 コインオペレーションクリーニング(2023年7月31日更新)・静岡市 コインオペレーションクリーニング営業施設衛生措置等指導要綱(2024年6月13日更新)
要綱の名称も届出の定めも自治体ごとに違います。東京都のように工事着工前の相談を求める自治体もあるので、物件を決める前に保健所へ問い合わせておきましょう。
認定の時期と要件を税理士と確かめる
即時償却を使うつもりなら、経営力向上計画の認定を受けてから設備を取得するのが原則です。申請の前に取得する場合は、申請書が届いた日からさかのぼって60日以内の取得でなければなりません。D類型とE類型は認定の後の取得が必須です(中小企業庁 中小企業経営強化税制Q&A集 共-33)。
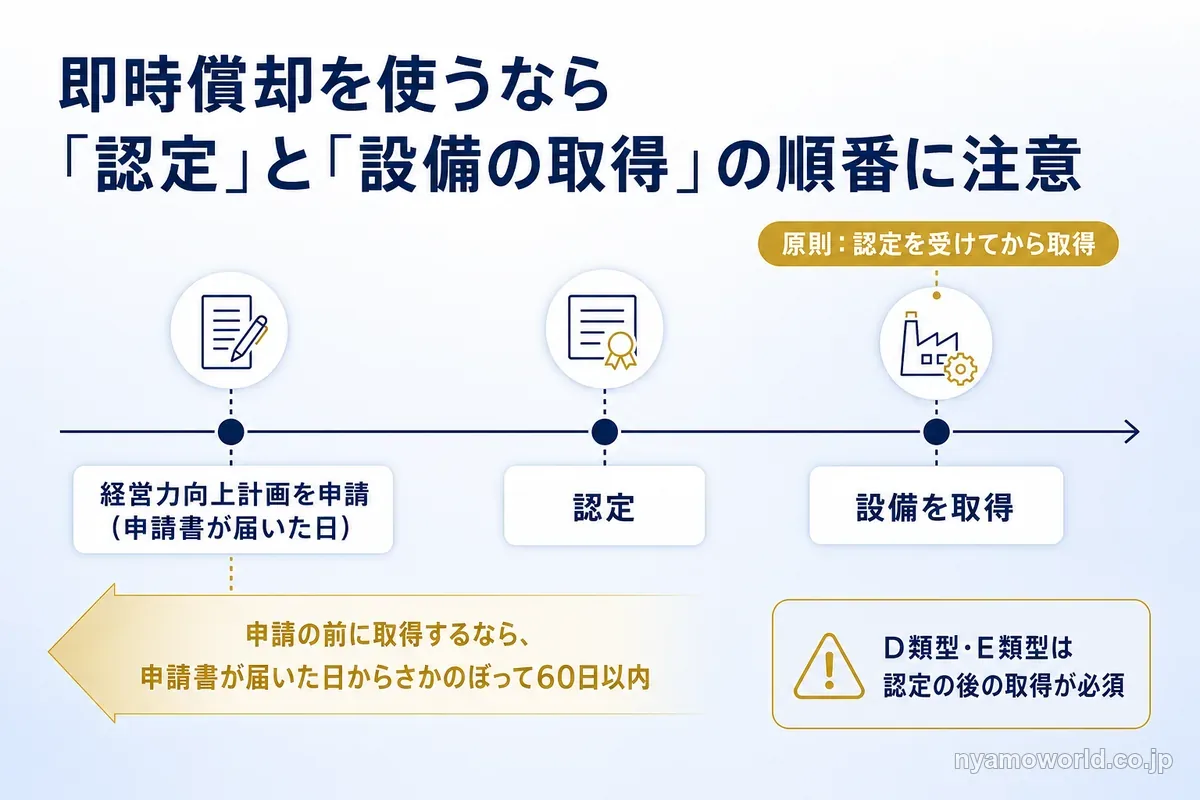
指定期間は令和9年3月31日までです(令和8年4月1日現在)。決算が近いからと契約を急ぐと、認定の前に設備を取得してしまうおそれがあります。
自社の形が対象になるかと類型の要件を満たすかは、契約の前に顧問税理士と確かめておきましょう。
コインランドリー投資が向く経営者と向かない経営者
コインランドリー投資が向くかどうかは、節税の大きさではなく管理に関われるかで決まります。
自社の店舗の駐車場の一角が空いていて従業員が毎日出入りする会社なら、清掃や点検を本業のついでにできます。本業が忙しく誰も現場に出られない会社では、同じ設備を買っても任せきりの形になりがちです。設備の見積もりを見る前に、清掃や故障の連絡を受ける人の名前を挙げられるかを考えてみるのがおすすめです。
自社の店舗や人を活かせる経営者には向く
自社の土地や建物・従業員を使い、本業とつなげて管理に関われる経営者には向いています。中小企業庁のQ&Aは、主要な事業の例として次の3つを挙げています(共-35)。
- 自社の役員や従業員の多くが携わっている事業
- 既存の事業に加えて自社の土地や建物を使って行う新規事業
- 本業の利用者に向けたサービスとして行う事業
向くといっても儲かるという意味ではありません。収支の前提を自分で確かめたうえで、事業として検討できるということです。
節税だけが目的で任せきりにしたい経営者には向かない
節税だけが目的で運営を任せきりにしたい経営者には向きません。任せきりの形は税制の対象外で、収益の公的な統計もなく、無人でも管理の決まりがあるからです。本業が忙しく誰も管理に関われない場合も同じです。
目的によって先に確かめたい選択肢は違います。
- 税を減らしたいなら中小機構が運営する2つの共済
- 会社の利益や個人のお金を事業の外に置きたいなら余裕資金の置き先の選択肢
目的に合う道から確かめるほうが遠回りになりません。それぞれ順に見ていきましょう。
節税が目的なら先に確かめたい公的な共済
節税が目的なら、設備を買う前に中小機構が運営する2つの共済を比べてみましょう。どちらも掛金を損金や所得控除にできる一方で、解約や受け取りのときに課税されるので、税がなくなるわけではありません(2026年8月時点)。
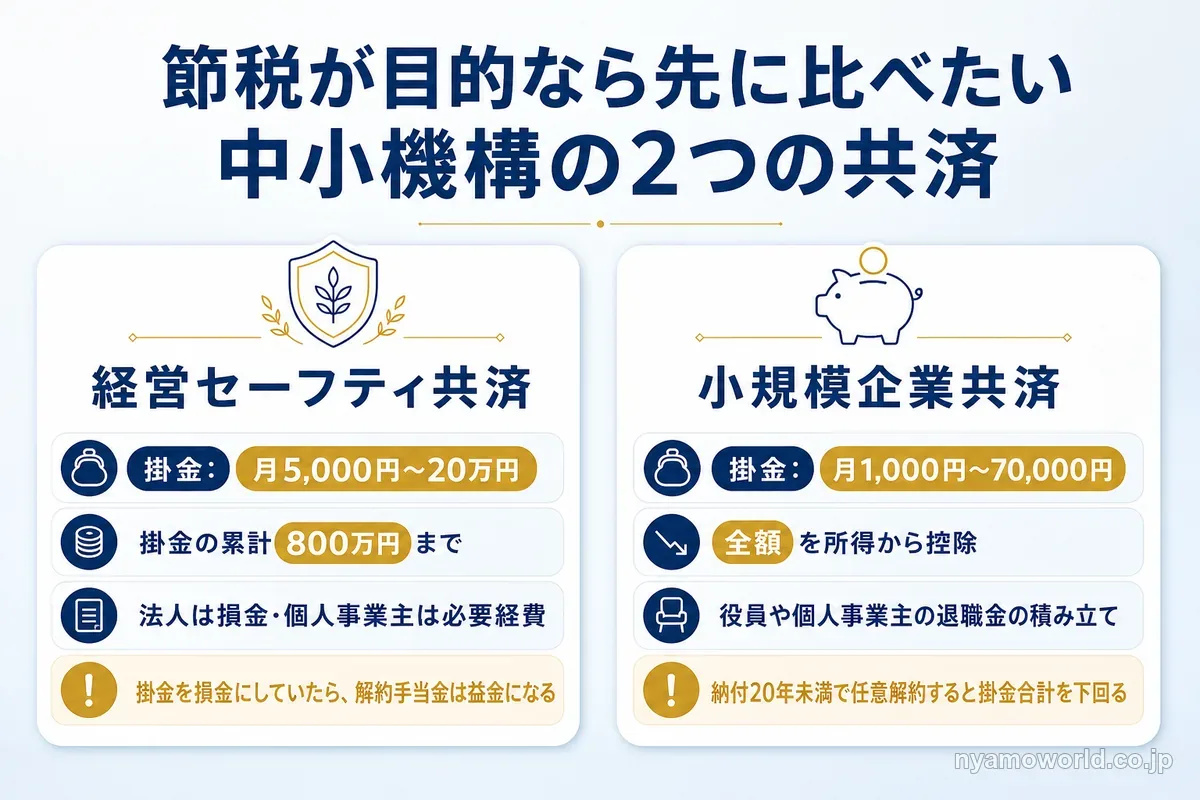
設備や物件を探さなくても、自分の会社に合う掛金の額を決めるだけで加入の検討ができます。利益が出た年に税理士へ相談するなら、この2つから話を始めるのがおすすめです。
経営セーフティ共済は掛金を損金にできる
経営セーフティ共済(中小企業倒産防止共済)は、掛金を法人は損金・個人事業主は必要経費にできます。もとは取引先の倒産に備える共済で、無担保・無保証人で共済金を借りられます(中小機構 経営セーフティ共済)。
| 項目 | 内容 |
|---|---|
| 加入できる人 | 引き続き1年以上事業を行っている中小企業者(会社・個人事業主) |
| 掛金 | 月5,000円〜20万円(5,000円単位)。掛金の累計800万円まで |
| 解約手当金 | 12か月以上で掛金総額の8割以上、40か月以上で全額。12か月未満は掛け捨て |
掛金を損金にしていた場合、受け取った解約手当金は法人は益金・個人事業主は事業所得の収入になります。令和6年10月1日以後に解約して再加入すると、解約の日から2年を経過する日までに払う掛金は損金にできません(中小機構 税制特例の変更)。
受け取るときに課税されることを前提に、解約する時期まで考えておきたいところです。
小規模企業共済は掛金が全額所得控除になる
小規模企業共済は、小規模企業の役員や個人事業主が掛金を全額所得から控除できる退職金の積み立ての制度です(中小機構 小規模企業共済)。
| 項目 | 内容 |
|---|---|
| 加入できる人 | 常時使用する従業員が20人以下(商業・サービス業〈宿泊業・娯楽業を除く〉は5人以下)の会社の役員や個人事業主など |
| 掛金 | 月1,000円〜70,000円(500円単位)。全額を所得から控除 |
| 任意解約したとき | 納付が20年未満なら掛金合計を下回る。65歳未満の任意解約は一時所得 |
| 共済金を受け取るとき | 一括なら退職所得、分割なら公的年金等の雑所得 |
途中で解約すると掛金合計を下回ることがあるので、長く続けられる掛金の額で始めましょう。
役員退職金や法人での運用まで含めて経営者の資産の持ち方を比べたい人は、経営者の資産運用でまとめて確かめられます。
コインランドリー投資以外の余裕資金の置き先
設備を買わずに利益を残した会社なら、そのお金を円の預金のまま置くか事業の外へ分けるかを自分で選べます。
置き先の1つになる米国の住宅用地に投資するドル建ての投資信託は、為替や元本を下回る可能性・3年は換金できない制限を受け入れられるかが分かれ目になります。
節税と資金の置き先は分けて考える
設備を買う節税は事業への投資で、資金をどこに置くかは別の判断です。会社に利益が出て税を減らしたいと考えたとき、その奥にあるのは余ったお金をどこに置くかという問題であることが多いものです。
中小企業の経営者の資産は、次のように事業と結びついた形で持たれやすい傾向があります。
- 自社株(非上場株式)
- 事業用の不動産
- 法人への貸付金
非上場株式は市場で売れず、事業の価値と個人の資産の価値が一緒に動きます。経営者保証で事業の借入が経営者個人の資産や信用と直結することも、中小企業庁が指摘しています。
設備をもう1つ買えば、資産はさらに本業の側へ寄ります。事業の外に分けて持つことが、資産全体の偏りを減らす手段になります。
株式や債券以外にどんな投資先があり、どう比べればよいかは株式・債券以外の投資先の種類と比べ方で確かめられます。
米国の住宅用地に投資するドル建ての投資信託という選択肢
円と自社の事業の外に資金を置く選択肢の1つに、米国の住宅用地を裏付け資産とするケイマン籍の投資信託があります。USマイホーム・ファンドは円で買付ができ、米ドルに換えて運用されます。
会社の預金も自社株も円と国内の事業に結びついている経営者にとって、候補になる理由は資金の一部を米ドルと米国の住宅用地という別の通貨・別の資産に分けて持てることです。
一方で損をする可能性もはっきりあります。換金性・為替・費用の弱点はUSマイホームファンドのデメリットで詳しく確かめられます。
- 為替ヘッジを行っていないので、米ドル建てで投資元本を割り込んでいなくても円に換えると損失になることがある
- 元本保証型の商品ではなく、不動産市況や金利・為替相場などの影響で基準価額が変動し、投資元本を下回る可能性がある
- 運用開始後3年間は解約制限期間(ロックアップ期間)で換金できない。その後も換金は4月と10月の半年ごとで運用資産の3%が上限になり、受け付けられない場合もある
節税をうたう商品でもありません。個人の分配金は配当所得、換金や償還のときは譲渡所得として、いずれも20.315%が源泉徴収されます。NISAの対象でもありません。税を減らす目的ではなく、3年は動かせない資金の置き先として比べる選択肢です。
自社の資金に合うかは記事だけでは確かめきれない
法人で持てるかや自社の資金と期間に合うかは、公開されている資料だけでは判断しきれません。交付目論見書は法人投資者の課税は個人と異なるとしていますが、法人名義で買う場合の条件までは書かれていません。
自社に当てはめるために確かめたい次の点は、USマイホームファンドの無料セミナーの内容と勧誘の有無を押さえたうえで、セミナーで直接質問できます。
- 法人名義で持てるかと持つ場合の課税
- 3年以上動かさずに置ける額と会社の資金繰りが合うか(最低買付額は300万円相当の口数以上で、販売取扱会社により異なる)
- ロックアップの後の換金の受け付け方
- 2026年4月の運用開始からの運用の状況と最新の条件
次に当てはまる人には向きません。
- 3年以内に使う予定の資金しかない
- 為替の上下を受け入れられない
- 投資元本を下回ることを受け入れられない
- 手元にあるのが生活の備えの資金だけ
セミナーは無料のオンライン(Zoom)開催で、60分の回が中心です(2026年10月時点)。無理な勧誘はありません(主催者の案内)。
3年以上使わない余裕資金が300万円相当以上あり、会社と個人の資産が円と自社の事業に偏っている経営者には、まず無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
コインランドリー投資のよくある質問
- コインランドリー投資で節税できますか?
-
運営を業者に丸ごと任せる形では、即時償却も税額控除も使えません。令和5年度の改正で、主要な事業ではないコインランドリー業で管理のおおむね全部を委託する設備が対象から外れたためです。自社の店舗や従業員を使って管理に関わる形なら対象になりえますが、税額への影響は会社ごとに違うので顧問税理士と確かめましょう。
- フランチャイズに加盟すると税制の対象外になりますか?
-
フランチャイズかどうかでは決まりません。制度の条件にフランチャイズという語はなく、主要な事業に当たるかと、管理のおおむね全部を他の者に委託しているかで判断されます。役員や従業員が全体管理や業務の一部を担う形は当たらない例として示されていますが、個別の管理の状況によっては当たる場合もあります。
- コインランドリーの利回りは何%くらいですか?
-
公的な目安はありません。厚生労働省の調査は施設数までで、売上や稼働率・利回りの公的な統計は2026年11月時点で公表されていません。業者が示す利回りは立地や稼働の見込みなどの前提を置いた試算です。前提を1つずつ聞き、稼働を下げた場合の収支も出してもらいましょう。
- 洗濯機や乾燥機の耐用年数は何年ですか?
-
国税庁の耐用年数表では、洗濯業用設備の区分が13年です。ただしコインランドリーの機械をこの区分に当てはめると明記した公的資料はなく、区分は設備をどの業種で通常使っているかで判定する決まりです。13年で試算する前に、顧問税理士と区分を確かめておきましょう。
- 中小企業経営強化税制はいつまで使えますか?
-
令和8年4月1日現在の指定期間は令和9年3月31日までです。延長は経済産業省が令和9年度の税制改正で要望している段階で、2026年11月時点ではまだ決まっていません。設備は経営力向上計画の認定を受けてから取得するのが原則なので、期限が近くても契約を急がないことが大事です。
- 個人事業主でも中小企業経営強化税制は使えますか?
-
使えます。青色申告をしている中小企業者等が対象で、個人事業主は所得税で使います。法人と同じく経営力向上計画の認定・新品の設備・類型と最低価額の要件を満たす必要があり、管理のおおむね全部を委託するコインランドリー業の設備は使えません。
- 1台40万円未満の機械なら一度に経費にできますか?
-
自社の設備が当たるかを税理士と確かめる必要があります。中小企業者等の少額減価償却資産の特例は、法人が令和8年4月1日以後に取得した40万円未満の資産を事業年度の合計300万円まで損金にできる制度で、令和11年3月31日までです。ただし貸付けの用に供した資産は対象から除かれ、コインランドリーの機械がこれに当たるかを示した公的な記載はありません。
- コインランドリーの営業に届出は要りますか?
-
出店先の自治体によって決まります。国の指導要綱は通知で、営業を始めるときの届出の条文はありません。東京都(八王子市・町田市を除く市町村の区域)は営業を始めたら保健所への届出が必要とし、静岡市も開設届を求めています。物件を決める前に出店先の保健所へ問い合わせておきましょう。
- コインランドリー投資について国の注意喚起は出ていますか?
-
2026年11月8日時点で、国民生活センター・消費者庁・金融庁・東京都はコインランドリー投資を名指しした注意喚起を出していません。注意喚起がなくても、収支の試算や税制の扱いを自分で確かめる必要は変わりません。
- 節税が目的なら、設備を買う以外にどんな方法がありますか?
-
中小機構が運営する経営セーフティ共済と小規模企業共済があります。経営セーフティ共済は掛金を法人は損金・個人事業主は必要経費にでき、令和6年10月1日以後に解約して再加入すると2年間の掛金は損金にできません。小規模企業共済は掛金の全額を所得から控除できます。どちらも解約や受け取りのときに課税されます。
- 無料セミナーでは何が聞けますか?
-
米国の住宅市場や、株式・債券以外の分散先としての実物資産ファンドなどがテーマで、内容は回ごとに変わります。参加は無料で、Zoomのオンライン開催、60分の回が中心です(2026年10月時点)。法人名義で持てるかや、3年以上動かさずに置ける額が自社の資金繰りに合うかといった、公開資料だけでは確かめきれない点を質問できます。
コインランドリー投資と節税のまとめ
コインランドリー投資がやめとけと言われるのは、節税のために設備を買って運営を任せきりにする形が、制度から外された使い方だからです。自社の店舗や人を使って管理に関わる事業としてなら、検討の余地は残っています。
- 運営を丸ごと任せる形は、令和5年度の改正で即時償却と税額控除の対象から外れた
- 売上と利回りの公的な統計はなく、無人でも衛生管理と清掃の決まりがある
- 事業として始めるなら、管理の分担・試算の前提・保健所への届出・認定の時期を契約の前に確かめる
- 税を減らしたいなら公的な共済を先に比べ、会社に残ったお金の置き先は別に考える
業者に返事をする前に管理を誰が担うかを契約書で、認定の要件を顧問税理士と確かめておけば、自分の会社が対象になる形かどうかが分かります。税を減らす話とお金を置く場所の話は、分けて考えるのがおすすめです。
設備に回すはずだった余裕資金を、円と自社の事業の外にも分けて持ちたい経営者には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。