退職や年金受給が近づくと、これまでどおり資産を増やす運用を続けていいのか、いっそ全額を現金に置くほうが安心なのか、迷いを感じている方も多いのではないでしょうか。資産が尽きないか、何歳まで持たせられるのかという不安も重なります。60代からの資産運用に必要な発想の転換と、具体的な取り崩し方、注意すべき商品を順に見ていきましょう。
60代の資産運用は「増やす」から「使いながら守る」へ切り替える
60代の資産運用は、20代・30代の頃と同じ発想では通用しません。
損を出しても取り返す時間や新たな収入が限られる60代では、現役世代と同じフルリスクの運用をそのまま当てはめるのは合理的ではありません。かといって、全額を現金にすればよいわけでもありません。インフレによって現金の実質的な価値が目減りするため、守りを厚くしながらも運用は続け、計画的に取り崩していくのが基本の考え方です。
「もう遅い」のではなく、「守り方を変える」年代だと捉えると、必要以上に身構えずに済みます。
現役期は「積み上げ」、60代は「取り崩しながら守る」
現役期は給与から積み立てて資産を増やすフェーズです。60代以降は収入が年金中心になり、足りない分を手持ち資産から取り崩すフェーズに変わります。
同じ「資産運用」でも、60代からは増やすことより「大きく減らさず、長く持たせる」ことが主目的になる、と捉え直すのが最初の一歩です。
全額を現金にすると、今度はインフレで実質目減りする
元本割れが怖いからといって全額を預金に置いても、それで安全というわけではありません。物価の上昇率が金利を上回る局面では、現金のまま置いておくだけで購買力が目減りしていきます。
| 項目 | 数値 |
|---|---|
| 普通預金の平均年利率 | 0.255%(2026年7月時点・日銀) |
| 消費者物価指数(総合・全国)の上昇率 | +3.2%(2025年平均・総務省2026年1月公表) |
| 実質金利 | 約−2.9% |
| 100万円を1年運用した場合の名目残高 | 1,002,000円(概算金利0.2%で計算) |
| 同・実質の購買力 | 約970,930円相当 (約2.9万円・約2.9%の目減り) |
「減らさない」ためにこそ、守りを厚くしつつ一部は運用を続ける必要がある、というのがこの数字が示す結論です。
実質金利という物差しでこの目減りの仕組みをもっと詳しく知りたい方は、インフレ対策の投資を扱った記事も参考になります。
まず「使う予定のあるお金」と「当面使わないお金」を分ける
取り崩しや運用を始める前に、数年内に使う予定のあるお金(生活費の補填・医療費・住まいの費用など)と、当面使わないお金を先に分けておくことが土台になります。
このうち、当面の生活費に相当する部分は現金で確保しておきます。この色分けが、次に見る取り崩しのルールづくりと、暴落への備えの前提になります。
資産寿命を延ばす取り崩しの考え方
60代の資産運用の主題は、資産寿命、つまり手持ちの資産を何歳まで持たせられるかという一点に集約されます。
取り崩し方には、毎年一定額を取り崩す定額や、残高の一定割合を取り崩す定率といった型があり、どちらを選ぶかで資産寿命への効き方が変わります。そもそもどの手段をどの比率で選ぶかという全体像を知りたい方は、資産運用の手段を横断的に整理した記事も参考になります。
資産寿命は「年金で足りない額 × 年数」で考える
資産寿命は、毎年の取り崩し額(年金で足りない生活費)と、その間の運用リターンでおおよそ決まります。取り崩し額が大きいほど、運用をしないほど、資産寿命は短くなります。
まず「毎年いくら足りないか」を把握することが、取り崩し設計の出発点になります。
定額取り崩しと定率取り崩しの違い
| 項目 | 定額取り崩し | 定率取り崩し |
|---|---|---|
| 方法 | 毎年(毎月)一定額を取り崩す | 残高の一定割合を取り崩す |
| メリット | 生活費が読みやすい | 資産が枯渇しにくい |
| デメリット | 下落局面でも同額を売ることになり、元本の減りが早まりやすい | 下落局面では使える金額が減る |
どちらも一長一短があり、一方に決め切るのではなく組み合わせて考えるという発想もあります。
4%ルールとバケツ戦略という考え方
資産の年4%程度を目安に取り崩すと長期にわたって資産を持たせやすいという考え方が、4%ルールとして知られています。
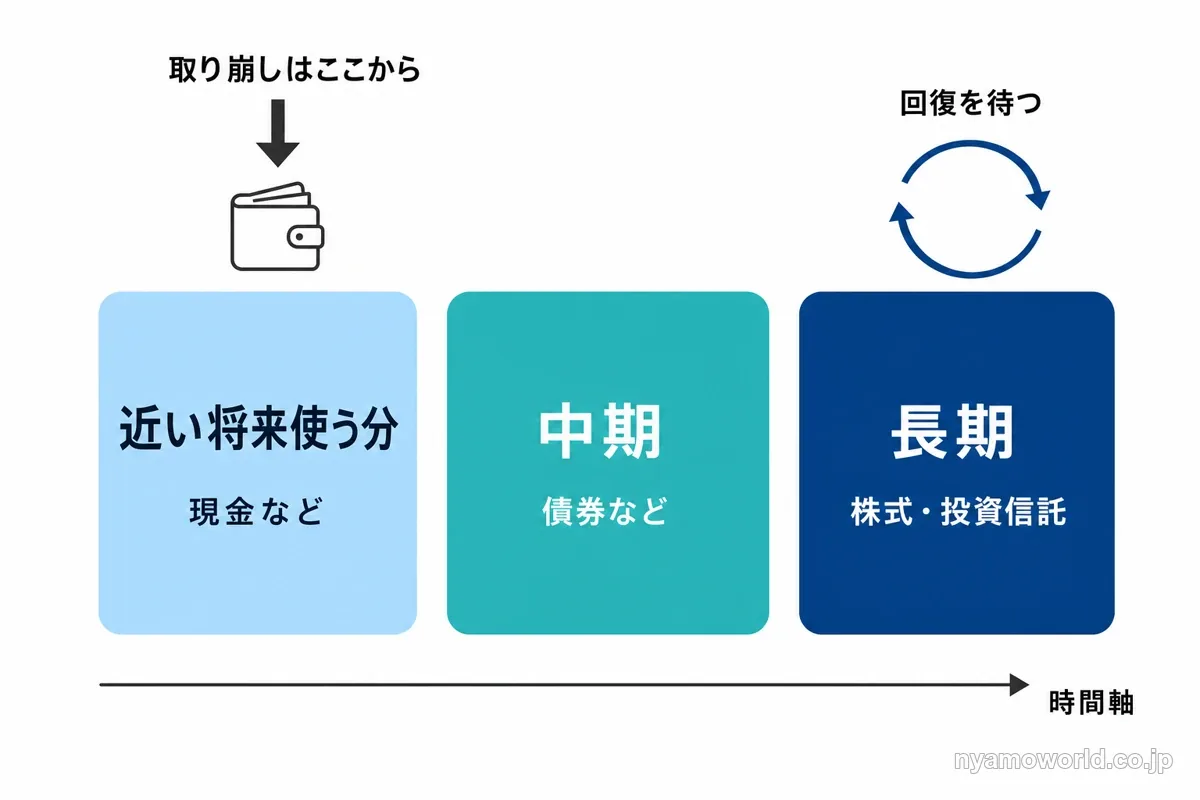
もう一つの型が、資産を「近い将来使う分」「中期」「長期」に時間軸で分けて持ち、取り崩しは手前の近い将来使う分から行い、長期の分は時間をかけて回復を待つバケツ戦略です。この考え方は、次に見る暴落への備えとも相性がよい方法です。
取り崩しを始めた直後の暴落が資産寿命を縮める
60代の資産運用でもっとも見落とされがちなのが、取り崩しを始めた初期に大きな下落が来た場合の影響です。この時期の下落は資産寿命を大きく縮めることがあり、シークエンス・オブ・リターンズ・リスク(収益の順序のリスク)と呼ばれる、取り崩し期に特有の落とし穴です。
同じ平均リターンでも「暴落の順番」で結果が変わる
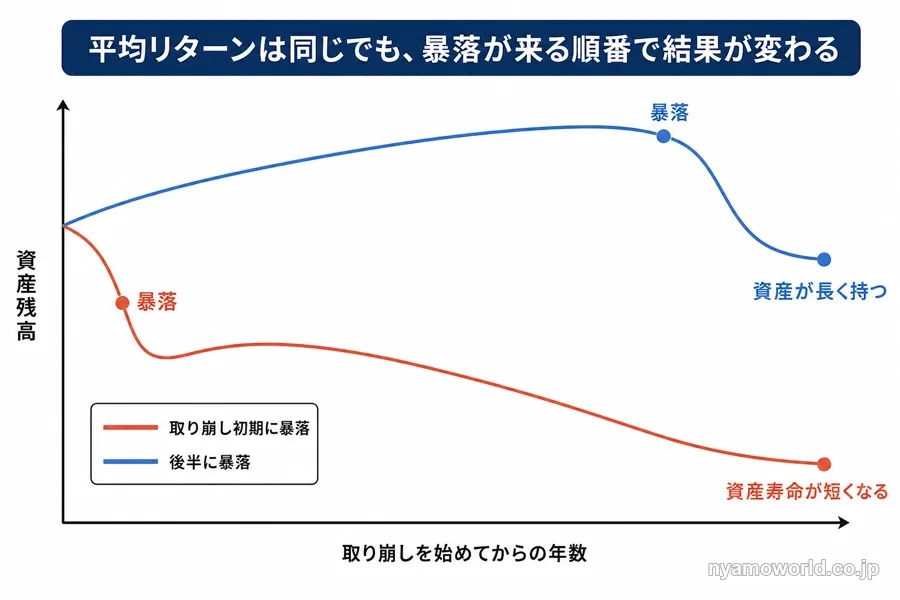
積み立て期に暴落が起きても、安く買い増せるうえ、その後の回復で取り返せます。ところが取り崩し期は逆で、下落中に取り崩すと売却によって元本が減り、その後の回復局面に乗る資産そのものが目減りしているため取り返しにくくなります。
だから同じ平均リターンでも、大きな下落が取り崩しの初期に来るか後半に来るかで資産寿命は大きく変わります。取り返す時間が限られる60代にとって、この順序の影響は現役期よりも重くのしかかります。
数年分の現金バッファで暴落時に売らずに済ませる
数年分の生活費に相当する現金・低リスク資産を、値動きするリスク資産とは別に確保しておきます。暴落が来たときはこのバッファから生活費を取り崩し、値下がりしたリスク資産を売らずに回復を待つことができます。
バッファには、いつでも引き出せる預金に加えて、名目額が固定されない個人向け国債の変動10年も使えます。
- 適用利率が半年ごとに市場金利へ追随し、金利の下限は0.05%
- 発行後1年を経過していれば、いつでも額面で中途換金できる(直前2回分の各利子相当額×0.79685が差し引かれる)
- 1万円から購入できる
取り崩す順番は「安全資産から先、リスク資産は後」
値動きの小さい安全資産(現金・個人向け国債など)から先に取り崩し、値動きの大きいリスク資産(株式・投資信託など)には回復の時間を与えて後回しにします。
リタイア直後ほどリスク資産に一括で寄せず、守りを厚めにして暴落の影響を受けにくくしておくという発想が、資産寿命を延ばすうえで効いてきます。
60代が手を出す前に注意したい投資・勧誘
まとまった資金が動く60代は、仕組みが分かりにくく、コストや解約条件が見えにくい商品を勧められやすい年代でもあります。
毎月分配型の投資信託、仕組み債、外貨建て保険、ファンドラップ、退職金専用定期の抱き合わせといった商品には、共通して「構造の分かりにくさ・コストや条件の不透明さ・抱き合わせ」という特徴があり、高齢期の守りには合わないことが多くあります。避けるべきなのは、値段の高さそのものというより、理解できない商品を、退職直後にまとめて、一つに集中させて、一括で買うという買い方です。手数料と流動性(すぐ換金できるか、解約制限はないか)は、契約前に必ず確認しておきましょう。
毎月分配型・仕組み債・外貨建て保険・ファンドラップの注意点
毎月分配型の投資信託
毎月分配型の投資信託は、分配金に元本の払い戻し(特別分配金)が含まれる場合があり、受け取っているつもりで資産そのものが目減りしていることがあります。取り崩しの状況を見えにくくしてしまう点で、計画的な取り崩しの発想と逆行します。新NISAの成長投資枠でも対象外とされている商品です。
仕組み債
仕組み債は、条件次第で大きく元本を毀損しうる、損益が非対称な複雑な商品です。コストが見えにくいという特徴もあります。
外貨建て保険
外貨建て保険は、保障と運用が抱き合わさった商品で、為替変動・予定利率の固定・早期解約時の元本割れというクセに加え、手数料が不透明になりがちです。
ファンドラップ
ファンドラップは、中身を把握しないまま運用を一任できる手軽さがある反面、一任報酬と信託報酬が二重にかかりコストが高くなりやすい商品です。
退職金専用定期+抱き合わせ販売の構造
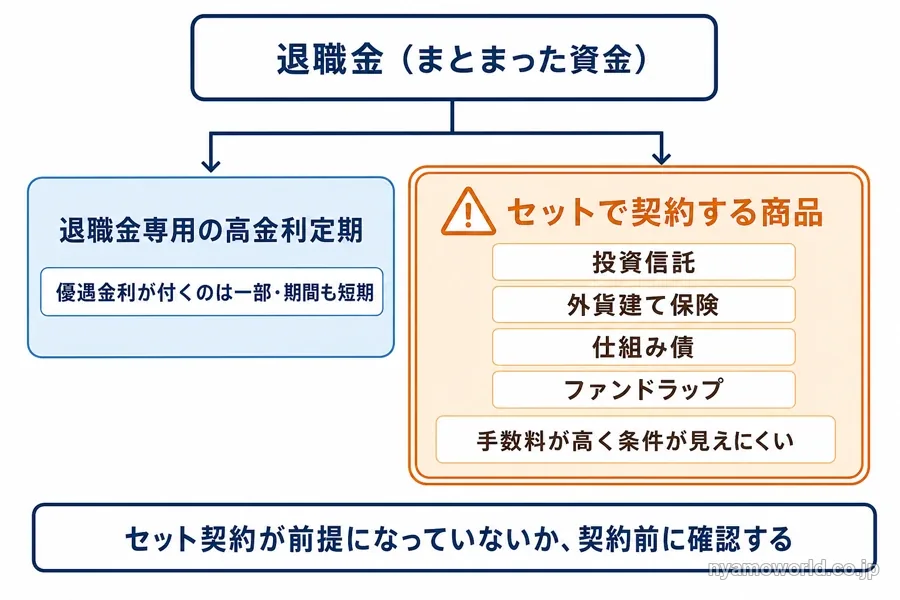
まとまった資金が動く退職金の受け取り直後は、狙われやすいタイミングです。「退職金専用の高金利定期」と、手数料の高い投資信託・外貨建て保険・仕組み債などをセットで一括契約させる勧誘が起きやすくなります。
優遇金利が適用されるのは数か月程度の短期に限られることが多く、内容を理解しないまま高手数料の商品を一点集中で抱えると、老後資金を削る結果になりかねません。その場で即決しないことが基本です。
退職金の受け取り方の税金や、受け取った直後の置き先の順番を詳しく知りたい方は、退職金の資産運用を扱った記事も参考になります。
判断力の低下・詐欺に備えて家族と共有しておく
加齢に伴って契約の判断が難しくなると、次のような勧誘の被害にあいやすくなります。
- 高い利回りを断定する勧誘
- 元本保証をうたう勧誘
- その場で契約を急かす勧誘
これらは、詐欺の可能性を疑う材料になります。元気なうちに、お金の全体像と相談先を家族と共有しておくことが、もっとも現実的な備えです。
円・国内・預金に偏った資産をインフレと円安からどう守るか
日本の家計は、現金・預金など円資産に偏りがちです。この偏りが、20年、30年に及ぶ60代の取り崩し期にどう響いてくるのかは、意外と見落とされがちです。
長い取り崩し期ほどインフレ・円安の実質目減りが効く
取り崩し期のあいだに物価が上がり円安が進むと、円建てで利回りの低い資産は、名目額が変わらなくても実質の購買力が下がり続けます。名目額が減らない安全資産ほど、この長期の目減りを吸収できません。
この数年、円安も大きく進んできました。2020年末には1ドル約103円でしたが、2026年7月は月中平均162.45円(日銀)まで下落しています。「守り=円預金」という前提を、通貨・地域まで含めて見直す価値があります。
| 地域 | 家計金融資産に占める現預金比率 |
|---|---|
| 日本 | 51.0%(2025年3月末・日銀の国際比較) |
| 米国 | 11.5% |
| ユーロエリア | 31.8% |
余裕資金の一部を外貨・海外・実物へ分散する選択肢と、その残るリスク
円偏重を是正する手段は、主に現物の海外不動産、海外REIT、少額・分散・委託のファンド型の3つです。まとまった資金や現地情報、管理の手間をかけにくい多くの個人にとっては、運用のプロに委託して少額・分散で持つファンド型が現実的な入口になりえます。日本の証券会社を通じて円で買える公募の投資信託の形をとる商品もあります。
ただし、ファンド型にも残るリスクがあります。
- 為替ヘッジのない商品では、円換算の受け取り額が為替の動きで増減します
- 元本保証型の商品ではなく、投資元本を下回る可能性があります
- 特定のアセットや単一国に投資対象を絞る特化型の商品では、その市場全体が崩れれば影響を受けます
- 商品によっては、運用開始から一定期間は換金できない解約制限が設けられています
取り崩し期の60代には、この流動性の制約が特に効いてきます。全額を置き換えるのではなく、当面使わない余裕資金の一部を回す配分の調整として考えるのが前提です。
海外・実物への分散手段を手法ごとに比較して選びたい方は、海外不動産投資の手法別に整理した記事も参考になります。
少額・分散・委託のファンド型の具体例をもっと知りたい方は、USマイホーム・ファンドの評判や仕組みを解説した記事もあわせてご覧ください。
60代の自分は取り崩しと分散をどこまでやるか
60代の資産運用の組み立ては、次の順番で考えると迷いにくくなります。
- 当面の生活費と、数年分の取り崩し用の現金を確保する
- 年金で足りない分の取り崩しルール(定額・定率・バケツ)を決める
- 大きく減らさない守り中心の配分で、運用を続ける
- 円に偏っていて、当面使わない余裕資金があり、為替変動を一定程度受け入れられる人は、その一部で通貨・地域・実物への分散を検討する
この4番目に進むべきかどうかは、置かれた状況によって分かれます。分散を検討する価値がある人と、国内完結で構わない人を整理すると、次のとおりです。
| 分散を検討する価値がある人 | 国内完結で構わない人 |
|---|---|
| 円資産に偏っていて、その一部で通貨・地域の分散をしたい | 当面の生活費と数年分の余裕資金しかない |
| 当面使う予定のない余裕資金を持てる | 為替リスクを一切取りたくない |
| 為替変動を一定程度受け入れられる | 元本割れを1円も許容できない |
国内完結を選ぶ場合も、「現金だけ」に固めるのではなく、個人向け国債の変動10年や物価連動国債など、名目額が固定されない低リスク手段を混ぜておくと、インフレへの配慮を一定程度加えられます。
自分に合う型が見えてきたら、仕組みと最新の条件は無料セミナーで確認しておくと安心です。詳しいリスクをもっと確認したい方は海外不動産投資のデメリットを整理した記事、まだ働いている段階の型を知りたい方は50代の資産運用を扱った記事もあわせて参考になります。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
60代の資産運用に関するFAQ
- 60代から資産運用を始めても遅くないですか?
-
遅くはありません。60代は資産を増やす運用ではなく、年金と手持ち資産を使いながら守る、取り崩し中心の運用へ発想を切り替える年代です。全額を現金にすると物価上昇で実質的な価値が目減りするおそれがあるため、守りを厚くしつつ運用を続ける考え方が基本になります。
- 老後資金は何歳まで持たせればいいですか?
-
何歳までと一律に決まっているわけではありません。資産寿命は毎年の取り崩し額と運用リターンでおおよそ決まるため、取り崩しのルールを決め、守り中心で運用を続けることで延ばしやすくなります。長生きする可能性も踏まえて計画しておくと安心です。
- 年金の繰下げ受給をすると得ですか?
-
受給開始を遅らせる繰下げ受給では受給額が増え、早める繰上げ受給では減る仕組みです。ただし健康状態や他の資産とのバランスによって判断は変わるため、一概に得とは言えません。具体的な増減率やご自身の見込み額は、年金事務所やねんきんネットで確認してください。
- 老後2,000万円問題とは何ですか?
-
2019年に金融庁の報告書で示された、老後の生活費が公的年金だけでは不足しうるという試算に由来する通称です。前提となる収入・支出・寿命が変われば必要額も変わるため、そのまま自分に当てはまる数字ではありません。
- 新NISAやiDeCoは60代からでも使えますか?
-
新NISAは年齢の上限がなく、60代からでもいつでも引き出せる形で利用できます。iDeCoは原則65歳未満まで加入でき、60歳以降に初めて加入した場合は加入から5年後に受給が可能です(2026年12月には加入可能年齢の拡大が予定されています)。掛金の所得控除メリットは在職中の所得状況によって変わるため、ご自身の状況に応じて検討してください。
まとめ
60代の資産運用は、資産を増やす運用から、年金と手持ち資産を使いながら守る取り崩し中心の運用へ発想を切り替えるところから始まります。全額を現金に置くのではなく、守りを厚くしながら運用を続け、資産寿命を意識して計画的に取り崩していくのが基本です。
取り崩し方には定額・定率・4%ルール・バケツ戦略といった型があり、それぞれ資産寿命への効き方が異なります。特に取り崩しを始めた初期の暴落は資産寿命を大きく縮めるため、数年分の現金バッファを確保し、値動きの小さい資産から取り崩す順番を意識しておくことが実務的な備えになります。
毎月分配型の投資信託や仕組み債、外貨建て保険、退職金専用定期の抱き合わせなど、構造が分かりにくくコストや条件の見えにくい商品には、退職直後ほど注意が必要です。円・国内・預金に偏っている場合は、当面使わない余裕資金の一部を通貨・地域・実物へ分散する選択肢もありますが、これも残るリスクを理解したうえでの配分の調整にとどめておきます。
自分にとって取り崩し設計と分散をどこまで行うべきか判断がついたら、まずは仕組みと最新の条件を無料セミナーで確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。