輸入品の値上げやニュースで円安という言葉を目にする機会が増えている一方で、預金や給与はすべて円建てのままという方も多いのではないでしょうか。円安がなぜ資産に関わってくるのか。そして円安対策として資産をどう分散していけばいいのか、順番に見ていきましょう。
先に結論を書くと、円安対策の中心は円安に強い1つの資産を当てることではありません。すぐに使う予定のない余裕資金の一部を外貨建て・実物資産へ時間をかけて振り分け、円に偏った資産の通貨を分散することです。
円の預金に偏った資産の分散先には、ドル建ての実物資産である米国の住宅用地という選択肢もあります。円安に備えたいなら、為替でどう増減するかを先に聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
円安が続くと円で持つ資産の買う力が下がる
ドル円は100円台前半から160円前後へ
ドル円相場はこの数年で大きく円安方向に動いています。日本銀行が公表するドル円相場の年末値を見ると、2020年末は1ドル103.33円でした。2022年末には132.14円・2024年末には157.89円まで円安が進み、2025年末も155.98円で推移しています。直近の2026年7月は月中平均162.45円で、月中で最も円安に振れた場面では163.95円をつけました。
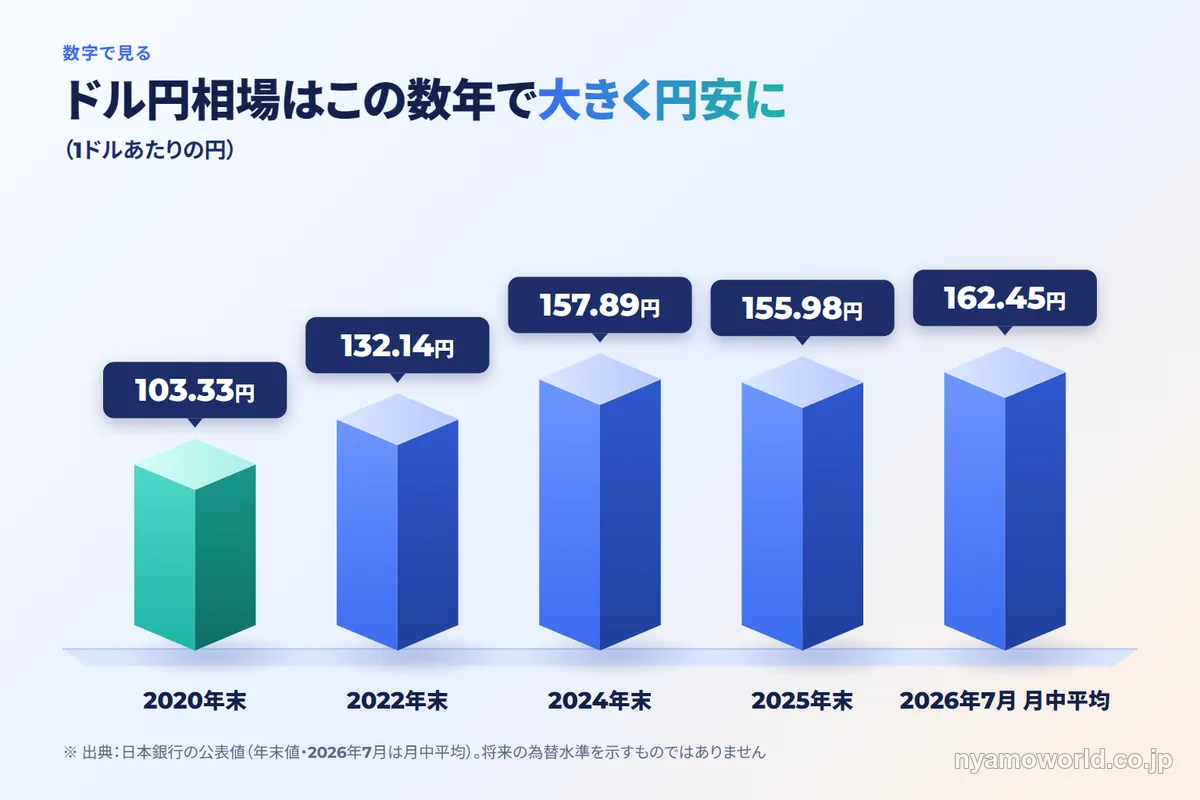
おおむね1ドル100円台前半から160円前後へと円の対ドル価値はこの数年でひと回り以上下がったことになります(2026年7月時点)。
輸入物価は2020年の約2倍
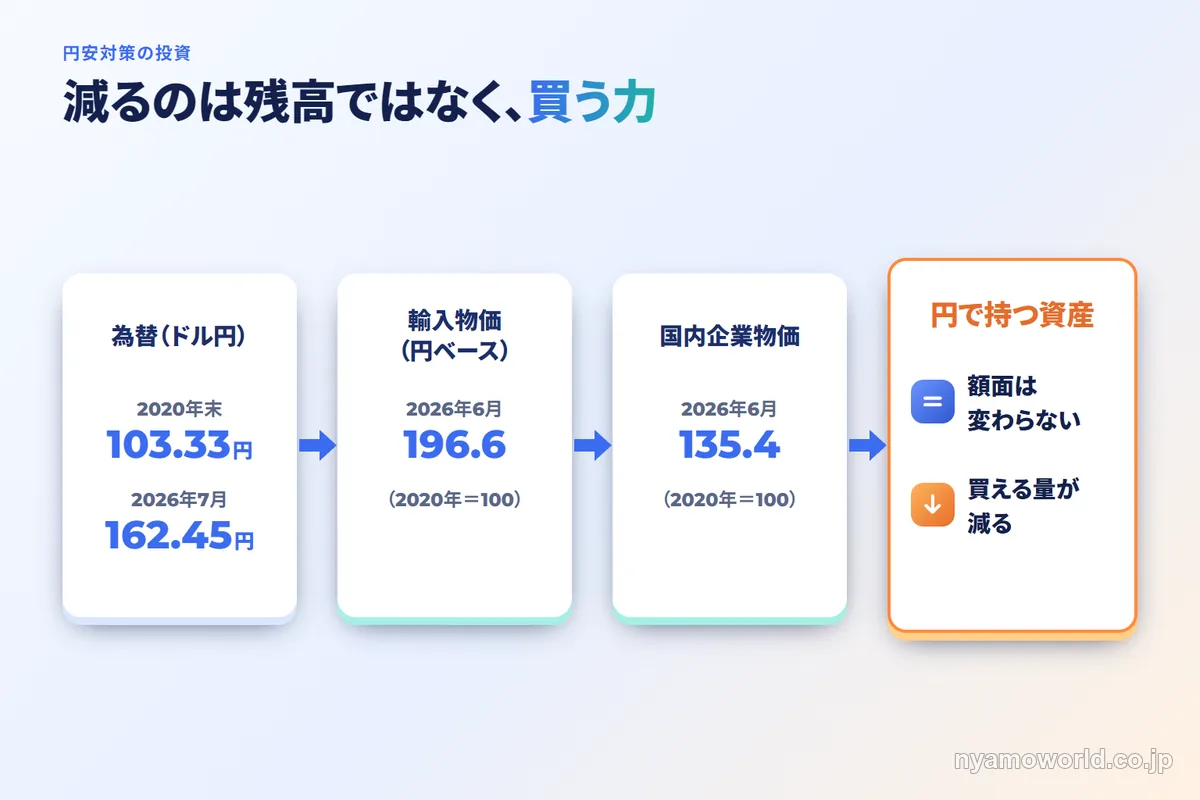
この円安がなぜ家計の資産に関わってくるのでしょうか。答えは輸入物価にあります。日本銀行の輸入物価指数(円ベース・総平均・2020年=100)は2026年6月時点で196.6です。
2020年の水準からおよそ2倍まで積み上がり、直近1年間でも前年比+29.7%となっています。ただしこの伸びは6年間一本調子に続いてきたわけではなく、年によって強弱があります。輸入物価指数には「契約通貨ベース」と「円ベース」の2種類があり、円ベースの数値には為替の影響が含まれます。
つまり海外での取引価格そのものが変わっていなくても、円安が進めば円ベースの輸入コストは押し上げられる構造になっています。
この輸入コストの上昇は国内の物価にも波及しています。国内企業物価指数(総平均・2020年=100)も2026年6月時点で135.4・前年比+7.1%と上昇が続いており、輸入コストの上昇が国内価格に伝わっていく経路が確認できます。
預金の額面は減らず購買力が下がる
ここで押さえておきたいのは、円で持つ資産そのものの額面は円安が進んでも変わらないという点です。銀行預金の残高は円安になったからといって減るわけではありません。変わるのはその円で何をどれだけ買えるかという購買力の側です。
輸入物価の上昇を通じて、円で持つ資産の実質的な価値は目減りしていきます。
なお実質金利で見た預金の目減りといった物価そのものの詳しい話はインフレ対策として実質金利や預金の目減りを扱った記事に譲ります。ここから先は円という通貨に偏った資産をどう分散するかというテーマに絞って見ていきましょう。
日本の家計は資産の約半分を円の現預金に置いている
円安の影響を大きく受けるのは資産の中身が円に偏っている家計です。ここで日本の家計が実際にどれくらい円資産に偏っているのかを日本銀行の資金循環統計から確認しておきましょう。
日米欧の家計金融資産の構成比
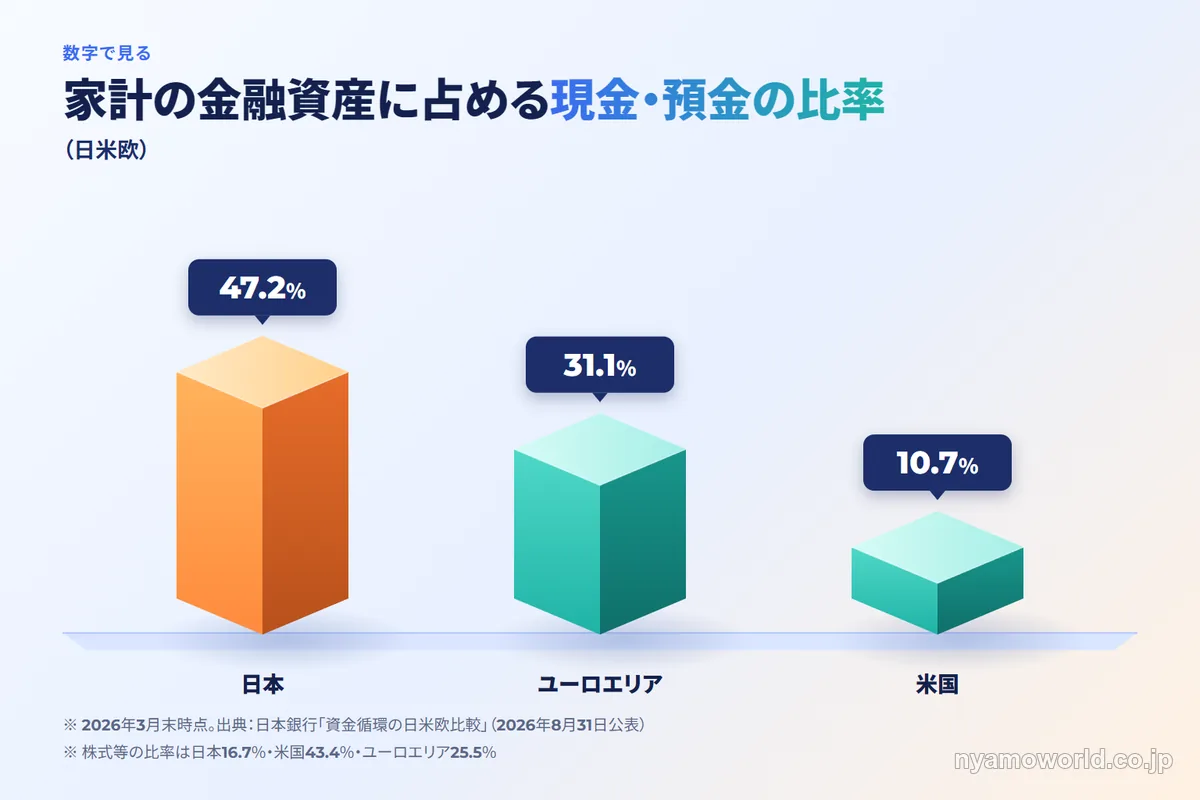
2026年3月末時点の家計金融資産の構成比を日米欧で比べると次のようになります(日本銀行の資金循環の日米欧比較・2026年8月31日公表)。
| 資産区分 | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 47.2% | 10.7% | 31.1% |
| 債務証券 | 1.5% | 4.3% | 2.8% |
| 投資信託 | 6.9% | 13.3% | 12.1% |
| 株式等 | 16.7% | 43.4% | 25.5% |
| 保険・年金・定型保証 | 24.5% | 25.7% | 26.5% |
| その他計 | 3.2% | 2.5% | 2.0% |
| 金融資産の合計 | 2,386兆円 | 141.6兆ドル | 35.5兆ユーロ |
日本は現金・預金の比率が47.2%と、米国(10.7%)・ユーロエリア(31.1%)と比べて突出して高いことが分かります。反対に株式等の比率は日本16.7%に対し米国43.4%と大きな差がついています。
現預金1,126兆円のほとんどが円建て
日本の家計金融資産のうち現金・預金だけで約半分を占め、そのほとんどは円建てです。言い換えると資産の約半分を円という1つの通貨・1つの形に置いていることになります。円安が進むとこの円建て資産の対外的な購買力、つまり外貨や輸入品に対して持つ価値が下がっていきます。円だけに偏った資産を守る考え方は資産防衛とは何かを解説した記事で確かめられます。
金額で見ると、日本の家計金融資産の合計2,386兆円のうち現金・預金は1,126兆円で、資産区分の中で最も大きい区分です(日本銀行の資金循環統計・2026年3月末速報・2026年6月25日公表)。
つまり多くの家計は円をどう増やすかだけでなく、「円という通貨に資産の約半分を置いたままでよいのか」という問いにも向き合う必要があります。
円だけで資産を持つのではなく何で資産を持つかという手段の比較は、目的や期間・リスクの取り方から主要な運用手段を横断的に整理した記事でも扱っています。
円安に強い資産・弱い資産の分かれ目
円安に強いか弱いかを分けるポイントはその資産が「外貨建て・実物か」「円建て・名目固定か」という一点に集約されます。外貨建て・実物の資産は円安が進むと円換算した価値が上がりやすく、名目の円額が固定される資産は円安・物価上昇の局面で外貨に対する購買力が下がっていきます。
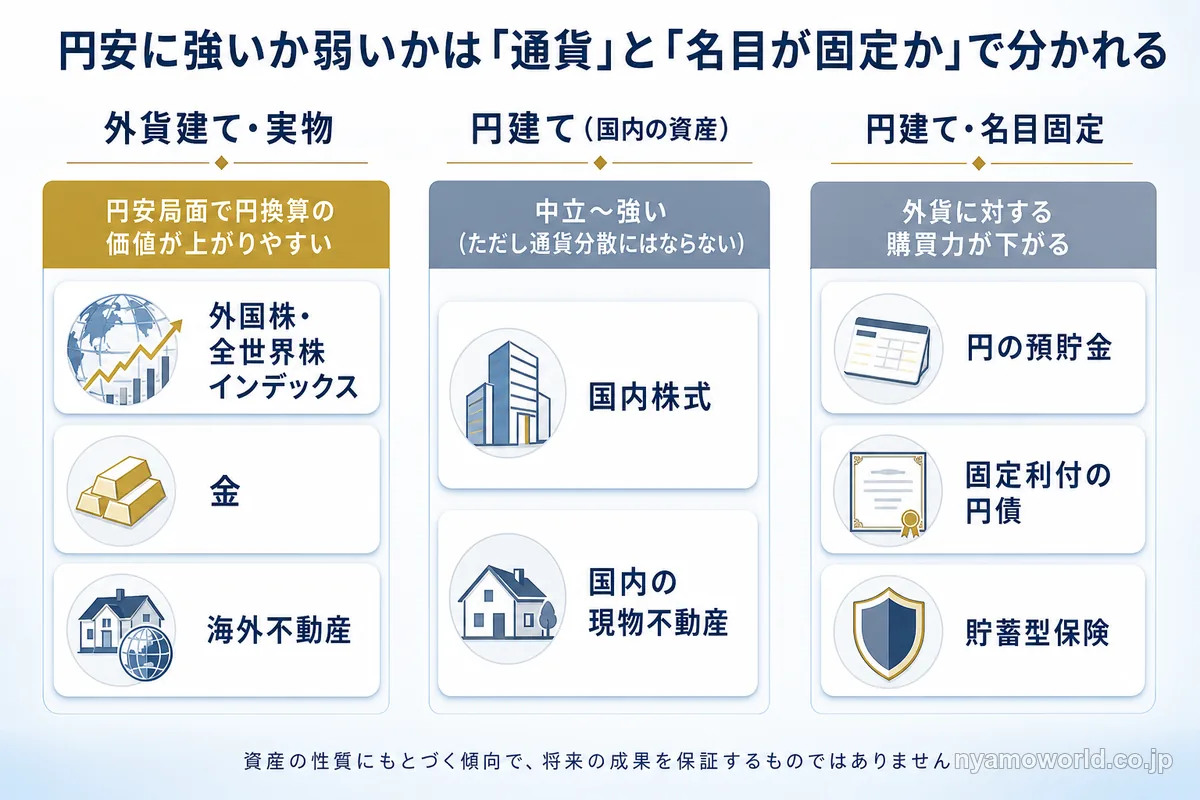
資産クラスごとに円安局面での方向を整理すると次のとおりです。いずれも資産の性質にもとづく傾向であり、将来の成果を保証するものではありません。
| 資産クラス | 円安局面での方向 | ポイント |
|---|---|---|
| 外国株・全世界株/先進国株インデックス | 強い | 現地の値動きに為替差益が上乗せされ、 円換算リターンが上がりやすい |
| 金 | 強い | ドル建ての実物資産。 円安で円建て価格が押し上げられやすい |
| 海外不動産 | 強い | 円換算価値が上がりやすい。 ただし流動性は低い |
| 国内株式・国内の現物不動産 | 中立〜強い | 価格転嫁で実質価値を保ちやすいが、 通貨分散にはならない |
| 円の預貯金・固定利付の円債・貯蓄型保険 | 弱い | 名目額は固定で、 外貨に対する購買力が下がる |
外国株・全世界株インデックス
外国株式は現地の値動きと為替の両方の影響を受けます。円安が進む局面では現地通貨建てのリターンに為替差益が上乗せされる形になり、円換算リターンが押し上げられます。全世界株や先進国株のインデックス投資信託も海外資産中心の商品であれば同様の構造を持ち、通貨や投資地域があらかじめ分散されている点も特徴です。
ただしこれは円安が進んだ場合の話です。円高に振れれば逆に円換算リターンは圧縮されますし、現地の株価が下落すれば為替の効果だけでは補いきれません。為替リスクとカントリーリスクを同時に負っているという裏側は理解しておく必要があります。
金・海外不動産
金はドル建てで取引される代表的な実物資産です。インフレや金融不安・地政学リスクが意識される局面で価値が見直されやすく、円安が進む局面では円建て価格が為替の影響で押し上げられやすい性質を持ちます。
海外不動産は現地の賃料や地価の変動と為替の変動という2つの要因の両面から円換算価値が動きます。円安が進めば円換算での価値は押し上げられる方向に働きます。ただし現物・ファンド型のいずれであっても、株式や投資信託と比べて売買しにくい、つまり流動性が低いという性質があります。加えて投資対象国の制度や税制・カントリーリスクも関わってきます。
円建ての預貯金・固定利付の円債・貯蓄型保険
預貯金は名目の円額そのものが減ることはありません。この額面が減らないという性質から安全資産と見なされがちですが、物価上昇や円安が進む局面では外貨や輸入品に対する実質的な購買力が目減りしていきます。個人向け国債の固定型や貯蓄型保険も名目の円額が固定的であるため、物価上昇や円安を吸収しにくい側にあります(個人向け国債の変動10年型は半年ごとに適用金利が見直される仕組みのため、この中では中立に近い位置づけです)。
ここで整理しておきたいのは、価格が動かないことと円安に強いことは別物だという点です。円建ての預貯金は価格変動がほとんどなく安全に見えます。しかし通貨を分散するという観点では、円という1つの通貨に資産を賭けているもっとも無防備な状態とも言えます。
国内株式・国内の現物不動産
ここまでの整理を見ると「円安に弱いのが預貯金なら、国内株式や国内の不動産を持てば十分ではないか」という疑問が出てきます。国内株式や国内の現物不動産は円安・物価上昇の局面で一方的に弱い側というわけではありません。企業が値上げや価格転嫁で対応できれば実質的な価値を維持しやすく、地価や賃料も上昇しうるため、挙動としては中立から強い側に位置づけられます。
ただしこれらはあくまで円建ての資産です。円安が進んでも外貨や輸入品に対する購買力を直接押し上げる効果は持ちません。
値動きの強さと通貨を分散する効果は別の話です。円安対策として通貨分散を進めるなら外貨建て・実物であるかどうかが分かれ目になります。
ドル円が高い今から始めても遅くないのか

円安に強い資産の中身が分かってくると「今からでは遅いのではないか」という不安が出てきます。ドル円は2026年7月時点ですでに150円台後半から160円台で推移しており、この水準から外貨建て資産に動くと高値をつかんでしまうのではないかという懸念です。
為替の先行きは誰にも読めない
為替の先行きがどう動くかは誰にも読めません。将来のドル円水準を予測したり、「今が高い」「今後も円安が続く」と断定したりすることはできません。そうした断定に基づいて判断するのは避けるべきです。
時間を分けて少しずつ移す
大切なのは水準を当てにいくことではなく入り方で備えることです。具体的には保有している円資産の一部を一度にまとめて外貨建て資産へ移すのではなく、時間を分けて少しずつ移していく方法があります。購入のタイミングを分散させることで購入時点ごとの価格のばらつきが平均化され、結果的に取得コストの水準をならす効果が期待できます。
これは時間分散、あるいはドルコスト平均法と呼ばれる考え方です。
円安対策は数年から長期にわたって通貨を分散していく取り組みであり、数週間や数か月単位で為替のタイミングを当てにいく短期売買とは性質が異なります。外貨や実物を資産全体のどれくらいの割合で持つかは、資産の分散方法で割合の決め方から整理しています。
今日の水準がどうであれ、長期的に少しずつ組み替えていくという姿勢そのものが高値づかみのリスクを抑える現実的な方法です。
為替ヘッジありとなしはどう選ぶか
外国株式や海外不動産に投資する商品を調べていくと「為替ヘッジあり」「為替ヘッジなし」という選択肢に出会います。この2つで何が変わるのかを整理しておきましょう。
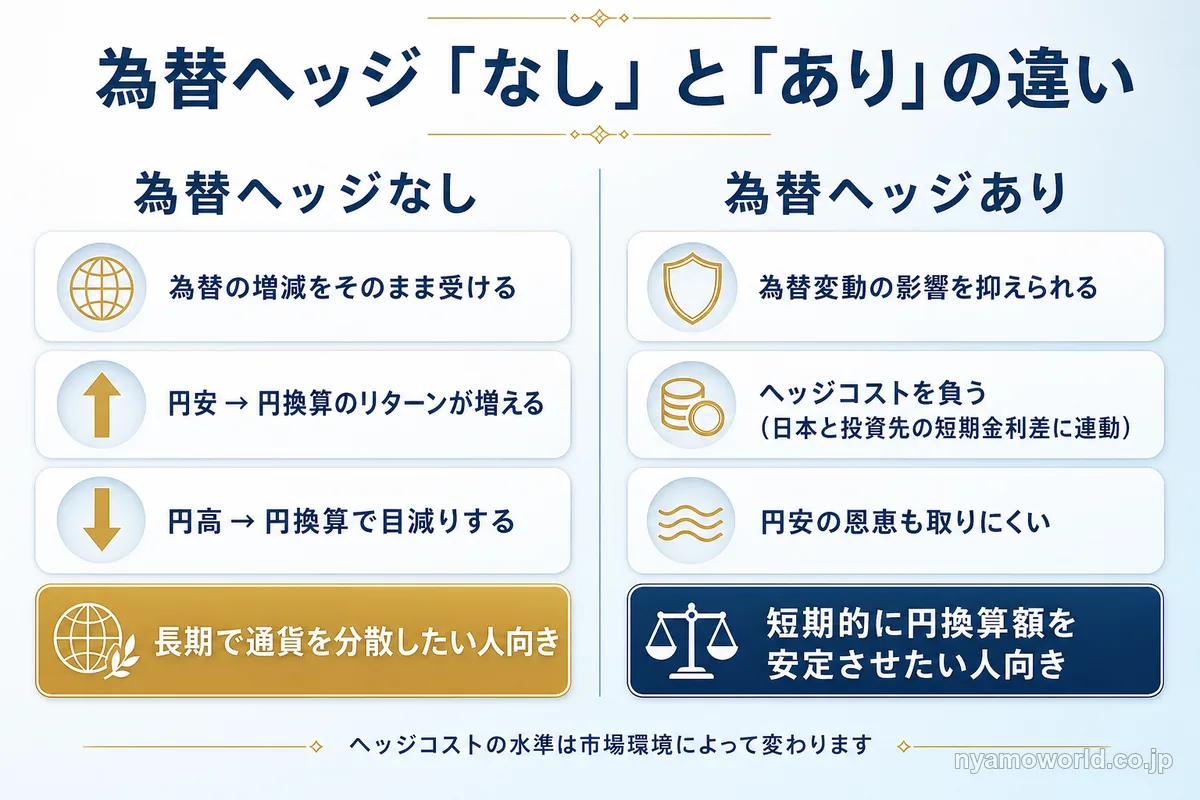
ヘッジなしは為替の増減をそのまま受ける
為替ヘッジなしの商品は為替の増減をそのまま受けます。円安が進めば円換算のリターンが増える一方、円高に振れれば目減りします。円安に強い資産として通貨分散を狙うなら、為替の値動きをそのまま受け入れるヘッジなしのほうが目的に素直に合っています。
ヘッジありはヘッジコストを負う
為替ヘッジありの商品は為替変動の影響を抑えられる代わりにヘッジコストを負います。ヘッジコストは投資対象国と日本の短期金利差におおむね連動する仕組みで、相手国の金利が日本より高い局面ではコストが大きくなりやすい傾向があります。為替変動を抑えられる反面、円安が進んだ場合の恩恵も取りにくくなる点は理解しておく必要があります(具体的なヘッジコストの水準は市場環境によって変わります)。
通貨分散が目的ならヘッジなし
つまり短期的な為替変動を避けて円換算額を安定させたいならヘッジありが選択肢になり、長期的に通貨を分散して円安リスクに備えたいならヘッジなしが選択肢になります。
円偏重を是正するという本記事のテーマに沿って考えるなら、為替の値動きを引き受けるヘッジなしがより目的にかなった選び方です。
円安対策でやりがちな失敗
円安対策として資産の一部を外貨建てや実物資産に振り分けること自体は理にかなった方法ですが、進め方を誤ると本末転倒になってしまいます。やりがちな失敗は主に3つです。
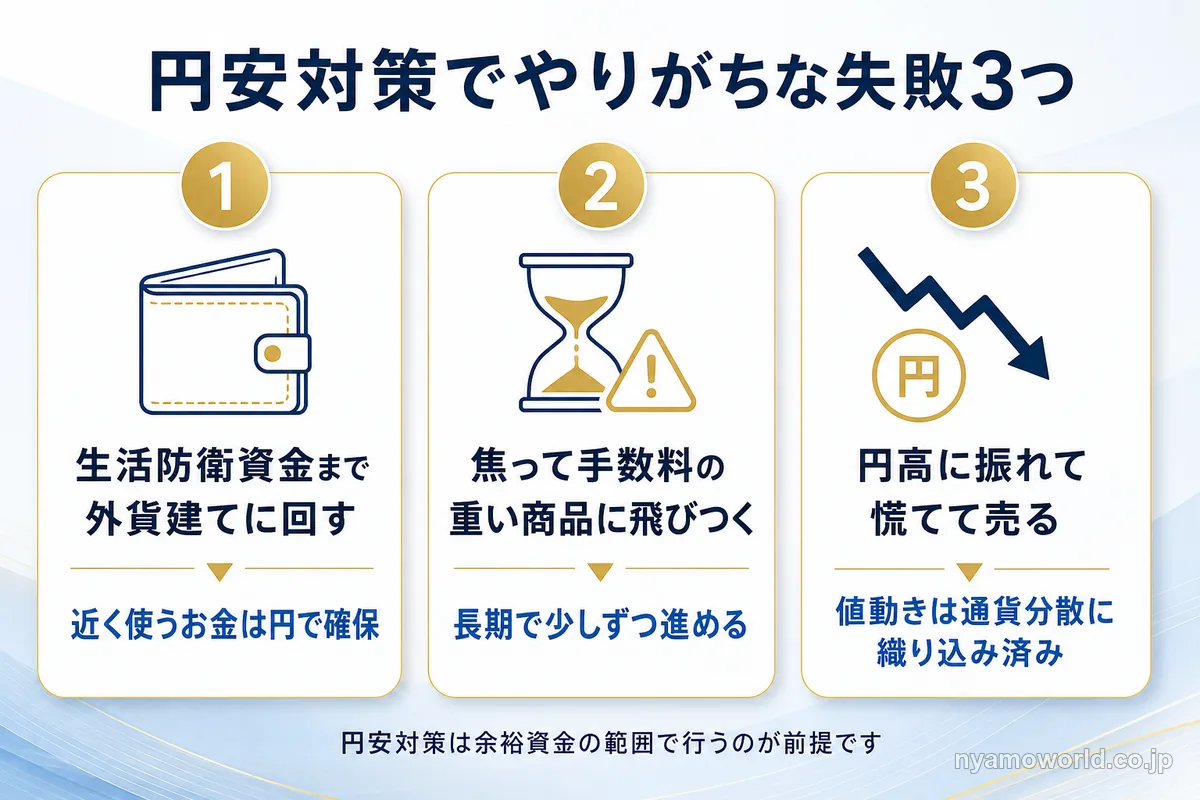
生活防衛資金・焦り・円高での売却
- 数年以内に使う予定のお金、いわゆる生活防衛資金まで外貨建て資産や投資に回してしまう。外貨建て資産は円高局面で目減りする可能性があるため、近い将来に使う予定が決まっているお金は価格変動の少ない円の資産で確保しておくのが基本です
- 「円安に備えなければ」という焦りから内容をよく理解しないまま手数料の重い商品に飛びついてしまう。円安対策は長期にわたって少しずつ進める取り組みであり、急いで一度に大きな決断をする必要はありません
- 円高に振れた瞬間に慌てて売ってしまう。外貨建て資産は円安の恩恵を受けられる一方で円高局面では目減りするという両面を持っており、この値動きは通貨分散という仕組みそのものに織り込まれています。短期の変動に一喜一憂して手放すと、長期で通貨分散する狙いそのものが崩れてしまいます
いずれも通貨分散という本来の目的から外れてしまう動き方です。為替の変動を1円たりとも受け入れたくない方や、まだ生活防衛資金が十分に確保できていない方は無理に外貨建て資産へ資産を動かす必要はありません。
円安対策はあくまで余裕資金の範囲で行うのが前提です。
通貨分散が向いている人と急がなくてよい人
生活防衛資金とは別に数年使わない余裕資金があるかどうかで分かれます。
| 区分 | 当てはまる人 |
|---|---|
| 円安対策の通貨分散が向いている人 | 円の預金に資産が偏っている 生活防衛資金とは別に数年使わない余裕資金がある 円高に振れたときの目減りを受け入れられる |
| 今は急がなくてよい人 | 数年以内に使う予定のお金しかない 生活防衛資金がまだ十分に確保できていない 為替の変動を受け入れたくない |
向いている人に当てはまる方は、次の節の順番で円資産の組み替えを検討してみてください。
既存の円資産を組み替える順番
本記事の読者の多くはゼロから積立を始める段階ではなく、すでにある円資産の一部をどう組み替えるかを考えている段階だと思います。
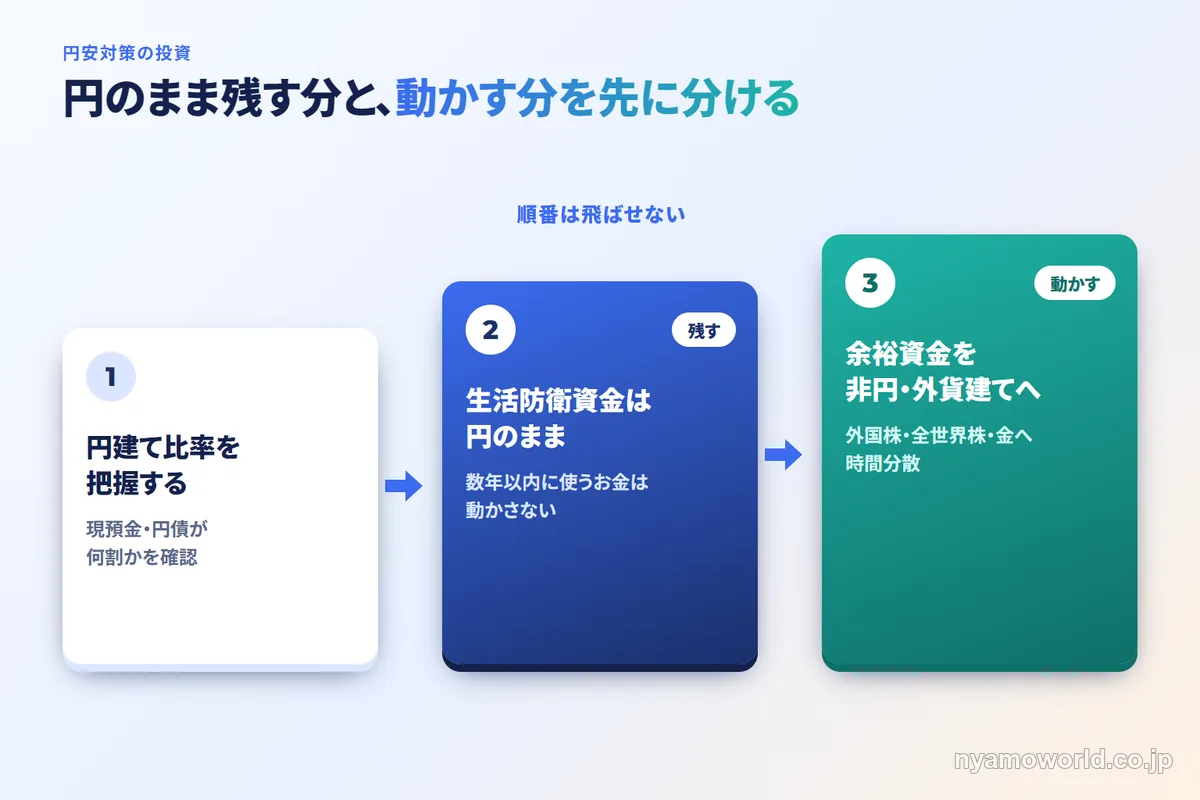
円建て比率の把握から始める3ステップ
進め方の順番は次のとおりです。
- 自分の資産のうち円建て(現預金・円債など)がどれくらいの比率を占めているかを把握する
- 数年以内に使う予定のお金、いわゆる生活防衛資金は円のまま残す
- 残った余裕資金の範囲で、外国株や全世界株インデックス・金といった非円・外貨建て資産へ時間分散を意識しながら少しずつ移していく
外貨に振り分ける割合の目安
資産の何割を外貨に振り分けるべきかという配分の目安について、一律の正解はありません。近いうちに使う予定があるか・生活防衛資金がどれだけ確保できているか・収入が円にどれだけ依存しているかによって、無理なく振り分けられる余裕資金の大きさは人それぞれ異なります。すぐに使う予定のあるお金は円で、当面使う予定のない余裕資金の一部を非円・外貨建てへという順番で考えるのが基本の軸になります。
分散先には海外不動産も入る
分散先の選択肢は外国株や全世界株インデックス・金だけではありません。円安に強い実物資産として、ドル建ての海外不動産やその一種であるランドバンキング型の投資も選択肢に入ってきます。米国の住宅用地を対象にした案件など器や仕組みは商品ごとに異なります。海外不動産の選び方や仕組みの比較は海外不動産投資の選び方を専門に扱った記事で整理しています。
ただし米国の住宅用地がドル建てでどう値動きするのか、為替での増減や解約できない期間を自分の資金計画で受け入れられるかは、記事だけでは確かめきれません。公式の無料セミナーでは、米国の住宅市場や開発現場の最新状況を専門家が解説しています。
参加費は無料で、現在申し込める回はオンライン(Zoom)開催の60分です(2026年10月15日時点)。無理な勧誘はありません(主催者の案内)。円の預金に偏っていると感じる人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
円安対策の投資に関するFAQ
- 外貨預金は円安対策になりますか?
-
為替差益を狙える点では選択肢の一つですが、注意点があります。外貨預金は預入・払戻のたびに為替手数料がかかり往復のコストが利益を圧迫します。また預金保険(ペイオフ)の対象外のため、円預金と同じ安全性はありません。手数料や保護の違いを理解したうえで検討する必要があります。
- 新NISAで買う全世界株・先進国株インデックスも円安対策になりますか?
-
なります。全世界株や先進国株のインデックス投資信託は海外資産中心の商品のため、円安が進む局面では円換算リターンが押し上げられる方向に働きます。新NISAは非課税で運用できる器なので、この枠で外国株比率の高い投資信託を持つことで通貨分散と非課税運用を同時に進められます。
- 円高に戻ったらどうすればいいですか?
-
慌てて売却する必要はありません。外貨建て資産は円安の恩恵を受けられる一方で円高局面では目減りするという両面を持ち、この値動き自体が通貨分散という仕組みに織り込まれています。数年〜長期で少しずつ分散していくという方針を保ち短期の変動で判断を変えないことが基本です。
- FXは円安対策になりますか?
-
本記事で扱う円安対策とは性質が異なります。FXは短期的な為替差益を狙う取引で、レバレッジをかけられる分値動きが逆に振れた場合の損失も大きくなります。本記事の円安対策は、資産の一部を外貨建て・実物資産に振り分けて数年〜長期で通貨を分散する取り組みを指します。
- 円安対策は何から始めればいいですか?
-
まず自分の資産のうち円建ての現預金や円債がどれくらいの比率を占めているかを確認します。そのうえで数年以内に使う予定のお金は円のまま残し、残った余裕資金の範囲で外国株や全世界株インデックス・金などへ時間を分けて少しずつ移していきます。
- 金は円安対策になりますか?
-
金はドル建てで取引される実物資産のため、円安が進む局面では円建て価格が為替の影響で押し上げられやすい性質を持ちます。一方で円高に振れたときやドル建ての金価格が下がったときは、円建て価格も下がります。外国株などと並ぶ通貨分散の選択肢の一つとして考えるのが基本です。
- 資産の何割を外貨建てにすればいいですか?
-
一律の正解はありません。無理なく外貨建てに振り分けられる余裕資金の大きさは人それぞれ異なります。近いうちに使う予定があるか・生活防衛資金がどれだけ確保できているか・収入が円にどれだけ依存しているかで決まるため、この3点を先に確認しておきましょう。
- 米国の住宅用地に投資する商品も円安対策の選択肢になりますか?
-
米国の住宅用地に投資するドル建ての公募投資信託もあります。米ドルで運用され為替ヘッジを行わない商品の場合、円安が進めば円換算の価値が増え、円高に振れれば減る方向に働きます。元本保証はなく、ドル建てで元本を割り込んでいなくても円換算では損失になることがあり、投資元本を下回る可能性があります。解約できない期間(ロックアップ期間)があるほか、NISAには対応していない商品もあるため、条件を確かめたうえで検討する必要があります。
まとめ
円安対策の本筋は円安に強い1つの資産を当てることではなく、円に偏った資産の一部を外貨建て・実物資産に振り分けて通貨を分散することです。
日本の家計金融資産は現金・預金が約半分(2026年3月末で47.2%)を占め、その大半が円建てです。外国株式や金・海外不動産は円安局面で円換算価値が上がりやすい一方、円の預貯金や固定利付の円債は名目額が固定されているぶん外貨に対する購買力が下がっていきます。
ドル円の水準を当てにいくのではなく時間を分けて少しずつ移していく入り方であれば、高値づかみのリスクを抑えながら通貨分散を進められます。生活防衛資金は円のまま残し余裕資金の範囲で組み替えていくのが基本の順番です。
円に資産が偏っていて余裕資金を確保できている方ほど検討する価値があります。
円に偏った資産を見直したい方はまず自分の資産のうち円建てがどれくらいを占めているかを確認するところから始めてみてください。円建ての割合を確かめたら、自分に合う分散先と進め方を専門家に相談しましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。