医師は所得水準が高いぶん、稼いだ額面のわりに手元に残る割合が下がりやすい立場にあります。当直や外来に追われ、資産運用にじっくり向き合う時間を取りにくいと感じている方も多いのではないでしょうか。おまけに高所得であるほど、節税になるという触れ込みの不動産や保険の勧誘を受けやすく、何を信じればいいか迷う場面もあるはずです。医師という立場ならではの前提を踏まえた資産運用の考え方を見ていきましょう。
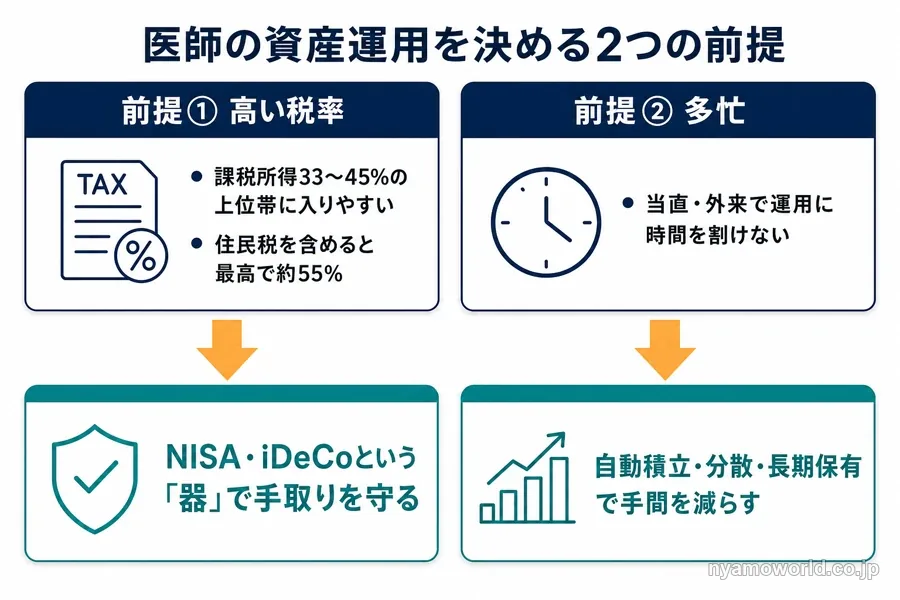
医師の資産運用は「高い税率」と「多忙」を前提に組み立てる
医師の資産運用は、まず高い税率に効く「器」で手取りを守り、忙しくても続けられる手間の少ない長期・分散・積立を土台にするのが基本の軸になります。
累進課税の上位帯に入りやすく、運用にまとまった時間を割きにくいという前提が、この順番を決めます。勤務医と開業医で前提が異なる点も、最初に押さえておきたいポイントです。
高収入は「額面ほど手元に残らない」
所得税は、課税所得の水準に応じて5〜45%まで段階的に上がる超過累進課税です。上位帯の税率と控除額は次のとおりです。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 900万円超〜1,799万9千円 | 33% | 153.6万円 |
| 1,800万円超〜3,999万9千円 | 40% | 279.6万円 |
| 4,000万円以上 | 45% | 479.6万円 |
これに加えて、所得税額には復興特別所得税として2.1%が上乗せされます(2037年分まで)。住民税は標準税率10%です。上位帯に入っている場合、住民税を含めると最高で約55%の負担になります。
医師はこの33〜45%の上位帯に入りやすい層です。
多忙で時間が取れないほど「手間のかからない仕組み」が要る
当直や外来で情報収集や売買のタイミングに時間を割けない医師ほど、値動きに張り付かず自動で続く仕組みが向いています。
毎月自動の積立・分散・長期保有を基本に据え、個別株の短期売買や自分で現地管理する現物投資のような手間の大きい手法は、無理に持たないのが現実的です。
勤務医と開業医で資産運用の前提はどう違うか
勤務医と開業医では、税の受け方・使える制度・事業リスクの度合いが異なります。
| 項目 | 勤務医 | 開業医 |
|---|---|---|
| 所得区分 | 給与所得 | 事業所得(医療法人化した場合は役員報酬+法人所得) |
| 経費・法人活用の余地 | 乏しい | 経費・青色申告・法人化など選択肢がある |
| 主なリスクの所在 | 勤務先の収入への依存 | 診療報酬改定・借入など事業リスクが個人資産に及びやすい |
| iDeCoの掛金上限(月額) | 2.3万円(企業年金なしの場合) | 6.8万円 |
加えて、医師は収入が自分自身の稼働と勤務先に集中しやすく、働けない期間がそのまま収入減に直結しやすい職業でもあります。金融資産の側は分散して備えておく意味が大きいといえるでしょう。
勤務医は給与所得者としての運用が基本
病院からの給与は給与所得として源泉徴収され、他の所得と合算して累進課税されます。経費算入や法人活用の余地は乏しく、高い税率をそのまま受けやすい立場です。
だからこそ、掛金が所得控除になるiDeCoや非課税で運用できるNISAという器を優先的に使い、余裕資金を分散に回すのが基本の型になります。iDeCoの掛金上限は勤務先の企業年金の有無で変わり、企業年金なしの場合は月2.3万円が目安です(2026年8月時点。2026年12月に拡大が予定されています)。
開業医は事業リスクの集中を切り離す分散が要る
開業医は事業所得(あるいは医療法人)で経費・退職金・所得分散の選択肢が広い一方、資産が医院や事業に集中しやすく、診療報酬改定や借入といった事業リスクと個人資産のリスクが同じ方向にかかりやすい立場です。
事業と切り離した個人資産を、値動き・通貨・地域の異なる先へ分散する発想が重要になります。iDeCoは自営区分にあたるため月6.8万円と枠が大きく、小規模企業共済などの制度も使えます。掛金や適用可否の詳細は、制度の公式情報や税理士に確認しておくとよいでしょう。
高い税率のなかで手取りをどう守るか(累進と分離課税、NISA・iDeCoという器)
高い税率のなかで手取りを守る第一歩は、税のかかり方の違いを踏まえて、NISA・iDeCoという「器」から使うことです。稼ぐ所得ほど重く課され、運用の利益は軽く一律という差が、その優先順位の土台になります。
新NISA・iDeCo以外も含めて手段を幅広く見比べたい場合は、資産運用は何がいいか(手段別の比較)が参考になります。相続や承継、相談先の選び方まで考えたい場合は富裕層の資産運用、退職金やiDeCo一時金の受け取り方を詳しく知りたい場合は退職金の資産運用で整理しています。
稼ぐ所得は累進、金融所得は分離課税(20.315%)
給与・事業と、運用で得た利益とでは、税のかかり方がまったく異なります。
| 所得の種類 | 課税方式 | 税率 |
|---|---|---|
| 給与所得・事業所得 | 総合課税(累進) | 上位帯で最高約55%(住民税含む) |
| 上場株式等の配当・譲渡益、投資信託の分配・譲渡益 | 申告分離課税 | 一律20.315% |
| 不動産の賃料収入 | 総合課税(累進) | 給与・事業と合算 |
分離課税の税率は2038年1月1日以後は20%になります。給与・事業などの所得は累進で最高約55%まで負担が上がる一方、上場株式等や投資信託は分離課税で一律20.315%です。
税率の高い医師ほど、稼ぐ所得と金融所得のこの課税区分の違いが、手取りに大きく効いてきます。
まず使うのは「非課税・分離課税の器」=NISAとiDeCo
NISAは運用益が非課税になり、いつでも売却・引き出しができる器です。iDeCoは掛金が全額所得控除になり、老後資金を作る器で、原則60歳まで引き出せません。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 掛金の所得控除 | なし | あり(全額) |
| 運用益への課税 | 非課税 | 非課税 |
| 引き出し | いつでも可能 | 原則60歳まで不可 |
| 非課税枠 | 年360万円・生涯1,800万円 | 掛金上限は勤務形態で異なる |
| 使いどころ | 手元流動性を残す資金の運用 | 掛金控除を効かせる老後資金づくり |
高税率の医師ほど、iDeCoの入口控除の効果は大きくなります。手元流動性を残したい資金はNISA、掛金控除を効かせたい老後資金はiDeCoと役割分担するのが基本です。
医師が勧められやすい「節税」不動産・保険をどう見極めるか
高所得の医師は、「節税になる」を売り文句にした投資用不動産や貯蓄型保険の勧誘を受けやすい立場にあります。税が減ることと投資として得かどうかは別の問題です。
投資用不動産のリスクまで踏み込んで確認したい場合は、海外不動産投資のデメリット6つで解説しています。
なぜ医師は「節税」商品の営業ターゲットになりやすいのか
高所得で税負担が重く、金融機関からの与信も高い医師は、「節税になる」「高属性だから融資が通りやすい」を切り口にした投資用不動産・保険・プライベートバンキングの勧誘対象になりやすい立場です。
税負担への不満が強いほど「節税」という言葉に反応しやすく、多忙で裏取りの時間を取りにくいことも、狙われやすさにつながります。
勧められやすいことと、自分にとって得であることは、必ずしもイコールではありません。
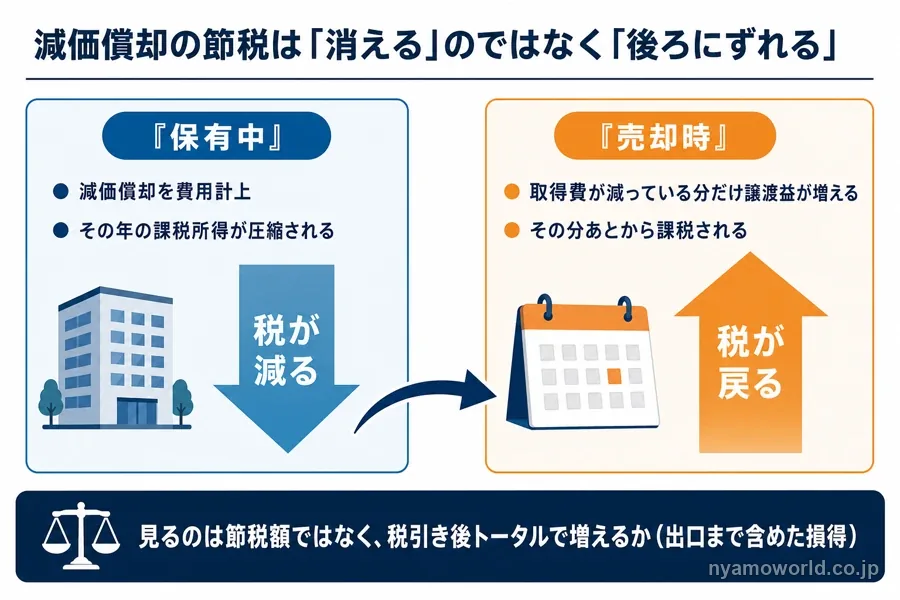
節税と投資リターンは別物(税引き後トータルで見る)
不動産の減価償却による損益通算は、当年の課税所得を圧縮する効果があります。
これに加えて、次のようなリスクが残ります。
- 空室による賃料収入の減少
- 金利上昇による返済負担の増加
- 売却時の元本割れ
- 管理コストや災害リスク
- 借入(レバレッジ)を使うことによる損益の増幅
貯蓄型保険も、予定利率が固定的なためインフレに弱く、早期解約は解約控除によって元本割れしやすいという性質があります。「節税額がいくらか」ではなく、「税引き後にトータルで増えるか、出口(売却・解約)まで含めた損得はどうか」で判断する視点を持っておくことが、営業に流されない見極めにつながります。
多忙な医師でも続けられる運用の形
時間を確保しにくい医師の運用は、何を自動化し、何を無理に持たないかで、続けやすさが大きく変わります。
自動積立・分散・長期保有をベースにする
毎月決まった額を自動で積み立て、資産・地域・時間に分散して長期で保有するのが、多忙な人でも続けやすい基本形です。
価格が高いときも安いときも買い続ける時間分散が効き、相場に一喜一憂して積立を止めないことが、長期の資産形成では大きな差になります。まずNISA・iDeCoの器で自動積立の仕組みを作るのが入口です。
手間のかかる手法は無理に持たない(委託という選択肢)
個別株の短期売買や、自分で物件を選び現地管理する現物不動産のような手間の大きい手法は、時間を割けない医師には続きにくいものです。
運用のプロに委託して少額・分散で持つ投資信託・ファンド型は、こうした負担を抑えられる選択肢です。
円資産への偏りを医師はどう是正するか(海外・実物への分散)
高収入ゆえに貯蓄が円・国内に積み上がりやすい医師ほど、インフレと円安によって預金の実質価値が目減りするリスクを負っています。
偏りをそのままにせず、資産の一部を値動き・通貨・地域の異なる先へ振り向けるのが、是正の基本的な方向です。
なぜ円偏重が医師のリスクになるのか
物価が上がると現金の額面は変わらなくても、実質的な購買力は下がっていきます。円安が進むと、海外のモノ・サービスに対する円の価値も下がります。
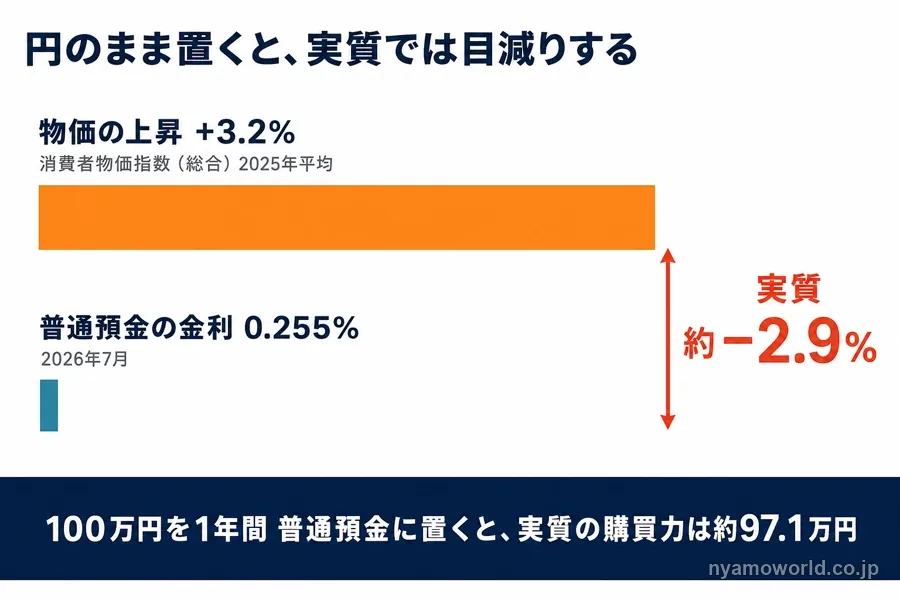
消費者物価指数(総合)は2025年平均で前年比+3.2%となり、2022年以降は前年比2%を超える上昇が続いています。一方で普通預金の金利は2026年7月時点で0.255%にとどまり、実質金利はおよそマイナス2.9%です。
100万円を1年間普通預金に置いた場合、実質的な購買力は約2.9%目減りする計算になります。
為替も、2020年末の1ドル約103円から2026年7月には月中平均で約162円まで、円安が大きく進行しています。日本の家計は現金・預金の比率が突出して高く(2025年3月末時点で51.0%、米国は11.5%)、高所得で貯蓄が積み上がりやすい医師ほど、この目減りの影響を受けやすい立場にあります。
分散は、資産クラス・通貨・地域・時間という4つの軸で考えるものです。値動きの異なるものを組み合わせるほど、全体のブレを抑えられます。
インフレ・円安の仕組みをより詳しく知りたい場合は、インフレ対策の投資で整理しています。
現物・海外REIT・ファンド型の違いと、残るリスク
円偏重を是正する3つの手段は、負担のかかり方と手軽さが異なります。
自分で選べるコントロールが最大だが、資金・現地管理・出口の負担も自分持ちで流動性は低い
証券口座で少額・高流動性だが、株式市場と連動しやすい
運用のプロに委託し少額・分散で持てる。個別物件は選べず、市場・為替リスクは残る
多忙な医師には、ファンド型が現実的な入口になりえます。米国住宅用地を対象にした公募ファンドのように、日本の証券会社経由で円で買える形をとるものもあります。手法ごとの詳細な比較や国の選び方は、海外不動産投資の選び方(4つの投資手法)で解説しています。
ファンド型でも、消えないリスクがあります。
為替リスク
海外の資産は外貨建てで運用されるのが一般的で、為替ヘッジのない商品では、円に換算した受け取り額が為替の動きによって増減します。
元本割れの可能性
元本保証の商品ではありません。不動産市況・金利・為替・流動性・運用状況などの影響を受けて基準価額が変動し、投資元本を下回る可能性があります。
特化型の集中リスク
特定のアセットや単一の国に投資対象を絞る特化型の商品では、複数の物件・案件に分散されていても、その市場全体が崩れれば影響を受けます。分散をしても消えない集中リスクです。
解約制限
商品によっては、運用開始から一定期間は換金できない解約制限が設けられていることがあり、現物の不動産よりも換金しづらい面があります。
いずれも消えないリスクです。当面(数年単位で)使う予定のない余裕資金で検討することが前提になります。海外不動産に投資する際のリスクを網羅的に押さえたい場合は、海外不動産投資のデメリット6つで解説しています。
前向きに検討する場合は、仕組みと最新の条件を無料セミナーで確認しておくと安心です。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
医師の資産運用が向いている人・向かない人
まず高い税率に効く器(NISA・iDeCo)を使い、手間の少ない長期・分散・積立を土台にするのは、勤務医・開業医を問わずどの医師にも当てはまる基本です。そのうえで、海外・実物への分散を検討するかどうかは、資産の状況やリスクの受け止め方によって変わってきます。
向いている人
海外・実物への分散を検討する価値があるのは、次のような医師です。
- 高い税率の器(NISA・iDeCo)を活かしつつ、手間の少ない長期・分散・積立を続けられる人
- 円・国内偏重を是正したい人
- 当面使う予定のない余裕資金を中長期で置ける人
- 為替と価格変動を一定程度受け入れられる人
向かない人
一方で、次のいずれかに当てはまる場合は、見送るという判断も妥当です。
- 3年以内に使う資金しかない人
- 為替リスクを一切取りたくない人
- 元本割れを1円も許容できない人
- 生活防衛資金や余裕資金がまだ十分でない人
この場合は、流動性と元本を重視した手段、つまりNISA・iDeCoと国内中心の分散で守りを固めるか、まず余裕資金を作ることを優先するのが妥当です。海外・実物への分散は、無理に組み入れる必要はありません。
医師の資産運用に関するFAQ
- 医師の資産運用は、何から始めればいいですか?
-
まず高い税率に効く「器」であるNISA・iDeCoを優先し、非課税運用や掛金控除を活かしながら、手間の少ない長期・分散・積立を土台にするのが基本の軸になります。勤務医か開業医かで枠や優先順位が変わるため、自分の型を先に確認しておくと進めやすくなります。
- 医師は本当に平均より税負担が重いのですか?
-
所得税は課税所得に応じた累進課税で、医師は課税所得ベースで33〜45%の上位帯に入りやすい立場です。ただし年収や課税所得は勤務形態・経費・扶養によって大きく変わるため、自分の正確な税額は源泉徴収票や確定申告、税理士への相談で確認するのが確実です。
- 開業医が使える節税・退職金の制度にはどんなものがありますか?
-
iDeCoは自営区分にあたるため掛金上限が月6.8万円と勤務医より大きく、小規模企業共済などの制度も選択肢になります。掛金や適用可否の詳細は制度の公式情報や税理士への確認が必要で、医療法人化した場合の設計はさらに複雑になるため専門家への相談が安全です。
- NISAとiDeCo、医師はどちらを優先すべきですか?
-
引き出す時期が読めない資金はNISA、掛金の所得控除を効かせたい老後資金はiDeCoと役割分担するのが基本です。税率の高い医師ほどiDeCoの入口控除の効果は大きくなるため、老後資金づくりの優先度は上がりやすい傾向があります。
- 海外不動産のファンド型は、NISAで購入できますか?
-
いいえ、NISAの対象外です。元本が保証された商品でもなく、不動産市況や金利、為替相場、流動性などの影響で基準価額が変動し、投資元本を下回る可能性があります。前向きに検討する場合は、最新の条件を無料セミナーや公式サイトで確認しておくと安心です。
まとめ
医師の資産運用は、高い税率と多忙という医師固有の前提から組み立てるのが基本です。まず掛金控除や非課税運用ができるNISA・iDeCoという「器」を優先して手取りを守り、そのうえで自動積立・分散・長期保有という手間の少ない型を土台にします。
「節税になる」とうたう不動産・保険は、節税額ではなく税引き後トータルで増えるか、出口まで含めた損得で見極める視点が欠かせません。勤務医と開業医では税の受け方や使える制度が異なるため、自分の型に合わせた優先順位を持つことが判断の軸になります。
そのうえで、円・預金に偏りがちな資産をどう是正するかは、余裕資金の有無やリスクの受け止め方によって変わります。無理に海外・実物への分散を組み入れる必要はなく、NISA・iDeCoと国内中心の分散で守りを固める選択も十分に妥当です。
前向きに検討したい場合は、仕組みや最新の条件を無料セミナーで確認するところから始めてみてはいかがでしょうか。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。