500万円がまとまると、多くの人はまず資産運用のおすすめ先を1つに絞ろうとします。ですが500万円という金額に「これを買えば正解」という商品があるわけではありません。答えは商品選びの前に500万円だからこそ生じる制約を知ることにあります。
500万円の一部を円以外の通貨や実物資産に分けて置くかどうかも、配分を決める前に迷いやすい点です。500万円の一部を円以外に置くか迷うなら、先に話を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
順番に見ていきましょう。
500万円を預金に置いたままだと何が起きるか
500万円という金額は口座に置いたままでも名目の残高が減ることはありません。ただし物価上昇が続く局面では同じお金で買えるものが少しずつ減っていくため、実質的な価値は目減りしていきます。
500万円が貯まったことはゴールではなく置き場所を考える出発点です。
実質金利マイナスで、500万円は1年で約14.5万円分目減りする
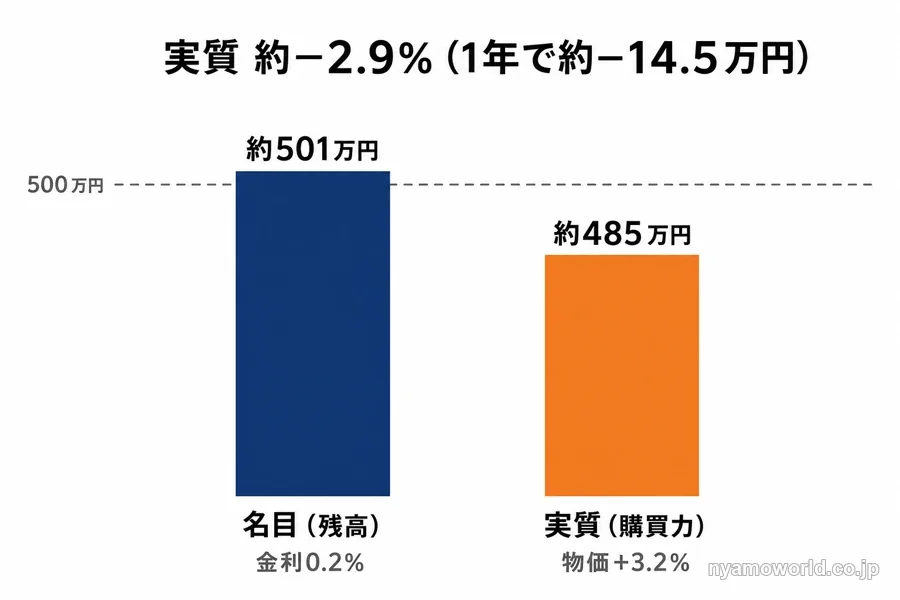
普通預金の平均年利率は2026年7月時点で0.255%です。一方で消費者物価指数(総合)は2025年平均で前年比+3.2%となっており、2022年以降+2%を超える水準が続いています。名目金利から物価上昇率を差し引いた実質金利は約−2.9%というマイナス圏にあります。
たとえば金利0.2%の水準で500万円を1年間預金に置いた場合、名目残高は約501万円に増えます。ただし同じ買い物に必要な金額は物価上昇分だけ増えるため、実質的な購買力は約4,854,651円まで下がる計算です。当初の500万円に対しておよそ14.5万円分(約2.9%)の目減りに相当します。
預金は価格の振れが小さいという意味では安全ですが、インフレに強いわけではありません。減らないことと実質的に目減りしないことは別の話として切り分けておく必要があります。円資産・預金への偏りが実質価値に与える影響はインフレ対策の投資という視点から整理した記事でも詳しく取り上げています。
500万円は預金保険の枠に収まるが、目減りは別問題
預金保険で保護されるのは1つの金融機関につき預金者1人あたり元本1,000万円とその利息までです。500万円は1つの銀行に預けても保護の枠にゆとりを持って収まり、元本の毀損という意味では守られています。
ただしこの保護は低金利や物価上昇による目減りを解決してくれるわけではありません。守られていることと増える・目減りしないことは切り分けて考える必要があります。
500万円だから変わる3つの制約|分散の本数・1本の重み・復元力
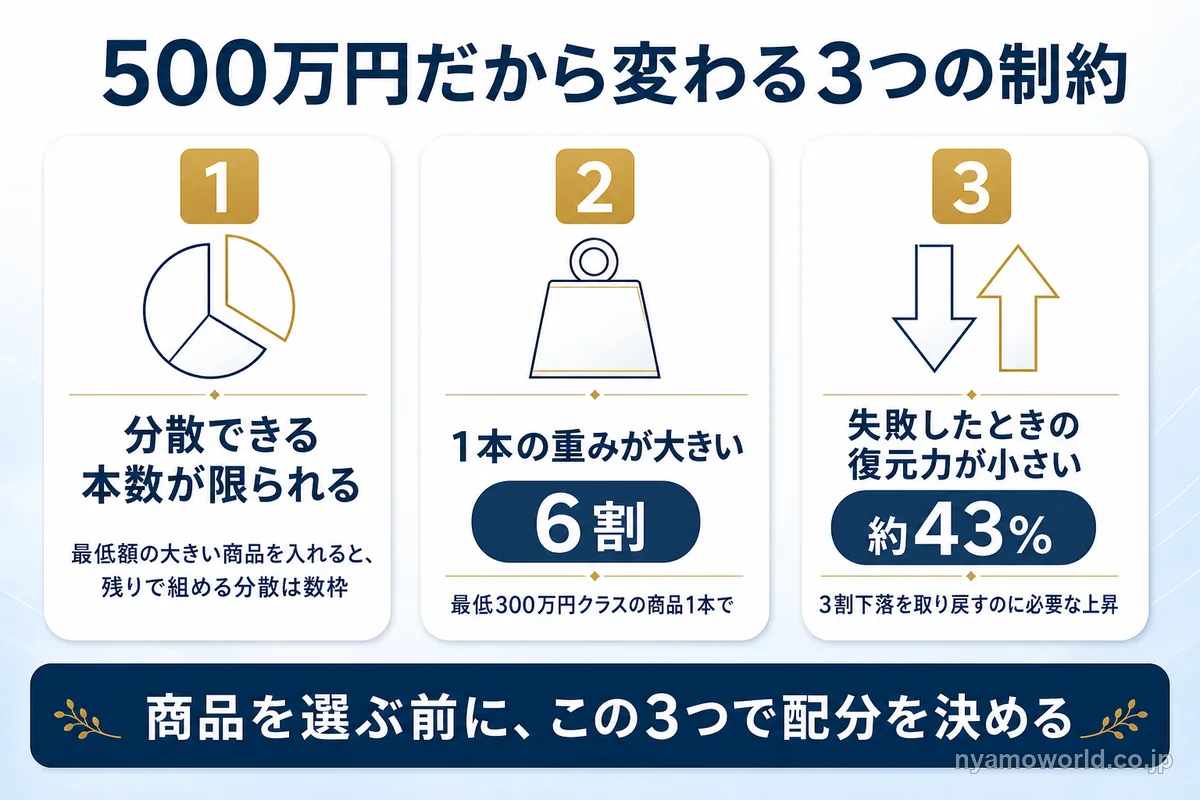
500万円にこれを買えば正解という1つの商品はありません。500万円はまとまってはいるものの無限ではない中間規模の資金です。①有効に分散できる本数が限られる②1本あたりの重みが大きい③失敗したときの復元力が小さいという額に固有の制約を抱えています。
商品を選ぶより先にこの3つの制約を踏まえて配分を考えるほうが、結果として損をしにくい順番です。同じ制約でも1,000万円の資産運用ならゆとりが生まれ、100万円ならさらにきつくなります。
有効に分散できる本数が限られる
投資信託・株式などは100円〜数千円程度から購入できるため、こうした低額の商品だけを組み合わせるなら500万円でも資産・地域・通貨に十分な分散を効かせられます。
制約が効いてくるのは、最低投資額が数百万円クラスの実物・ファンド型の商品を1本混ぜたときです。そうした商品を組み入れた瞬間に残りの資金で分散に回せる余地は一気に狭まり、実質的に組める分散は数枠に絞られてしまいます。分散しましょうという一般論と高額最低の商品を含めたときに500万円で現実に組める分散は、まったく別の話として捉える必要があります。
最低300万円クラスの商品を1本入れると、それだけで全体の6割
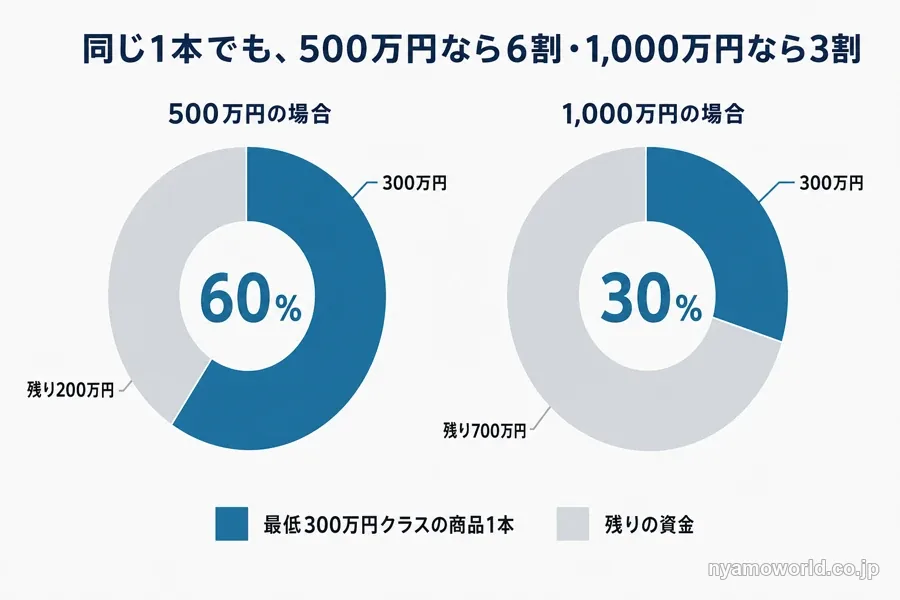
配分を考えるときに見落とされやすいのが、1つの商品が全体の何割を占めるかという視点です。最低投資額が300万円クラスの商品を1本組み入れるとそれだけで500万円の6割を占めることになります。同じ商品を1,000万円で持てば3割で済むところが500万円では過半に達してしまう計算です。
分散の一部のつもりで組み入れた商品が実際には資産の中心になってしまう。これが500万円という金額規模で起きやすいギャップです。金額の割り振りだけでなく1つの商品が全体の何%を占めるかを必ず確認しておく視点が欠かせません。
失敗したときの復元力が小さい
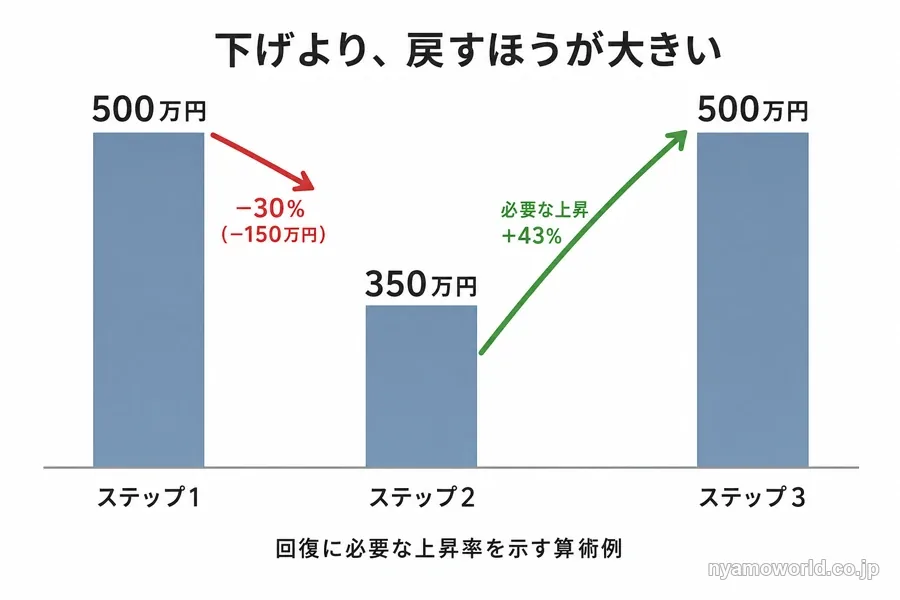
同じ割合の下落でも元手が小さいほど取り戻す負担は重くなります。500万円は1,000万円に比べ、下落したときに生活を崩さず積み増したり時間を味方につけて回復を待ったりする余地が相対的に狭くなります。給与で取り返す時間が限られる人や退職・引退が近く稼ぎが細っていく人ほど、この復元の難しさが重くのしかかります。
下落の回復には下落率よりも大きな上昇率が必要になるという非対称もあります。たとえば500万円が3割下落すると150万円を失い、残高は350万円になります。この350万円を元の500万円まで戻すには約43%の上昇が必要になる計算です(残高からの回復に必要な上昇率を示す算術例であり、特定商品の将来のリターンを示すものではありません)。
複利で増えていく上振れの話だけでなく下振れと復元のしにくさをセットで見ておくことが大切です。だからこそ500万円という金額では、一点集中と全額投入をとくに避ける必要があります。
500万円で選べる運用手段を俯瞰する
500万円で現実に選べる手段は、安全だが増えにくいものから増える可能性はあるが値動きが大きいものまでグラデーションで並んでいます。増やす枠から手をつけるなら、まず運用益が非課税になる新NISAの器を使うのが定石です。
安全寄りの置き場所|預貯金・個人向け国債・物価連動国債
減らしたくないお金は預貯金や個人向け国債に置くのが基本です。個人向け国債は1万円から購入できます。変動10年は基準金利に半年ごとに追随するため金利上昇局面に強く、発行から1年が経過すれば中途換金でき、その際は直前2回分の各利子(税引前)相当額×0.79685が差し引かれます(金利の下限は年0.05%。財務省 個人向け国債)。
ただし固定型の国債や預貯金は名目額が固定されるため、物価上昇局面では実質的に目減りします。インフレに連動させたいなら、元金が全国消費者物価指数に連動しデフレ時も額面で償還される仕組み(償還時フロア付き)を持つ物価連動国債という選択肢もあります。個人が持つ場合は物価連動国債を組み入れた投資信託を通じて持つのが一般的です。
守りの枠でも名目を守る手段と実質を守る手段は分けて考えておきましょう。
増やす枠は新NISAの器から|500万円は器に収まる
増やす枠の中心になるのは投資信託・株式・REITといった手段です。これらの運用益には約20%(正確には20.315%)の課税がかかるため、まずは非課税の器で持つのが定石になります。
| 項目 | 内容 |
|---|---|
| 年間投資枠 | つみたて投資枠120万円+成長投資枠240万円 (合計360万円) |
| 生涯非課税保有限度額 | 1,800万円 (うち成長投資枠1,200万円が内数) |
| 非課税保有期間 | 無期限 |
| 対象年齢の上限 | なし |
出典:金融庁 NISA特設ウェブサイト NISAを知る(2026年10月時点の制度)
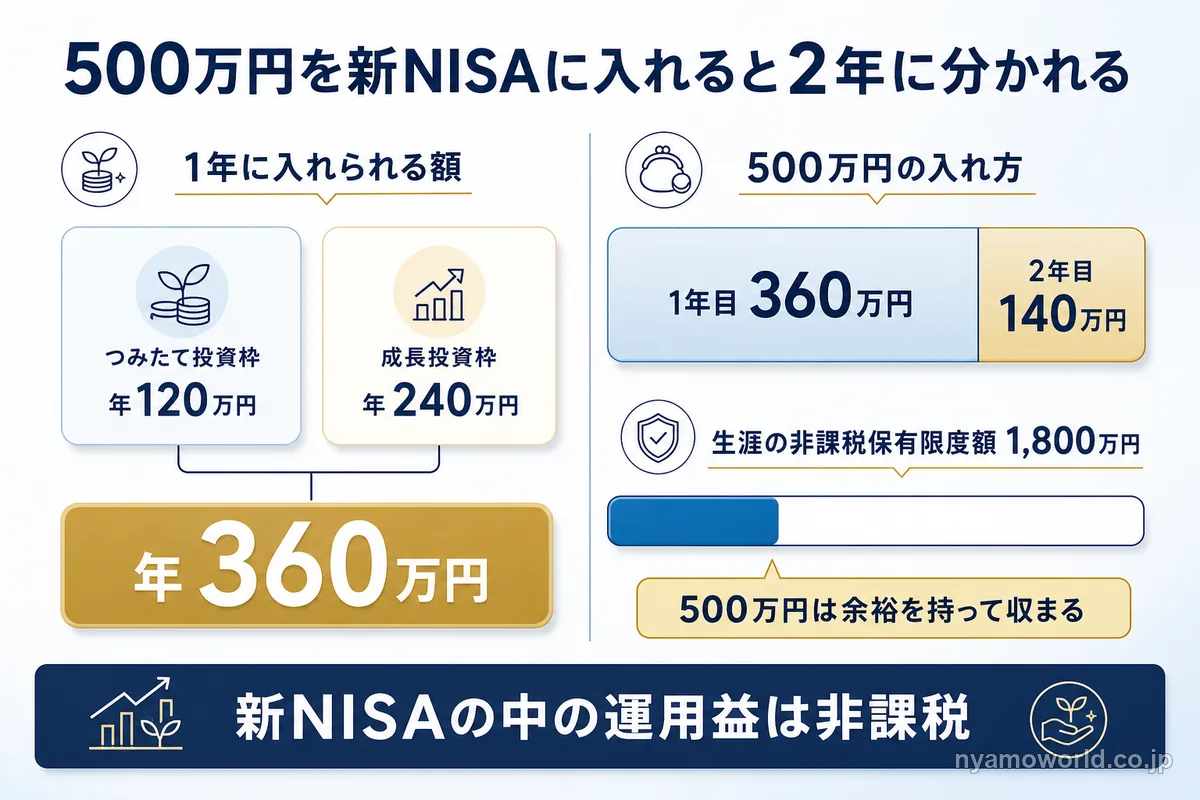
500万円であれば年枠を使って約1.4年で主要部分を非課税の器に収められる計算になり、生涯枠にも余裕をもって収まります。1,000万円のように年枠に一度に入りきらないという制約は500万円ではそれほど強くありません。
NISAで持てない資産もあります。
- 預貯金
- 国債・社債・公社債投信
- 金現物
- 保険
- 現物不動産
- 要件を満たさない外国籍投信
資産運用の手段全体をあらためて比較したい場合は目的・期間・リスクで整理した記事も参考になります。
500万円規模でやりがちな失敗
まとまった500万円ほど痛手が大きい失敗のパターンがあります。金額が小さいほど1本の失敗が全体に効くため、集中と全額投入がとくに危険です。避け方とセットで押さえておきましょう。
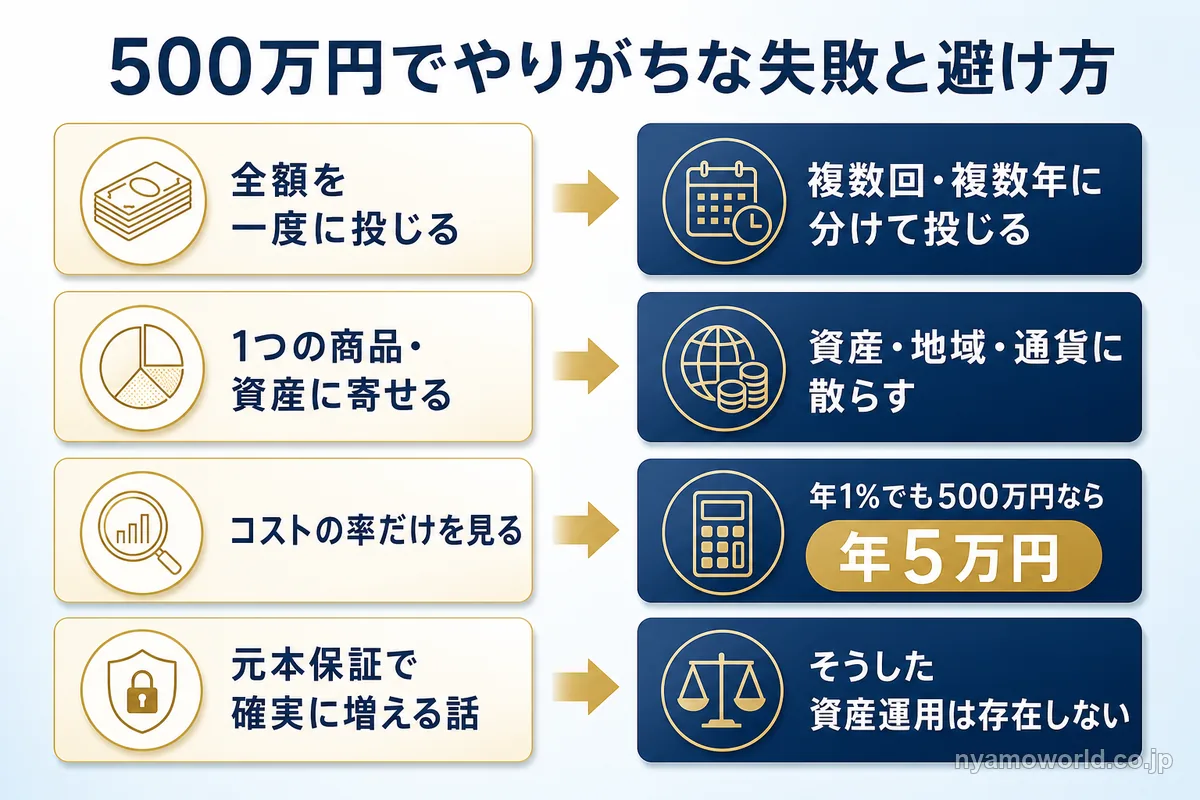
全額一括と一点集中|少額ほど1本の失敗が全体に効く
500万円を一度に投じると、そのタイミングでの高値づかみのリスクを丸ごと負うことになります。1つの商品や資産に寄せてしまうとその市場が崩れたときに資産全体へ影響が及びます。
500万円は元手が小さく1本の重みが大きいため、同じ下落率でも配分次第で全体へのダメージが偏りやすくなります。複数回・複数年に分けて投じ、資産・地域・通貨に散らして振れを抑えることが安全です。
高コスト商品・元本保証話・外貨建て/貯蓄型保険の落とし穴
まとまった額があると高い利回りをうたう商品や強い勧誘の対象になりやすくなります。元本保証で確実に増える資産運用は存在しません。「必ず」「絶対」をうたう話は疑ってかかるのが安全です。
手数料は率で示されることが多いですが、元本が大きいほど絶対額が効いてきます。年率1%のコストでも500万円に対しては年5万円に相当します。
増える可能性のある手段には必ず値動き(元本割れ)のリスクが伴います。この前提から外れる話には注意しておきましょう。
円偏重の是正と、500万円の一部でできる海外・実物への分散
日本の家計金融資産はおよそ半分を現金・預金が占めています。2025年3月末時点の日米欧の構成比を並べると、その偏りが際立ちます。
| 家計金融資産の構成比 (2025年3月末) | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 51.0% | 11.5% | 31.8% |
| 株式等 | 12.2% | 41.5% | — |
現金・預金に大きく寄る一方で株式等は少なく、日本の家計は円・国内・預金へ資産が集中しています。
500万円でも当面使わない余裕資金の一部であれば、通貨・地域・実物への分散を足せます。生活防衛資金や近く使う予定のお金には手を触れないという前提が守れれば全額を動かさなくても無理のない分散が可能です。
現物・海外REIT・ファンド型の違いと、500万円で無理なく持てる範囲
海外・実物に関わる方法には主に現物・海外REIT・ファンド型の3つがあります。
| 方法 | コントロール | 資金・手間の負担 | 流動性 |
|---|---|---|---|
| 現物 | 自分で物件を選べる自由度が最大 | 数千万円規模の資金と現地管理、出口まで自分で負う | 低い (売却に時間がかかりやすい) |
| 海外REIT | 銘柄は選べるが個別物件は選べない | 証券口座で100円〜数千円から始められる | 高い (市場で売買できる一方、株式市場と連動しやすい) |
| ファンド型 | 運用はプロに委託し、個別物件は選べない | 商品によるが、最低額が数百万円クラスのものもある | 商品設計による (解約制限があるものもある) |
現物の海外不動産は数千万円規模が目安で、500万円では選びにくい方法です。海外REIT(投資信託・ETFを含む)は証券口座で100円〜数千円から持て流動性も高い一方、株式市場と連動しやすい面があります。ファンド型は少額・分散でプロに運用を委託できる反面、最低投資額300万円クラスの商品では先ほど見たとおり500万円の6割を占める重い選択になります。
500万円で海外・実物に関わるなら、余裕資金の一部で1本の重みを理解したうえで少額から関わるという前提が欠かせません。まとまった資金の一部を充てる選択肢の一例として米国の住宅用地に投資する公募ファンド(USマイホーム・ファンド)のようなものもあります。どの器(投資信託・集団投資スキーム・不動産特定共同事業)に乗るかで最低額・流動性・課税・投資家保護がまるごと変わります。
結局、500万円をどう運用するか|出どころ・年齢別の構えと向き不向き
手をつける順番は次の3ステップです。
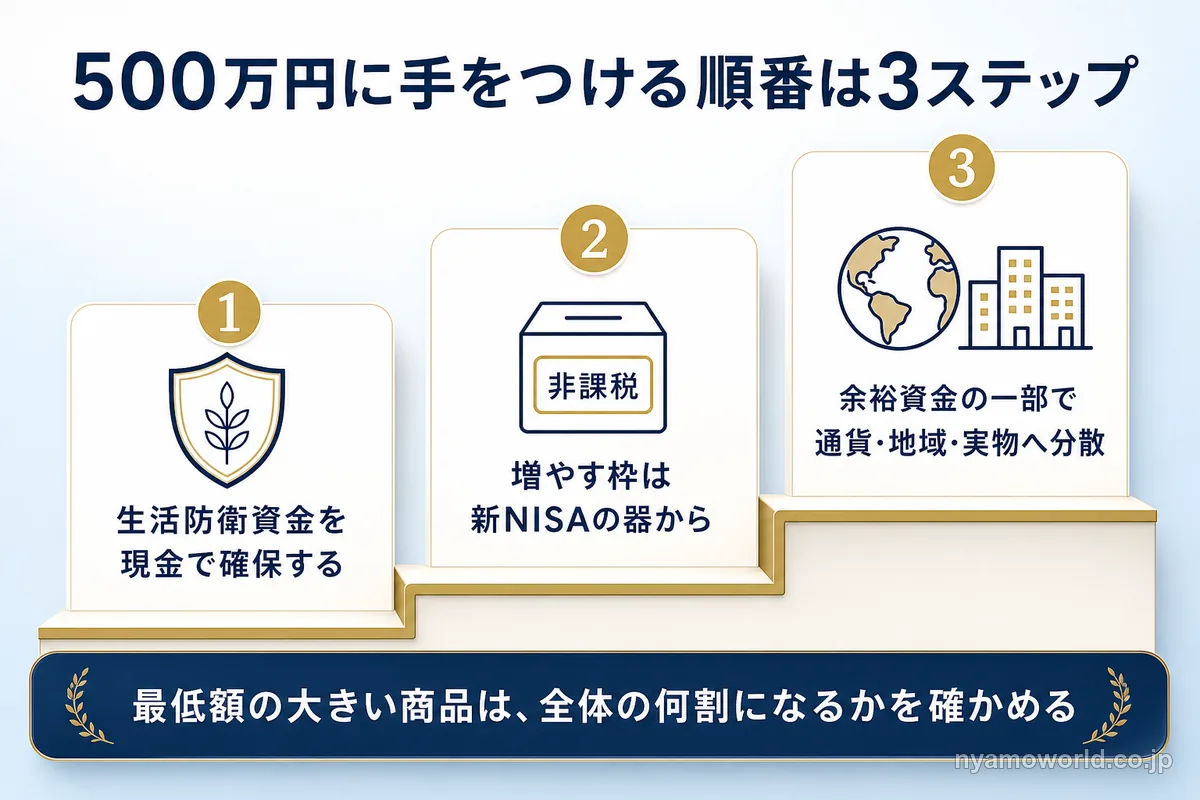
- 当面使う生活防衛資金を現金で確保する
- 残りの増やす枠は、まず新NISAの器で税優遇を受けながら中身を選ぶ
- 円・国内に偏っていれば余裕資金の一部で通貨・地域・実物への分散を検討する
ただし500万円は1本の重みが大きいため、最低額の大きい商品ほど全体の何割を占めるかを必ず確認しておく必要があります。
出どころによっても構えは変わります。退職金や相続など二度と作れない資金ほど守りを厚くし、事業売却など再現できる資金は一部で攻める余地があります。会社員か経営者か・年代がいくつかによっても事情は変わるため、自分の立場に近い切り口で整理した記事もあわせて参考にしてください。
海外・実物への分散が向いている人・向かない人
海外・実物への分散が向くかどうかは資金の性質によって変わります。
当面(数年〜)使う予定のない余裕資金があり、為替変動を一定程度受け入れられて1本の重み(最低300万円クラスなら6割)を理解したうえで少額から関われる
数年内に使う資金しかない・為替変動を一切取りたくない・元本割れを1円も許容できない
向いていないタイプに当てはまる場合は無理に分散を足す必要はありません。新NISAと現金・国内中心の流動性重視で固めるか、まずは生活防衛資金と余裕資金を分けるところから始めるのが先です。どちらの選択も間違いではありません。
向いている側に当てはまる人でも、500万円のうちいくらまでなら1本の重みとして受け入れられるかは自分の資金に当てはめないと判断できません。解約に制限のある商品なら、その期間に生活資金へ手をつけずにいられるかも同じです。
向いている側に当てはまる人は、1本の重みを自分の資金で確かめるためにセミナーを使えます。公式の無料セミナー(参加費無料・オンライン〈Zoom〉・2026年10月時点の開催回は60分)では、米国市場や開発現場の最新の状況を専門家が解説しています。無理な勧誘はありません(主催者の案内)。1本の重みを自分の500万円で確かめたい人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
500万円の資産運用に関するFAQ
- 500万円と1000万円では、資産運用の考え方に違いはありますか?
-
考え方の骨格は同じですが、変わるのは有効に分散できる本数と1本あたりの重みです。最低投資額300万円クラスの商品を1本組み入れると、500万円ではそれだけで全体の6割を占めますが1,000万円なら3割で済みます。下落したときに取り戻す余地も元手が大きいほど広くなります。
- 元本保証で確実に増える資産運用はありますか?
-
ありません。預貯金や個人向け国債は名目の振れが小さいものの、物価上昇が続く局面では実質的な購買力が目減りします。増える可能性のある手段には必ず値動き(元本割れ)のリスクが伴うため、「必ず」「絶対」をうたう話は避けるのが安全です。
- 500万円を運用すると、何年でいくらになりますか?
-
将来の運用成果を断定することはできません。値動きのある商品はリターンが保証されておらず、元本を下回る可能性もあります。まずは新NISAのような非課税の器を使って自分の出どころ・年齢・リスク許容度に合った配分を考えるところから始めるのが現実的です。
- NISAとiDeCoは、どちらを優先すべきですか?
-
資金の性質で選び分けます。いつでも引き出せる自由度を重視するなら新NISA、掛金が所得控除になる代わりに原則65歳になるまで引き出せないのがiDeCoです。500万円のようにまとまった資金をまず柔軟に置きたい場合は新NISAから検討するのが基本になります。
- 海外不動産のファンドは、新NISAで買えますか?
-
商品によります。海外REITや要件を満たす投資信託・ETFは新NISAの成長投資枠で購入できますが、私募ファンドや一部の外国株式投資信託など対象外の商品もあります。乗る器によって最低額・流動性・課税がまるごと変わるため購入前に対象かどうかの確認が欠かせません。
- 500万円を一度に新NISAへ入れられますか?
-
一度には入れられません。年間投資枠はつみたて投資枠120万円と成長投資枠240万円の合計360万円までのため、500万円は2年に分けて入れることになります。生涯の非課税保有限度額は1,800万円(成長投資枠はそのうち1,200万円)で、500万円なら余裕を持って収まります。
- 個人向け国債は途中で換金できますか?
-
発行から1年が経過すれば中途換金できます。その際は直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。購入は1万円からで、金利には年0.05%の下限があります(2026年10月時点の財務省の案内)。
- 500万円の運用益には、どれくらい税金がかかりますか?
-
上場株式や公募の株式投資信託を売って得た利益には、所得税15%と住民税5%に復興特別所得税を加えた20.315%がかかります。新NISAの口座の中で得た運用益は非課税です。
まとめ
500万円の資産運用は1つのおすすめ商品を探すことではありません。500万円はまとまってはいるが無限ではない中間規模の資金で、分散できる本数・1本あたりの重み・失敗したときの復元力という額に固有の制約を抱えています。商品を選ぶ前にこの制約を踏まえて配分を考えるほうが、結果として損をしにくい順番です。
生活防衛資金を現金で確保したら増やす枠はまず新NISAの器を使います。500万円は年間投資枠にも生涯の非課税枠にも余裕をもって収まるため、非課税のメリットを取りこぼす理由はありません。一点集中・全額一括・高コスト商品や元本保証話への警戒も、まとまった資金だからこそ欠かせない視点です。
円・国内・預金への偏りが気になる場合は、生活防衛資金や近く使うお金には手をつけず余裕資金の一部だけを通貨・地域・実物に振り向けるという選択肢も現実的になってきます。無理に分散を足す必要はなく、新NISAと現金・国内中心で固める判断も同じように理にかなっています。
自分の出どころや年齢に照らして構えが見えてきたら次は仕組みと最新の条件を確認する番です。構えが見えてきたら、配分を決める前に仕組みと最新の条件を聞きに行きましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。