最終確認日:2026年10月15日(制度・税制・統計は各公的機関の公式サイトで確認)
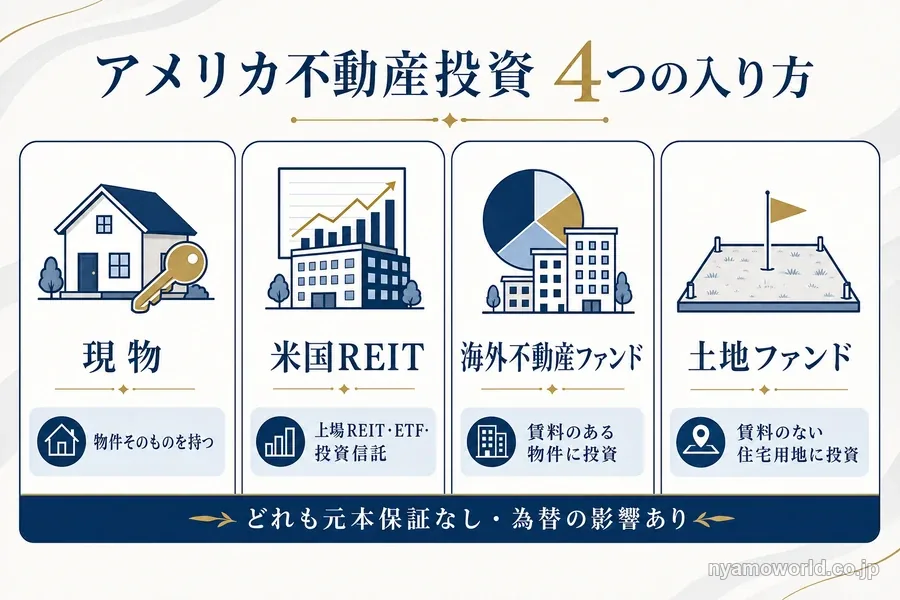
資産が円の預金や国内の株・投資信託に偏っていて、アメリカの不動産も考え始めた。ただ現地には行けず英語も税金も分からない。それでもアメリカ不動産投資は日本に住んだままでもできます。入り方は現物・米国REIT・海外不動産ファンド・土地ファンドの4つで、必要な資金・手間・換金のしやすさ・税金がまったく違います。
4つの方法の違いを1行ずつ並べると次のとおりです。
- 現物:物件そのものを持つ。資金と手間と日米の税務が最も重い
- 米国REIT:上場REITの株やそれに投資するETF・投資信託を持つ。少額から買えて換金しやすいが値動きは大きい
- 海外不動産ファンド:賃料のある物件に投資するファンドを持つ。公募は少額から買えるが私募・組合型は換金しにくい
- 土地ファンド:賃料のない住宅用地に投資するファンドを持つ。回収は主に売却で運用期間中は換金しにくい
どの方法も元本は保証されず、住宅価格の下落・金利の上昇・円高の影響を受けます。
4つの方法で迷っているなら、先に市場の今を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
アメリカ不動産投資とは
アメリカ不動産投資とは、米国の住宅などから賃料や値上がり益を得る投資のことです。
アメリカの住宅などから賃料と値上がり益を得る投資
収益の源は2つです。物件を貸して得る賃料(インカムゲイン)と、売ったときの値上がり益(キャピタルゲイン)です。米国REITやファンドを通す場合も、この2つが分配金や値動きの形で返ってきます。賃料のない住宅用地に投資する土地ファンドだけは、売却益が中心です。
米国の住宅は中古の取引が中心です。中古住宅の販売は年率399万戸(2026年9月・全米不動産協会の集計、FRED)で、新築一戸建ての年率68.4万戸(2026年8月・米国国勢調査局)を大きく上回ります。2つの統計は範囲も月も違うので倍率では比べられませんが、売買の中心が中古であることは読み取れます。
アメリカの不動産が注目される理由は人口増加と住宅不足
米国の人口は3億4,180万人(2025年7月1日時点)で、1年で180万人(0.5%)増えました(米国国勢調査局)。日本の人口は1億2,380万人(2024年10月1日時点)で前年より55万人減り、減少は14年連続です(総務省 人口推計)。
住宅の不足は約370万〜550万戸と推計されています。米政府系の住宅金融機関 Freddie Mac は約370万戸(2024年第3四半期)、全米不動産協会の委託調査は約550万戸(2021年)で、推計した機関と前提によって幅があります。
強い材料ばかりではありません。2025年の人口の伸びは前年の1.0%から半分になり、主な理由は国外からの移民の純増が270万人から130万人に減ったことです。2024年から2025年にかけて人口が減った州もカリフォルニア州など5州あります。新築住宅の在庫は8.5か月分(2026年8月時点)で、需給の均衡の目安とされる6か月前後を上回っています。
人口・供給・価格・地域差を公的統計で詳しく見たい人は、米国不動産投資は本当に有望かを公的統計で検証した記事が参考になります。円と国内資産の外に資産を置くこと自体の利点と限界は、海外不動産投資のメリットにまとめています。
日本に住んだままでも買えるが、一部に規制がある
日本に住んだままでも米国の不動産は買えます。米国の不動産取引は外国人と外国資本にも開放されています(国土交通省 海外建設・不動産市場データベース)。
規制や報告義務があるのは軍事施設の近くの土地や広い農地、一部の州での特定の国に結びつく人の取得などです。通常の住宅1戸の購入には当たらないことが多くあります。米国REITやファンドは日本の証券会社や販売会社を通じて買えます。
方法は現物・米国REIT・海外不動産ファンド・土地ファンドの4つ
4つの方法は、何を持つかと何に投資するかで分かれます。
| 方法 | 持つもの | 何に投資するか | 収益の源 |
|---|---|---|---|
| 現物 | 物件の所有権 | 自分で選んだ住宅など | 賃料と売却益 |
| 米国REIT | 上場REITの株、それに投資するETF・投資信託 | REITが持つ賃貸住宅・オフィス・倉庫など | 分配金と値上がり益 |
| 海外不動産ファンド | ファンドの持分 (公募の投資信託/私募・組合型) | 上場REITを通さずに、賃料のある物件など | ファンドを通じた賃料と売却益 |
| 土地ファンド | ファンドの持分 (器は投資信託のことも組合型のこともある) | 賃料のない住宅用地 | 主に土地の売却益 |
- 公募は一般の個人が買える投資信託を指します
- 私募・組合型は出資者を限った募集や組合への出資を指します
- 投資者保護基金は証券会社が破綻して預かった資産を返せないときに補償する仕組みです
米国以外の国も含めて手法と国を選びたい人は、海外不動産投資の選び方で比べています。
アメリカ不動産投資の4つの方法を比較
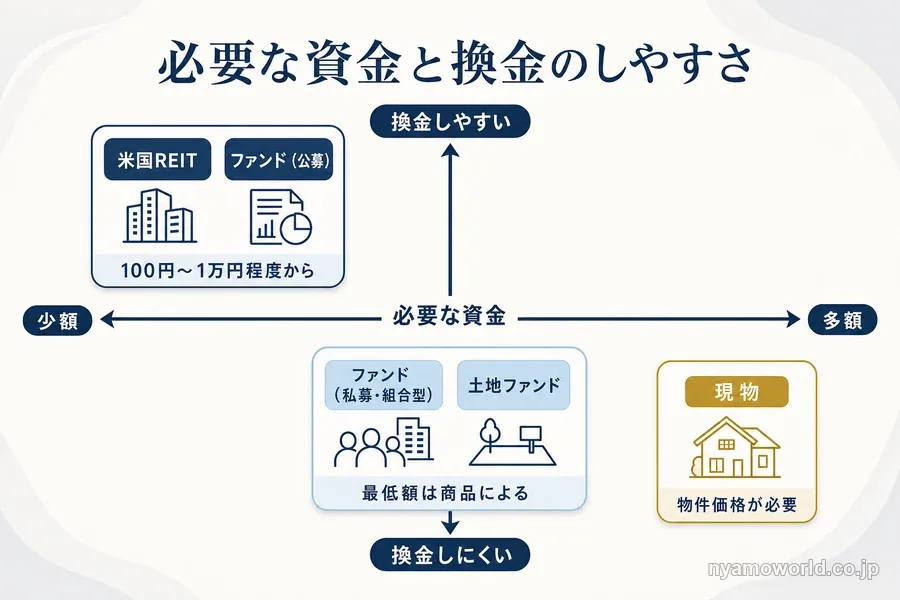
4つの方法を9つの点で並べると次のとおりです。海外不動産ファンドは公募と私募・組合型に分けています。
| 比べる点 | 現物 | 米国REIT | ファンド(公募) | ファンド(私募・組合型) | 土地ファンド |
|---|---|---|---|---|---|
| 必要な資金の目安 | 物件価格(融資は限られる) | 投資信託・ETFは100円〜数千円 | 100円〜1万円程度 | 商品による(高めが多い) | 商品による |
| 手間 | 重い (購入手続き・管理の委託・日米の確定申告) | 物件の管理はない | 物件の管理はない | 物件の管理はないが確定申告が要る | 物件の管理はない。組合型なら確定申告が要る |
| 換金のしやすさ | 低い | 高い | 高い(解約制限のある商品もある) | 低い | 低い |
| 税金(日本) | 賃料は総合課税、売却益は分離課税 | 20.315%の申告分離課税 | 20.315%の申告分離課税 | 匿名組合型は雑所得(総合課税) | 器による |
| 米国の課税 | 賃料に課税。売却時に源泉徴収 | 配当に源泉徴収 | ファンドの中で処理 | ファンドの中で処理 | ファンドの中で処理 |
| NISA | 対象外 | 東証のETFと一部の公募投資信託は対象 | 要件を満たす国内の公募投資信託は対象になりうる | 対象外 | 器による(組合型・私募・外国籍は対象外) |
| 投資者保護基金 | 関係なし | 対象(証券会社経由) | 対象(証券会社経由) | 対象外 | 器による(組合型は対象外) |
| 為替の影響 | あり | あり | あり | あり | あり |
| 収益の源 | 賃料と売却益 | 分配金と値上がり益 | ファンドを通じた賃料と売却益 | ファンドを通じた賃料と売却益 | 主に土地の売却益 |
為替の影響は4つとも受けます。違いが大きいのは資金・手間・換金・NISA・税金の5点です。
少額から始められるのは米国REITと公募の投資信託
米国REITに投資する投資信託・ETFと、物件に投資する公募の投資信託は100円〜1万円程度から買えます。毎月の積立で少しずつ買い足すこともできます。
現物は物件価格そのものが必要で、日本の普通の住宅ローンは使えません。私募・組合型と土地ファンドは商品ごとに最低額が決まっていて、高めのものが多くなります。手元の資金で何が買えるかを金額帯ごとに知りたい人は、海外不動産投資は少額でできるかを整理した記事を見てみてください。
手間が最も重いのは現物
現物は購入の手続きと現地の管理会社選び、日本と米国の確定申告を自分で負います。物件を選べる自由と引き換えの負担です。
ほかの3つは物件の管理を運用側が担い、証券口座の中で完結しやすい方法です。ただし私募・組合型は分配が雑所得などになるため、確定申告が要ります。土地ファンドも器が組合型なら同じです。
換金しやすいのは上場の米国REITと公募の投資信託
上場REITとETFは取引所が開いている日ならいつでも売買でき、公募の投資信託は毎営業日に解約できるものが多くあります。急にお金が要るときに現金へ戻しやすい方法です。
現物は買い手を探して売るまでに時間がかかります。私募・組合型と土地ファンドは運用期間中の換金に制限があるものが多く、数年単位で使わない資金で持つ前提になります。
NISAが使えるのは米国REITと公募の投資信託の一部
NISAの成長投資枠では、東証に上場する米国REIT ETFと、要件を満たす国内の公募株式投資信託を買えます(金融庁 NISA特設ウェブサイト)。現物と私募・組合型、上場していない外国籍の投資信託は対象外です。土地ファンドは器によって決まり、組合型や外国籍の投資信託なら使えません。
税金が分かりやすいのは上場REITと公募の投資信託
上場REITと公募の投資信託は、分配金も売却益も給与などと分けて課税されます。課税口座で持つ場合の日本の税金は、方法ごとに次のとおりです。
| 方法 | 日本での課税 |
|---|---|
| 米国REIT・公募の投資信託 | 分配金と売却益は20.315%の申告分離課税 (国税庁 No.1330・No.1463) |
| 現物 | 賃料は給与などと合算する総合課税。 売却益は分離課税 |
| 匿名組合型のファンド | 分配は雑所得として総合課税 |
現物の賃料と匿名組合型の分配は給与などと合算するため、給与の所得が多い人ほど税率が高くなります。
現物でアメリカの不動産に投資する方法
現物は物件を自分で選べる一方で、資金・手間・日米の税務を最も重く負う方法です。買い方から相続までを順に見ていきましょう。
現地に行かなくても日本から買える
現物の購入は次の5段階で進みます(国土交通省 海外建設・不動産市場データベース)。
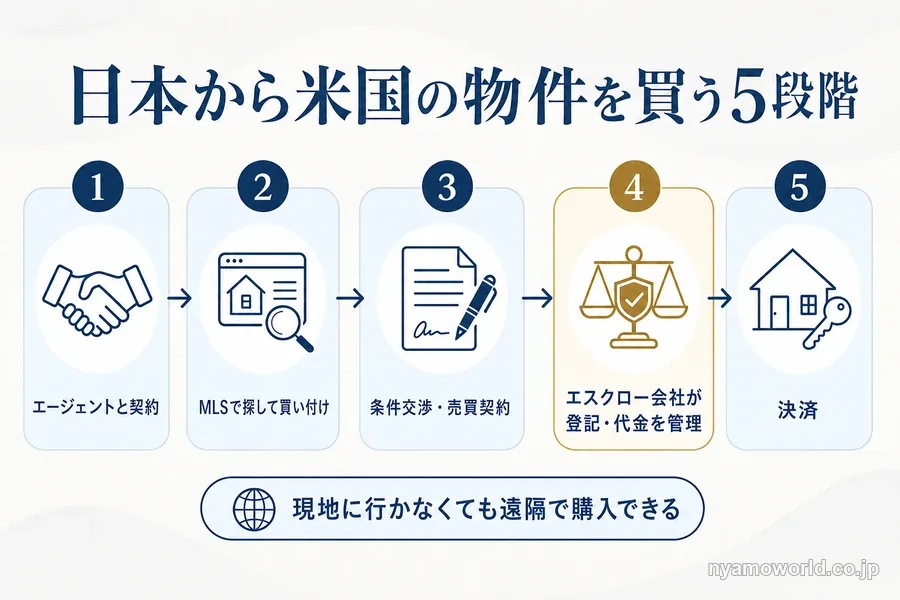
- 州のライセンスを持つ仲介業者(エージェント)と契約する
- 物件データベース(MLS)で物件を探し、エージェントを通じて買い付けを申し込む
- 価格などの条件を交渉して売買契約を結ぶ
- 中立のエスクロー会社が登記の履歴調査・登記・代金の振り分けまでを行う
- 決済する
引渡しの前には専門の検査員が建物を調べます。所有権や抵当権などの権利関係はタイトル保険(権原保険)の調査で確かめ、調査にない権利で損害を受けたら保険会社が払います。このエスクロー制度があるため、海外からでも遠隔で投資できます。
買ったあとの管理は現地の管理会社に任せることになります。米国で申告するときに社会保障番号がなければ、納税者番号のITINが必要です。海外から申請すると処理に9〜11週間かかります。始めるまでの準備を順に知りたい人は海外不動産投資の始め方も参考になります。
軍事施設の近くや農地、一部の州には規制や報告義務がある
日本人が買うときに関係しうる規制は3つあります。
1つ目は連邦の安全保障審査(CFIUS)です。軍事施設や港湾の近くの不動産は審査の対象になりえます。ただし連邦規則は住宅1戸の購入と都市部の不動産の多くを対象外としています。日本はCFIUSの適用除外国には入っていません。
2つ目は農地の報告義務です。農業・牧畜・林業に使う土地を合計10エーカーを超えて取得した外国人は、90日以内に米国農務省へ報告します。買えなくする制度ではなく報告の義務で、国籍による限定はないため日本人も対象です。報告を怠ると土地の公正市場価値の最大25%の民事罰があります。
3つ目は州法です。フロリダ州やテキサス州などは中国・ロシア・イラン・北朝鮮などに結びつく人や法人の取得を制限しています。両州の条文は日本を名指ししていません。ほかの州には別の定めがありうるので、個別の適用は現地の弁護士などに確かめましょう。
日本の住宅ローンは使えず、融資は限られる
日本の普通の住宅ローンは海外の物件には使えません。担保の物件が国内にあることが前提だからです。
海外物件の購入資金を扱う金融機関・商品もありますが、数は限られます。多くは国内にすでに持っている不動産を担保に取るため、国内に担保がなければ使えません。現地の金融機関で非居住者向けのローンを借りる道もあります。一般に頭金の割合が大きくなります。
米国の30年固定の住宅ローン金利の平均は7.40%です(2026年10月8日時点・Freddie Mac の調査、FRED)。これは米国の一般的な借り手の平均で、日本に住む人が借りる金利はこれより高くなりやすいと考えておきましょう。
保有中は固定資産税・管理費・両替の費用がかかる
固定資産税は州や郡が課します。国土交通省のデータベースに記載の数値では全米平均で評価額の1.14%、全米不動産協会による実効税率は市場価格の0.8%程度です。同じデータベースには、払い遅れた場合の年率11%の遅延損害金も記載されています。
固定資産税のほかに、持っている間は次の費用がかかります。
- 現地の管理会社への委託費
- 建物の保険
- 修繕費
- 空室の期間の賃料の減少
- 円とドルの両替の手数料(往復でかかる)
広告に出る表面利回りから、これらの費用と為替・税金を引いたものが手取りです。表面の数字と手元に残る利回りの差は、海外不動産投資の利回りを分解した記事で詳しく見られます。
税金は日本と米国の両方で申告する
日本に住む人は国外の所得も日本で課税されます(国税庁 No.3560)。米国でも課税されるため、現物は両方の国で申告することになります。
| 場面 | 日本 | 米国 |
|---|---|---|
| 賃料 | 不動産所得として給与などと合算 (所得税5〜45%+復興特別所得税+住民税10%) | 総額に30%の源泉徴収。 選べば経費を引いた純所得に課税 (Form 1040-NR で申告) |
| 売却 | 譲渡所得として分離課税。 売った年の1月1日で所有5年超は20.315%、 5年以下は39.63% | 買主が代金の15%を源泉徴収(FIRPTA)。 最終的な税額は申告で精算 |
| 二重課税 | 米国で払った税は限度額の範囲で外国税額控除 (国税庁 No.1240) | ― |
FIRPTAの源泉徴収には例外があり、買主が自宅用に買う場合に限り代金30万ドル以下は0%、30万ドル超100万ドル以下は10%です。売却益は取引日の為替レートで円に換算して計算します。そのため為替の差も譲渡所得に入ります。
12月31日時点の国外財産が5,000万円を超える人は、翌年6月30日までに国外財産調書も出します(国税庁 No.7456)。州の所得税や固定資産税は州と郡で大きく違います。保有・売却・相続の税金をまとめて確かめたい人は海外不動産投資の税金を見てみてください。
中古建物の減価償却で給与の税金を減らす方法は2021年分から使えない
米国の木造の中古住宅を最短4年で償却し、出た赤字を給与と相殺して税金を減らす方法は、2021年分から使えなくなりました。
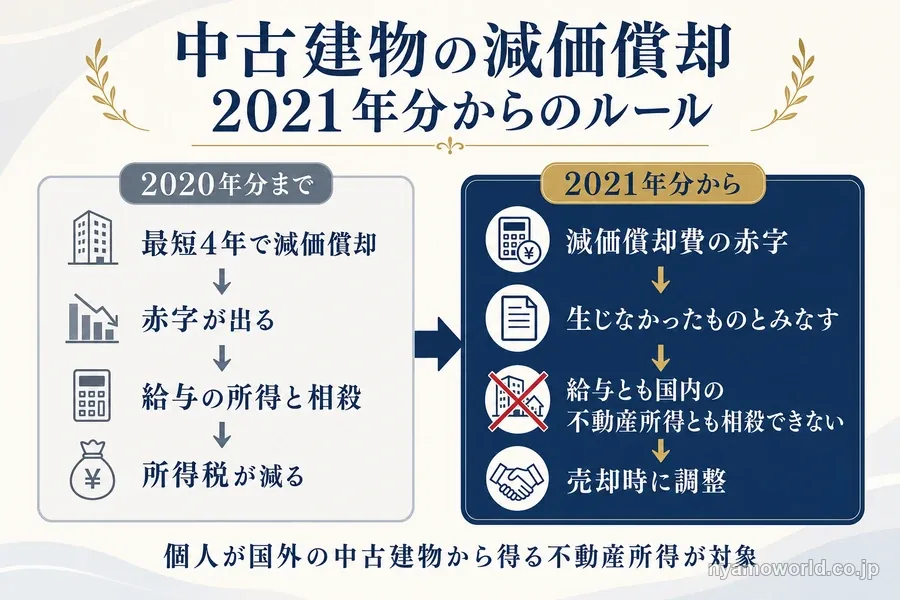
対象は、個人が国外の中古建物から得る不動産所得です。赤字のうち簡便法などで耐用年数を計算した減価償却費の部分は「生じなかったもの」とみなされます(国税庁 No.1391・租税特別措置法41条の4の3)。国内の不動産所得とも給与などとも相殺できません。
その分は売却のときに取得費から差し引かないので、取得費が高く残って売却益が小さくなります。毎年の所得税は減らせなくなり、売却時の計算で調整される形に変わりました。
改正前の節税を前提にした解説は今も検索結果に残っています。読むときは2021年分以後のルールに合っているかを確かめましょう。
相続では米国の遺産税もかかりうる
米国市民でない非居住者は、米国にある資産の評価額が6万ドルを超えると米国の遺産税の申告が必要です(IRS)。米国の市民と居住者には1,500万ドル(2026年)の基礎控除があるのに対し、日本に住む人の控除は原則として6万ドルにとどまります。
日本に住む相続人には国外の財産にも日本の相続税がかかります(国税庁 No.4138)。外国で相続税にあたる税を払った場合は、日本の相続税から差し引く制度があります。家族に残すつもりなら、日米の相続税条約の扱いも含めて買う前に税理士と相続の形を相談しておきたいところです。
米国REITでアメリカの不動産に投資する方法
米国REITは日本から少額で買え、換金もしやすい方法です。その代わり値動きが大きく、大幅に下がる年もあります。
米国REITは不動産を持ち、収益の大半を配当する会社
REITは賃貸住宅・オフィス・商業施設・倉庫などを持って運営し、その収益を配当する会社です(米国SEC)。個人は物件を買わずに不動産の収益の一部を受け取れます。
米国の法律では課税所得の90%以上を配当することなどが求められ(IRS)、実際はほとんどが全額を配当しています。米国REIT市場は2025年末時点で195銘柄、時価総額は約1.44兆ドルです(業界団体 Nareit)。
REITには上場しないものもあります。非上場の公募REITや機関投資家向けの私募REITは換金しにくく、販売手数料などの初期費用が投資額のおよそ9〜10%かかります。この記事で米国REITと書くときは上場REITを指します。
日本からは外国株・東証のETF・投資信託の3通りで買える
日本から米国REITを買う方法は3通りです。
- 米国の取引所に上場するREITやETFを、日本の証券会社の外国株の取引で買う
- 東証に上場する米国REIT連動のETFを買う(例:1659 iシェアーズ 米国リート ETF、2018 グローバルX US REIT・トップ20 ETF)
- 米国REITに投資する公募投資信託を買う
2と3は円で少額から買えます。2の2本は日本取引所グループの一覧にある例で、良し悪しを比べたものではありません。1の取扱いと手数料は証券会社ごとに違います。
3の投資信託は、資産運用業協会の成長投資枠の対象リストに名称に米国REITを含むものが13本あります(2026年10月15日更新)。為替ヘッジのあるコースとないコースがあり、決算の回数も年1回から隔月までさまざまです。
投資信託の分配金には、運用の利益ではなく自分が入れた元本の一部が戻る元本払戻金が含まれることがあります。分配金の多さだけで選ばないようにしましょう。
NISAは成長投資枠で使えるが、米国の源泉税は残る
東証に上場する米国REIT ETFと、成長投資枠のリストに載る米国REITの投資信託は、成長投資枠で買えます(2026年10月時点)。枠は年240万円で、生涯では1,200万円までです。つみたて投資枠は対象外で、毎月分配型の投資信託は成長投資枠からも外れます。
NISAで非課税になるのは日本の税金だけです。米国は配当に法定30%の源泉徴収をかけ、日米租税条約の上限は条件つきで10%です。NISA口座ではこの米国の税を外国税額控除で取り戻せません(国税庁 No.1240)。
課税口座では分配金と売却益に20.315%の申告分離課税がかかり、REITの分配金は配当控除の対象外です。米国で引かれた税は外国税額控除で調整できます。投資信託を通す場合は、分配の段階で二重課税の一部が自動で調整される仕組みもあります。
値動きは大きく、2008年は37.7%下がった
上場REITは取引所で毎日値段がつくため、値動きがそのまま見えます。業界団体 Nareit の年間トータルリターン(配当込み・米ドル建て)は次のとおりです。
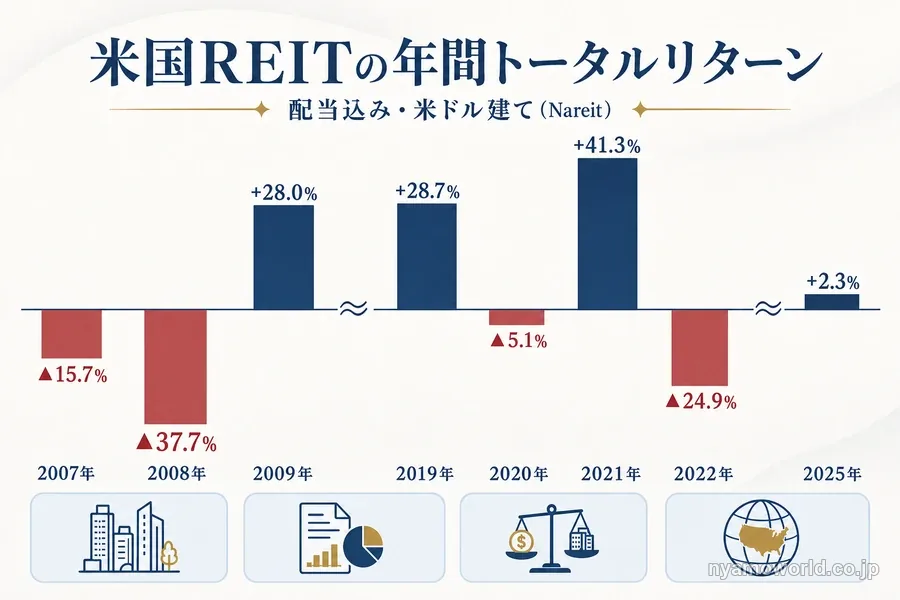
| 年 | 年間トータルリターン |
|---|---|
| 2007年 | ▲15.7% |
| 2008年 | ▲37.7% |
| 2009年 | +28.0% |
| 2019年 | +28.7% |
| 2020年 | ▲5.1% |
| 2021年 | +41.3% |
| 2022年 | ▲24.9% |
| 2025年 | +2.3% |
2007年と2008年の2年では約47.5%下がりました(年次データからの計算)。長期の年率は1972〜2025年で約10.8%ですが、直近10年は約5.8%、直近5年は約4.9%と期間の取り方で大きく変わります。どれも米ドル建ての過去の実績で、円で持てば為替の影響も加わります。
海外不動産ファンドでアメリカの不動産に投資する方法
ここで扱うのは、上場REITを通さずに米国の物件などへ投資するファンドです。同じファンドでも公募か私募・組合型かで、買える人・換金・税金・保護の仕組みが変わります。器ごとの違いの細かい比較は海外不動産投資のファンドとはにまとめています。
公募の投資信託は少額から買える
公募の投資信託は一般の個人が100円〜1万円程度から買えます。オープンエンド型なら毎営業日に解約でき、解約に制限のある商品もあります。費用は購入時手数料と運用管理費用(信託報酬)、信託財産留保額などです。
投資信託には日本で設定された国内籍と、海外で設定された外国籍があります。外国籍の投資信託を日本で売るには金融庁への届出が必要で、一般に売るには日本証券業協会の選別基準も満たす必要があります。どちらも目論見書が交付されますが、外国籍のファンドは設定国の法令で監督と開示が行われます。
分配金と売却益は20.315%の申告分離課税です。国内籍か外国籍かはNISAにも関わり、上場していない外国籍の投資信託はNISA口座で持てません。
一部の私募ファンドは投資資産1億円以上の個人に限られる
私募ファンドのうち適格機関投資家等特例業務のファンドに出資できる個人には条件があります(金融庁)。投資性金融資産が1億円以上で、証券口座を開いて1年以上たっていることなどです。
すべての私募が1億円以上の人向けというわけではありません。第二種金融商品取引業の登録業者が扱う私募には一般の個人も出資できます。ただし運用期間が終わるまで換金や譲渡が制限されることが多くあります。
匿名組合型の分配は雑所得で、給与などと合算する総合課税です。分配のときに20.42%が源泉徴収され、確定申告で精算します。NISAは使えません。
業者が破綻したときの補償は、組合型には使えない
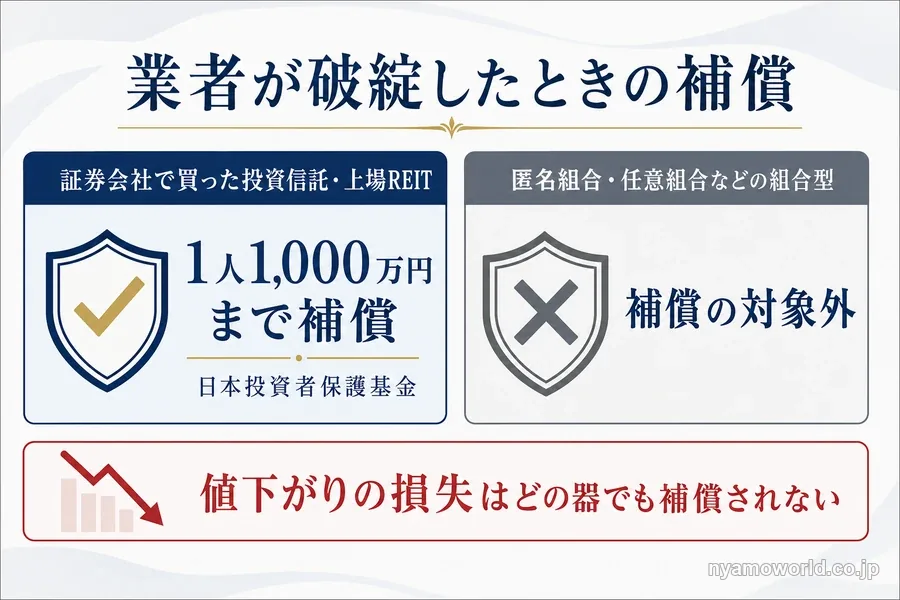
証券会社は顧客の資産を自社の財産と分けて管理する義務があります。それが守られず資産を返せない場合は、日本投資者保護基金が1人1,000万円まで補償します。
証券会社を通じて買った投資信託の受益証券はこの補償の枠組みに入ります。匿名組合や任意組合などの組合型の取引は対象外です。値下がりの損失はどの器でも補償されません。
土地ファンドでアメリカの住宅用地に投資する方法
土地ファンドは、開発前の土地に投資するファンドです。賃料はなく回収は主に売却です。どの器(投資信託か組合型か)に乗るかで、税金・NISA・投資者保護基金の扱いが変わります。
開発前の土地を取得し、価値を高めてから売る投資
ランドバンキングは、将来の宅地化や用途の変更を見込んで開発前の土地を取得・保有する手法です。許認可や区画整理などで価値を高めてから売り、利益を狙います。ランドバンキングは手法の名前で、法的な器ではありません。
米国の一戸建ての着工は年率91.8万戸です(2026年8月時点・FRED)。家を建てるには宅地が要るため、着工の数は住宅用地の需要の目安になります。土地の値上がり益で回収する仕組みとリスクの詳細はランドバンキングとはで解説しています。住宅用地に投資する具体的な商品を検証した記事もあります。
土地には賃料がなく、回収は主に売却
更地は賃料を生みません。そのため賃料の利回りで現物やREITと横に並べて比べることはできません。
成果は土地をいつ・いくらで売れるかに左右されます。個別の商品の収益の形は目論見書で確かめましょう。
住宅の着工が落ち込むと土地は売れにくくなる
住宅の着工は景気と金利で大きく動きます。総着工はリーマン前の2006年1月の年率227.3万戸から、2009年4月の47.8万戸へ約8割減りました(FRED)。2022年以降の金利の上昇局面でも、新築の着工と販売は鈍っています。
着工が減れば宅地の需要も減り、売却の時期や価格が想定からずれることがあります。
運用期間中は換金しにくい
土地は開発と売却に年単位の時間がかかるため、運用期間中の解約に制限を設けた商品が多くあります。数年間使わずに置ける資金でなければ向きません。器・最低額・費用・解約の条件は商品ごとに目論見書などの説明書面で確かめましょう。
アメリカ不動産投資で損失が出る場合
元本が保証された方法はありません。住宅価格の下落・金利の上昇・円高は4つの方法すべてに効きます。換金できないリスクは現物・私募・土地ファンドに、空室は現物に、日々の値動きの大きさは上場REITに出ます。海外不動産全般の難点は海外不動産投資のデメリット6つでも詳しく見られます。
住宅価格は全米で27%下がった時期がある
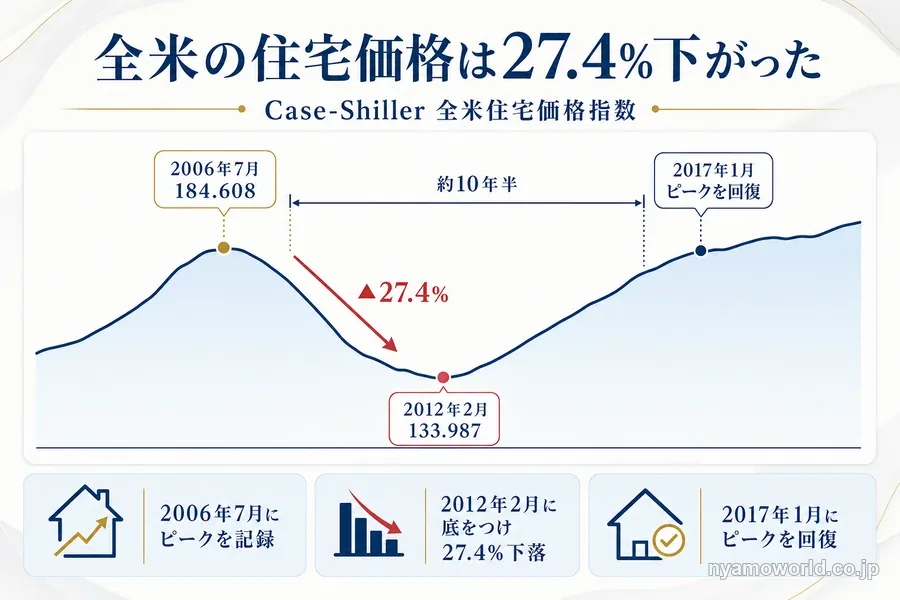
米国の住宅価格も下がった時期があります。Case-Shiller 全米住宅価格指数は2006年7月の184.608から2012年2月の133.987へ27.4%下がりました(FRED)。名目で元の水準に戻ったのは2017年1月で、約10年半かかっています。
全米の平均でこの下げ幅です。地域によっては5割を超えて下がった市場もありました。指数は2026年7月時点で1987年1月の約5.3倍ですが、その途中にはこうした下落を挟んでいます。
金利が上がると住宅の売れ行きが鈍り、借入の負担も増える
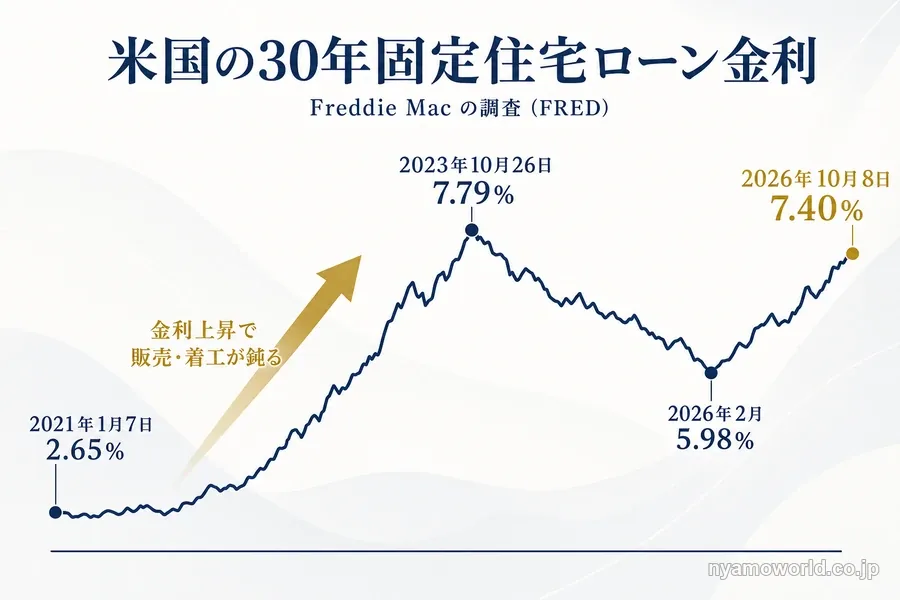
30年固定の住宅ローン金利は2021年1月7日の2.65%から、2023年10月26日には7.79%まで上がりました(FRED)。返済の負担が増えて買える価格が下がり、住宅の販売と着工が鈍りました。
2026年も金利は上がっています。2月の5.98%から10月8日時点で7.40%になり、2023年11月以来の水準です。
借りて買う現物は、金利が上がれば返済の負担が増えます。上場REITも2022年は金利が上がり、年間で24.9%下がりました。
円高になると円での手取りが減る
4つの方法はどれも中身がドル建ての資産です。ドル建ての価格が変わらなくても、円高になれば円での評価額・賃料・分配金は減ります。米国で元本を割っていなくても、円に換算すると損失になることがあります。
現物の売却益は買ったときと売ったときの円換算の差で計算するため、為替の差にも税金がかかります。為替ヘッジのある投資信託なら為替の影響をほぼ消せますが、日米の短期金利差の分のコストが毎年かかります。
現物・私募・土地ファンドは売りたいときに売れない
現物は買い手が見つかるまで現金に戻りません。早く売るために値段を下げれば、その分だけ手取りが減ります。私募・組合型と土地ファンドは運用期間中の換金に制限があり、途中でお金が要っても引き出せないことがあります。
上場REITはいつでも売れますが、下落局面では安い値段でしか売れません。2008年のように年間で37.7%下がった年に売ると、その損失が確定します。
空室が続くと賃料が入らない
現物は空室の間は賃料が入りません。米国の賃貸住宅の空室率は7.3%(2026年第2四半期時点・米国国勢調査局)です。2021年第4四半期の5.6%から4年半で1.7ポイント上がり、賃貸の需給は緩んできています。
リーマン後の2009年第3四半期には11.1%まで上がりました。今の水準は2000年代前半の9〜10%台より低いものの、上がる局面に入っている点は押さえておきたいところです。
古い節税の情報や業者の説明をうのみにする
「4年で償却して給与の税金を減らせる」という説明は2021年分から通用しません。「確実に値上がり」とうたう販売記事もありますが、住宅価格が下がった時期は実際にあります。
業者の話を聞くときは、次の点を自分で確かめましょう。
- 金融商品取引業などの登録番号
- 目論見書などの説明書面
- 購入時と保有中の費用
- 換金の条件
- 損失が出る場合の説明
買う前から保有中、出口までに起きやすい失敗の流れは海外不動産投資の失敗で時系列に見られます。
アメリカ不動産投資が向く人・向かない人
方法の向き不向きは、使える資金と使わずに置ける期間でほぼ決まります。その前にそもそも見送ったほうがよい人がいます。
アメリカ不動産投資を見送ったほうがよい人
次に当てはまる人は、どの方法でも見送ったほうが安心です。
- 数年以内に使う予定の資金しかない人
- 元本が減るのを受け入れられない人
- 為替の変動を一切受けたくない人
- 生活防衛資金がまだない人
どの方法も元本は保証されません。円の預金や国内の資産を含めて全体の配分から考えたい人は、資産運用は何がいいかを9つの手段で比べた記事や資産の分散方法から始めるのが近道です。
向く方法は使える資金と置いておける期間で決まる
投資すると決めた人は、資金と期間と手間の受け止め方で方法を絞れます。
| 方法 | 向く人 | 向かない人 |
|---|---|---|
| 米国REIT | 少額から始めたい。NISAを使いたい。 いつでも換金したい (日々の値動きを受け入れられる) | 値動きを見たくない。物件を自分で選びたい |
| ファンド(公募) | 手間をかけずに物件へ分散したい。 証券口座で完結させたい | 物件を自分で選びたい |
| ファンド(私募・組合型) | 運用期間中は換金できなくてよく、 出資の条件を満たす | 途中で換金したい |
| 現物 | 物件を自分で選びたい。 まとまった自己資金があり、 管理の委託と日米の申告を負える | 手間をかけたくない。 給与の税金を減らすのが目的。すぐ現金化したい |
| 土地ファンド | 数年間使わない資金がある。 賃料ではなく住宅用地への投資で分散したい (換金の制限と為替を受け入れられる) | 数年以内に使う資金しかない。 毎月の賃料収入を求める |
少額で換金しやすさを重視するなら米国REIT、手間をかけずに物件へ分散するなら公募の投資信託、資金と手間を負えるなら現物が候補です。数年間使わない資金で住宅用地に投資したいなら土地ファンドが候補になります。
ただし記事と公開資料だけでは確かめきれないこともあります。
- 住宅用地のファンドが実際にどの地域のどんな土地に投資しているか
- そのファンドの費用や換金の条件がいまどうなっているか
- 自分の資金と期間に合うか
これらは、専門家が米国の住宅市場を解説するセミナーで確かめられます。セミナーは参加費無料で、Zoom を使ったオンライン開催です。申込できる回は60分です(2026年10月時点)。無理な勧誘はありません(主催者の案内)。内容と勧誘の有無はセミナーの内容と勧誘の有無をまとめた記事で詳しく紹介しています。
数字だけで方法を決める前に、専門家の解説で市場の今を確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
アメリカ不動産投資のよくある質問
- アメリカ不動産投資では、どの州や都市を選べばよいですか?
-
どの州が有利と決まった答えはなく、まず州ごとの人口の動きを確かめるのが出発点です。2024年7月から2025年7月の1年で、人口はサウスカロライナ州で1.5%、テキサス州で1.2%増えました。一方でカリフォルニア州やハワイ州など5州では減っています(米国国勢調査局)。物件の価格や新築の供給も地域で違うので、州の数字を並べて比べてから絞り込みます。
- アメリカの不動産の利回りはどのくらいですか?
-
広告に出る利回りの多くは表面利回りで、手元に残る利回りはそれより下がります。表面利回りから空室・修繕費・管理費・固定資産税・保険を引いたものが実質の利回り(NOI)です。そこから為替と日米の税金を引いたものが円での手取りになります。表面利回りが借入の金利を下回ると持ち出しになることもあるので、どの利回りの数字かを確かめましょう。
- いまのアメリカの住宅価格は割高ですか?
-
割高か割安かを言い切れる指標はありませんが、価格の伸びは鈍っています。Case-Shiller 全米住宅価格指数は2026年7月時点で前年同月比1.9%の上昇にとどまりました。新築住宅の価格中央値は2026年8月に前年同月比5.8%下がっています。新築の在庫も2026年8月時点で8.5か月分あり、需給の均衡の目安とされる6か月前後を上回っています。
- 円安のいまアメリカの不動産を買っても大丈夫ですか?
-
為替がこの先どちらに動くかは誰にも言い切れないので、円高になった場合の影響を先に確かめておきましょう。円安のときにドルに替えて買うと、その後の円高でドル建ての価格が変わらなくても円での評価額と手取りが減ります。買う時期を分ける方法や為替ヘッジのある投資信託を選ぶ方法もありますが、ヘッジには日米の金利差の分のコストがかかります。
- 米国REITとJ-REITは何が違いますか?
-
米国REITは米国の不動産を持つドル建てのREITで、J-REITは東証に上場する日本のREITです。米国REITは為替の影響を受け、配当には米国の源泉税(法定30%・日米租税条約の上限は条件つきで10%)もかかります。課税口座で持つとどちらも分配金と売却益に20.315%の申告分離課税がかかり、分配金は配当控除の対象外です。
- 米国REITの投資信託やETFでも確定申告は必要ですか?
-
源泉徴収ありの特定口座で持つなら、確定申告をしない申告不要を選べます。ただし申告不要を選んだ分配金の源泉徴収税額は、その年の所得税から差し引けません。米国で引かれた税を外国税額控除で調整するかどうかで申告の要否が変わるので、手続きは国税庁のタックスアンサー No.1240 で確かめましょう。投資信託やETFでは分配の段階で二重課税の一部が自動で調整される仕組みもあります。
- 減価償却の節税は法人で買えば使えますか?
-
2021年分から使えなくなった国外中古建物の規定(租税特別措置法41条の4の3)は個人の所得税の規定で、法人には適用されません。ただし法人で買って税金が減るかは、法人税の計算や会社の状況で変わります。法人なら節税できると決めつけず、買う前に税理士に確かめましょう。
- 1031エクスチェンジは日本に住む人でも使えますか?
-
日本の物件への買い換えには使えません。1031エクスチェンジは、投資用の不動産を売って同じ種類の不動産に買い換えると売却益への課税を先送りできる米国の制度です。IRS は米国内と米国外の不動産は同じ種類に当たらないと説明しています。国土交通省のデータベースも米国居住者の制度として紹介しているので、米国の物件どうしで使いたい場合は米国の税理士に条件を確かめましょう。
- 不動産クラウドファンディングでアメリカの物件に投資できますか?
-
日本の不動産クラウドファンディング(不動産特定共同事業法の商品)で扱われているのは、国内の物件が中心です。海外の物件に投資する商品には金融商品取引法の組合型ファンドもあり、組合型は投資者保護基金の補償とNISAの対象外です。クラウドファンディングという呼び方で判断せず、買う前に器と登録番号を確かめましょう。
- セミナーや業者の話を聞くとき、何を確かめればよいですか?
-
金融商品取引業などの登録番号・目論見書などの説明書面・購入時と保有中の費用・換金の条件・損失が出る場合の説明の5点です。元本が保証された方法はありません。確実に値上がりすると言い切る説明は、2006年7月から2012年2月に全米の住宅価格が27.4%下がった事実と合いません。その場で決めずに書面を持ち帰って確かめましょう。
まとめ
アメリカ不動産投資は、日本に住んだままでも始められます。州や物件を選ぶより先に何を持つかを決めると選びやすくなります。
| 方法 | 向く人 |
|---|---|
| 米国REIT | 少額から始めたい。NISAを使いたい。 換金のしやすさを重視する |
| 海外不動産ファンド(公募) | 手間をかけずに物件へ分散したい |
| 現物 | 物件を自分で選びたい。 まとまった自己資金があり、 管理の委託と日米の申告を負える |
| 土地ファンド | 数年間使わない資金で、 賃料ではなく住宅用地に投資したい |
4つのどれを選んでも、住宅価格の下落・金利の上昇・円高による損失はありえます。中古建物の減価償却で給与の税金を減らす方法は2021年分から使えないので、業者の説明を聞くときもこの点を確かめましょう。
方法の候補が絞れたら、自分の資金と期間に合うかを確かめる段階です。候補が絞れたなら、住宅用地への投資も含めて専門家に確かめましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。