最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
利回りが高いと聞いてリートとは何かを調べても、リスクが分からないと買うか決められません。2026年9月末のJリートの平均予想分配金利回りは5.47%ですが、利回りは価格が下がると上がります。
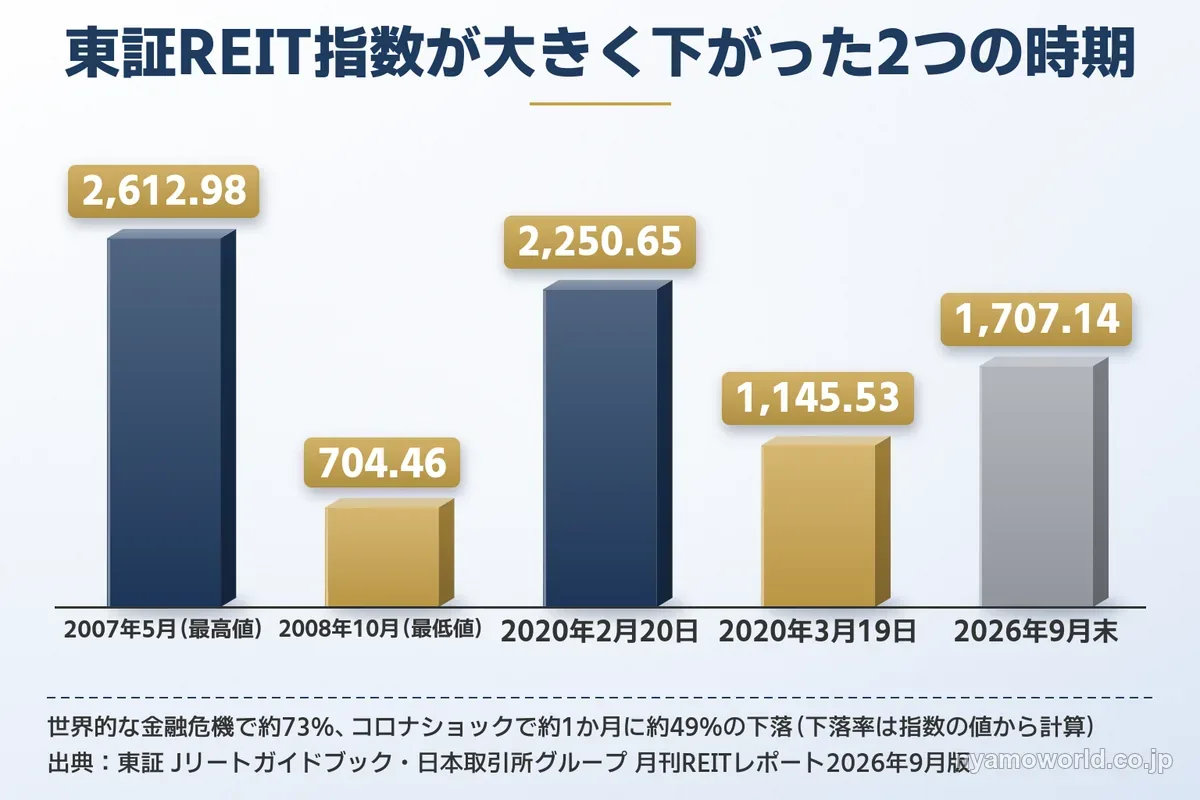
東証REIT指数の値から計算すると、コロナショックでは約1か月で約49%下がりました。上場していないファンドとの違いまで見ていけば、お金を使う時期に合う置き場所を選べます。上場していないファンドの例に挙げる米国の住宅用地への投資は、無料のオンラインセミナーで専門家に直接聞けます。
リートとは、投資家から集めたお金で不動産を買い、賃料などを分配する上場の投資商品
リートで投資するもの
リート(REIT・不動産投資信託)は、投資家から集めたお金でオフィスビルや物流施設などを買い、賃料や売却益を分配する商品です。日本のJリートは東証に上場していて、株と同じように売買できます。
当サイトは記事からのセミナー申込などに応じて紹介報酬を受け取ることがあり、監修者は紹介先の主催会社の外務員として米国の住宅用地に投資する投資信託の販売に関わっています(監修者ページ)。
リートの長所と短所
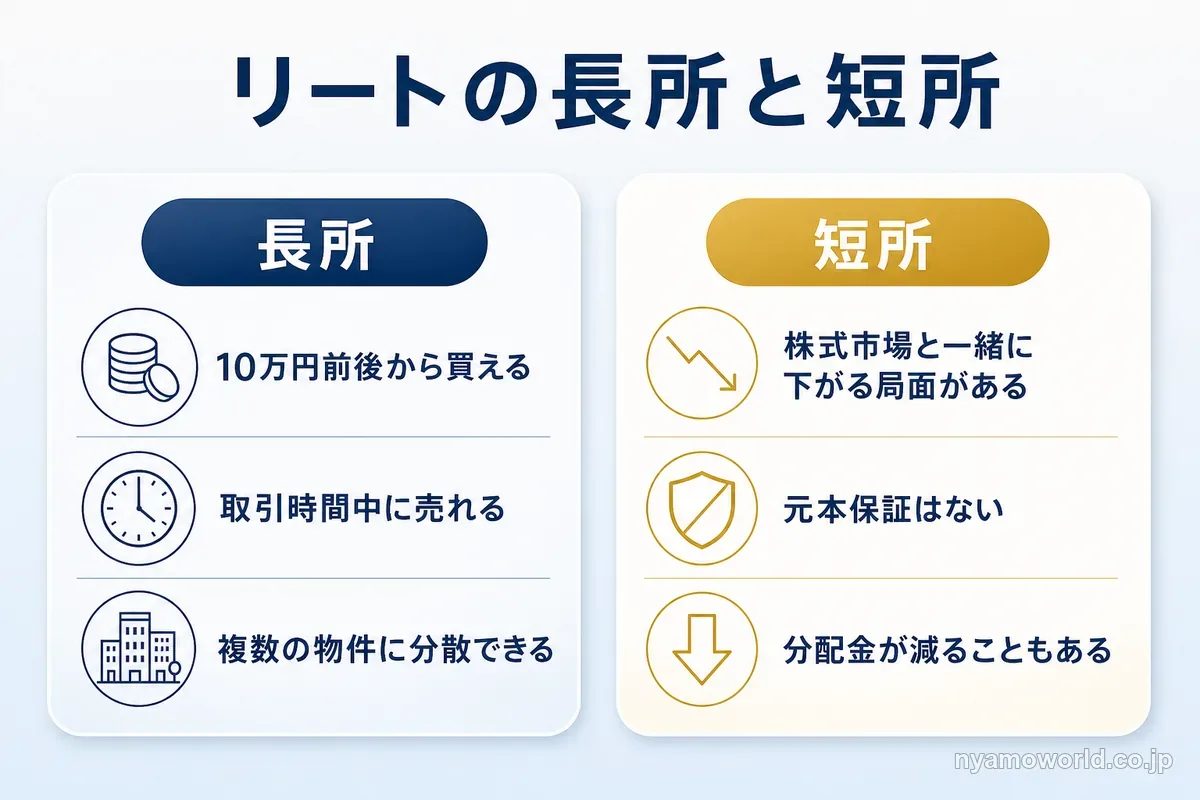
リートは10万円前後から買えてすぐ売れる反面、株式市場と一緒に下がる局面があります。上場していない不動産ファンドも比べたい人には、米国の住宅用地をテーマにした無料のオンラインセミナー(2026年10月時点の開催回は60分)への参加をまずおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
リート(REIT)の仕組み
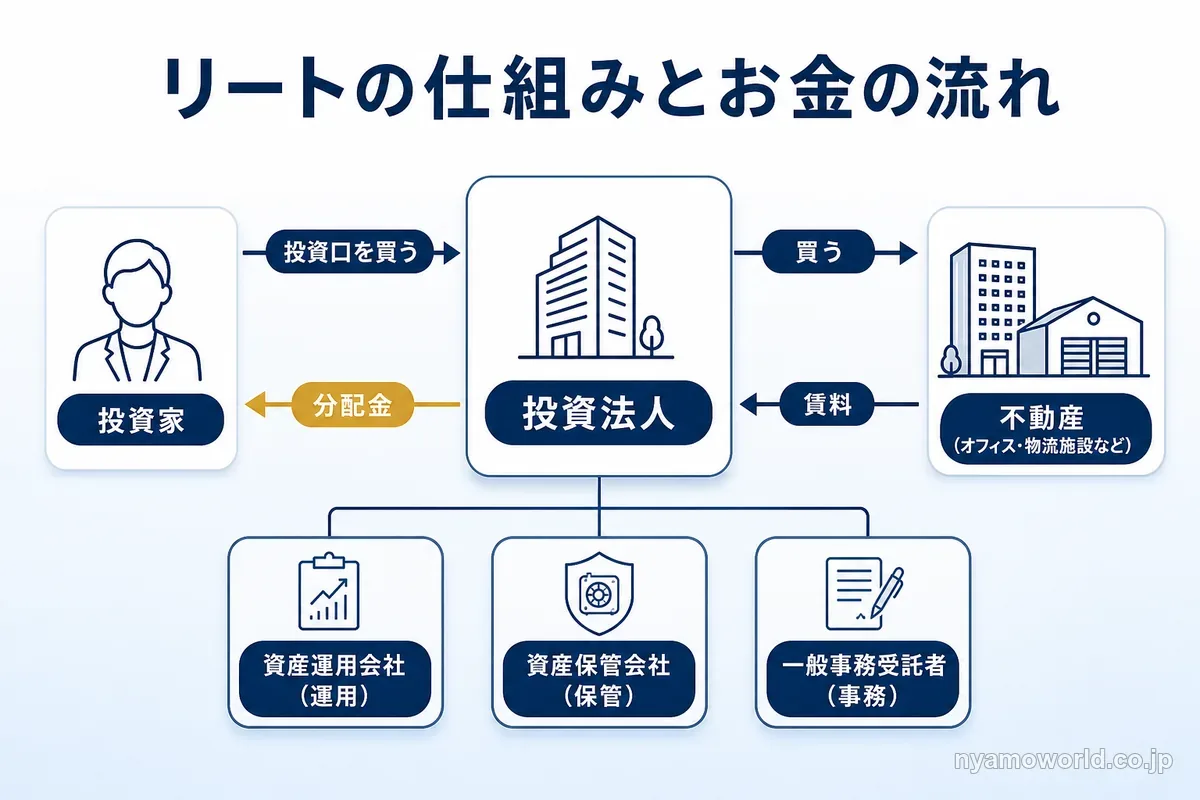
リートは投資家と投資法人と運用を任される会社で成り立っています。投資家は投資法人が発行する投資口(株にあたるもの)を買い、投資法人はそのお金と借入で不動産を買います。テナントから受け取る賃料から費用を引いた利益が分配金として投資家に支払われます。
2026年9月末時点で東証に上場しているリートは58銘柄で、時価総額は14兆9,064億円です(不動産証券化協会 マンスリーレポート2026年10月)。
投資法人と資産運用会社の役割
お金を集めて不動産を持つのは投資法人で、不動産を選んで運用するのは資産運用会社です。投資信託及び投資法人に関する法律(投信法)で役割の分け方が決まっています。
| 担い手 | 役割 |
|---|---|
| 投資法人 | 投資口を発行して投資家からお金を集め、不動産を持つ。資産の運用以外を営業として行えない |
| 資産運用会社 | 投資法人から委託を受けて不動産の選定・売買・運用を行う金融商品取引業者 |
| 資産保管会社 | 投資法人の資産を保管する |
| 一般事務受託者 | 投資主名簿の管理・投資証券の発行・計算などの事務を行う |
上場しているJリートはすべてこの投資法人の形で、運用を外部の資産運用会社に任せる外部運用型です。不動産の開発も行えません。
投資家から見ると、物件選びや入居者の対応を専門の会社に任せたまま賃料の分配を受け取れる仕組みです。
利益の大半を分配に回す理由
Jリートの分配金が高めになりやすいのは、利益のほとんどを分配すると法人税が実質的にかからない仕組みがあるからです。租税特別措置法67条の15の要件を満たした投資法人は、支払った分配金を法人税の計算で損金(費用)に入れられます。
主な要件は次の3つです。
- 資産の運用を資産運用会社に、保管を資産保管会社に任せている
- 事業年度の終わりに同族会社に当たらない(1つのグループが投資口の50%超を持っていない)
- 分配金の支払額が配当可能利益の90%を超えている
事業会社は法人税を払った後の利益から配当を出します。要件を満たしたリートは法人税と配当の二重の課税を避けられるので、その分だけ分配に回せるお金が多くなります。
リートの種類
リートは投資する不動産の用途で分かれます。1つの用途に絞る型と、2つ以上の用途を組み合わせる型があります。
| 用途 | 主な物件 |
|---|---|
| オフィス | オフィスビル |
| 住宅 | 賃貸マンション |
| 商業施設 | ショッピングセンター・商業ビル |
| 物流施設 | 倉庫・物流センター |
| ホテル | ホテル・旅館 |
| ヘルスケア | 有料老人ホームなどの高齢者向けの施設 |
| 複合・総合 | 2つ以上の用途を組み合わせる |
用途によって収入が何に左右されるかが違います。オフィスは企業の入居、ホテルは旅行の需要、住宅は入居者の数で収入が動きます。
海外の不動産に投資する海外のリートもあります。日本から買う方法は次の3つです。
- 海外の取引所に上場するリートを証券会社で直接買う
- 海外のリートに投資する投資信託を買う
- 海外のリートに連動するETF(東証に上場するものを含む)を買う
どの方法でも、円に戻したときの価値は為替の動きで変わります。
リートの分配金と利回りの目安
Jリート全体の平均予想分配金利回りは5.47%です(2026年9月末時点・不動産証券化協会 マンスリーレポート2026年10月)。1年前から0.80ポイント上がっています。
ただし利回りは分配金を価格で割った数字なので、価格が下がると上がって見えます。分配金には20.315%の税金がかかり、NISAの成長投資枠で買えば税金がかかりません。
分配金のもとになるお金
分配金の主な原資はテナントから受け取る賃料収入です。持っている物件を売って利益が出れば、その分が加わることもあります。
決算期は銘柄ごとに決まっていて、上場58銘柄のうち57銘柄は決算期が年2回です(2026年10月20日時点の日本取引所グループの銘柄一覧)。分配金は決算期末に投資口を持っている投資主に支払われます。
賃料の収入が減れば分配金も減ります。分配金が減りやすいのは次のような場面です。
- テナントが出て空室が増える
- 賃料の水準が下がる
- 借入の金利が上がって利息の支払いが増える
- 災害などで物件の修繕に費用がかかる
分配金は決まった額ではありません。予想分配金はあくまで予想で、決算の結果で増えることも減ることもあります。
分配金利回りの見方
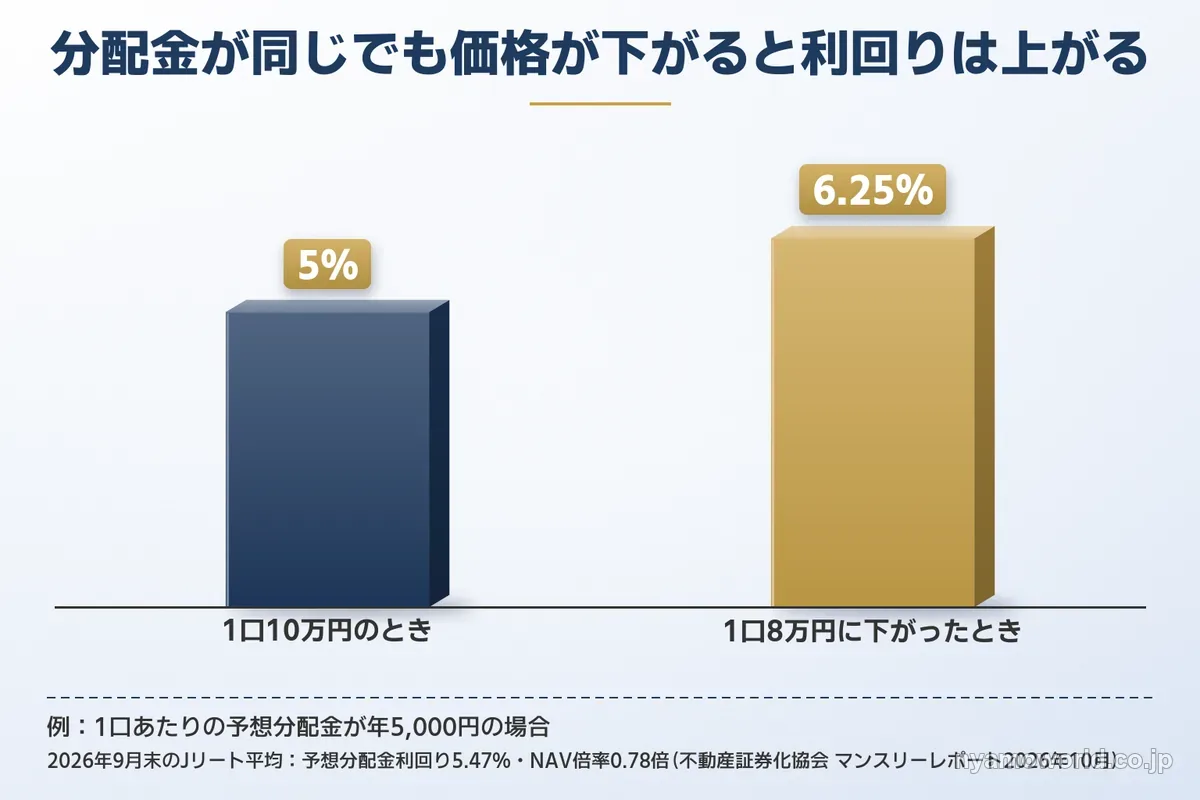
予想分配金利回りは、1口あたりの予想分配金を投資口の価格で割った数字です。分母が価格なので、分配金が同じでも価格が下がると利回りは上がります。
例えば1口10万円で予想分配金が年5,000円なら利回りは5%です。価格が8万円に下がると、分配金が同じでも利回りは6.25%になります。利回りが高く見えるときは、価格が下がった結果ではないかを確かめましょう。
価格と物件の価値の関係を見る数字にNAV倍率(純資産倍率)があります。投資口の価格を1口あたりの純資産で割った数字で、純資産は持っている不動産の時価をもとに計算します。2026年9月末のJリート全体の平均は0.78倍で、投資口の価格が1口あたりの純資産を下回っています(不動産証券化協会)。
市場全体の値動きは東証REIT指数で見られます。東証に上場するリート全銘柄の時価総額をもとにした指数で、2003年3月31日を1,000として計算しています。2026年9月末の値は1,707.14です(日本取引所グループ 月刊REITレポート2026年9月版)。
分配金の税金とNISA
リートの分配金と売却益には、どちらも20.315%の税金がかかります(所得税15%・復興特別所得税0.315%・住民税5%)。売却益は特定口座(源泉徴収あり)で売れば確定申告をしなくても済みます。
リートの分配金は株の配当と違って配当控除を使えません(国税庁 No.1330)。税金を引いた後で見ると、2026年9月末時点の平均予想分配金利回り5.47%は約4.36%になります(5.47%×0.79685で計算)。
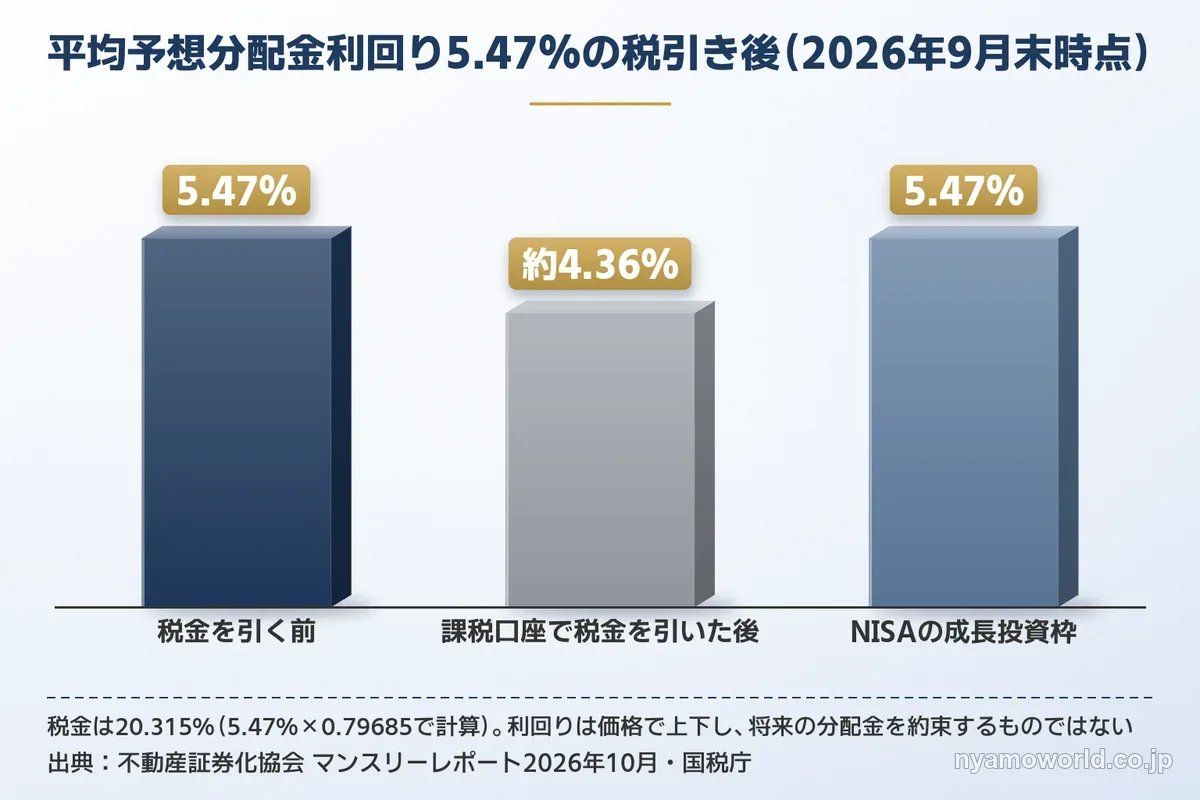
NISAの成長投資枠ならリートを買えて、分配金と売却益に税金がかかりません。つみたて投資枠で買えるのは金融庁の基準を満たす公募株式投資信託とETFで、個別のリートは買えません(金融庁 NISA特設ウェブサイト)。
リートに投資する投資信託の分配金にかかる税金は、投資信託の分配金にかかる税金|課税される普通分配金と非課税の元本払戻金で見られます。
リートのメリット
リートのメリットは、現物の不動産では難しいことが少額でできる点です。
- 10万円前後から不動産に投資できる
- 取引所で株と同じように売買でき換金しやすい
- 1つの投資法人が複数の物件を持つので1つの物件に集中するより分散できる
- 入居者の募集や修繕などの管理を自分でしなくてよい
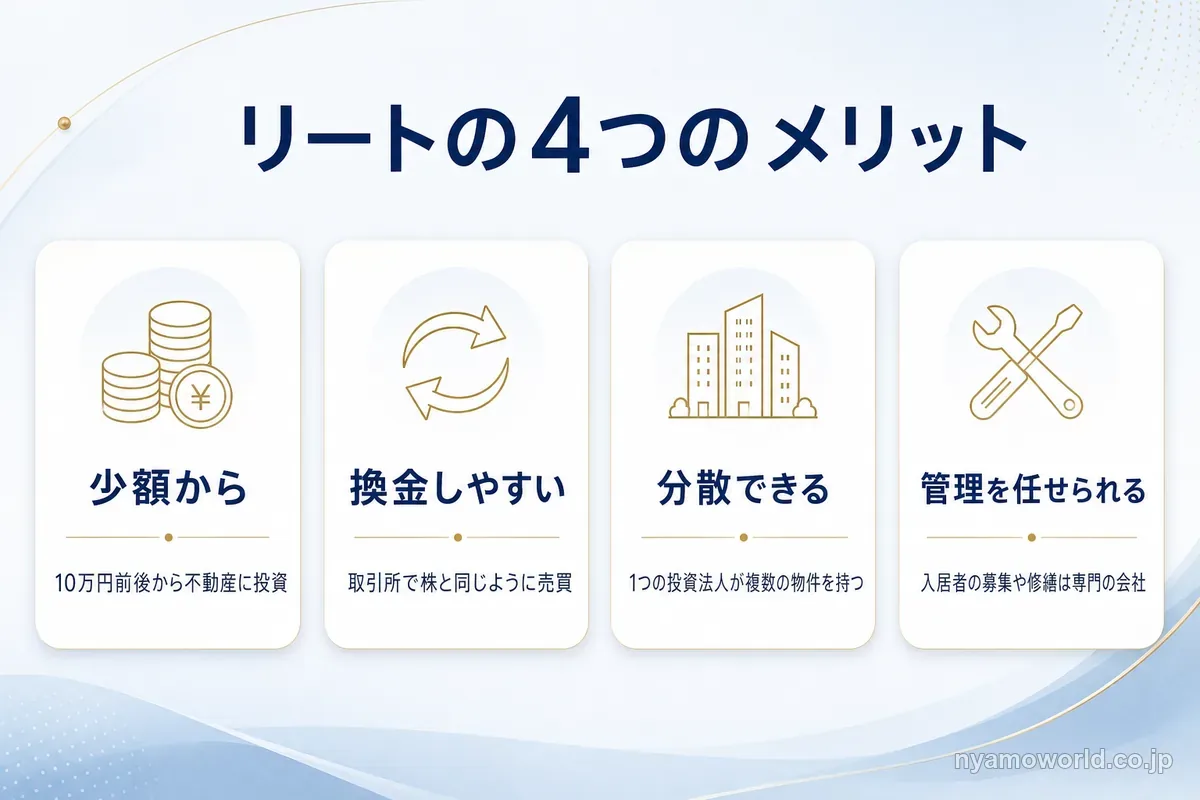
少額で複数の物件に分散できる
アパートやマンションを1棟買うと、資金のほとんどが1つの物件に集まります。リートなら同じ金額で複数の物件に少しずつ投資でき、物件の管理は専門の会社に任せられます。
インフレと金利上昇の影響
インフレで賃料や不動産の価格が上がれば、その分を分配金や価格に取り込める面があります。一方で金利の上昇には弱く、物価と一緒に金利が上がる局面では価格が下がることもあります。インフレに強いと言い切れる資産ではありません。
リートのリスク
リートで損をするのは、投資口の価格が買ったときより下がったときに売る場合です。元本保証はありません。分配金も減ることがあります。リスクは次の4つに分かれます。
価格変動
リートの価格は取引所での売り買いで決まります。物件の価値が変わらなくても、株式市場全体が下がる局面では一緒に売られて下がることがあります。
東証REIT指数の値から計算すると、コロナショックでは2020年2月20日の2,250.65から3月19日の1,145.53までで約49%下がりました。世界的な金融危機では2007年5月の最高値2,612.98から2008年10月の最低値704.46までで約73%の下落です。指数の値は東証 Jリートガイドブックの記載で、下落率はその値から計算しています。
金利の上昇
金利が上がると、リートが借入に払う利息が増えて分配金が減りやすくなります。国債などほかの資産の利回りも上がるので、リートを持つ魅力が相対的に下がって価格が下がることがあります。金利の上昇が値動きと分配金に与える影響はリートはおすすめしない?と言われる理由|値動き・金利・分配金で確かめられます。
不動産市況と災害
景気が悪くなってテナントが減ったり賃料が下がったりすると、リートの収入が減ります。地震や火災で物件が傷めば修繕の費用がかかり、その間の賃料も入りません。
上場廃止と倒産
投資法人が破産や民事再生の手続きに入ると上場廃止になります。上場廃止が決まると整理銘柄に指定され、原則1か月は取引が続きます。投資法人が清算されると、投資主は債権者への返済が終わった後に残った財産から回収するので、投資したお金の全部か一部が戻らないことがあります。
2008年10月には1銘柄がJリートで初めて民事再生を申請しました。日本取引所グループの上場廃止銘柄の一覧(2010年1月以降)に載る24件は、23件が他の投資法人との合併で1件が投資口の併合です。破産や民事再生を理由にした上場廃止は含まれていません。
リートの買い方
リートは証券会社の口座で株と同じように買います。1つの銘柄を選んで買う方法と、複数のリートにまとめて投資する投資信託やETFを買う方法があります。
| 買い方 | 投資できる金額 | 売るとき | 主な費用 |
|---|---|---|---|
| 個別のリート | 10万円前後から | 取引時間中に 取引所で売る | 証券会社の売買手数料 |
| リートに投資する投資信託 | 個別のリートより少額から | 基準価額で解約する | 信託報酬など |
| リートのETF | 銘柄による | 取引時間中に 取引所で売る | 売買手数料と信託報酬 |
個別のリートを証券会社で買う
個別のリートは、証券口座(NISA口座を含む)で銘柄コードを指定して注文します。注文の方法は株と同じで、値段を決めて出す指値注文と値段を決めずに出す成行注文が使えます(日本取引所グループ REITの概要)。取引時間は午前9時〜11時30分と午後0時30分〜3時30分です。
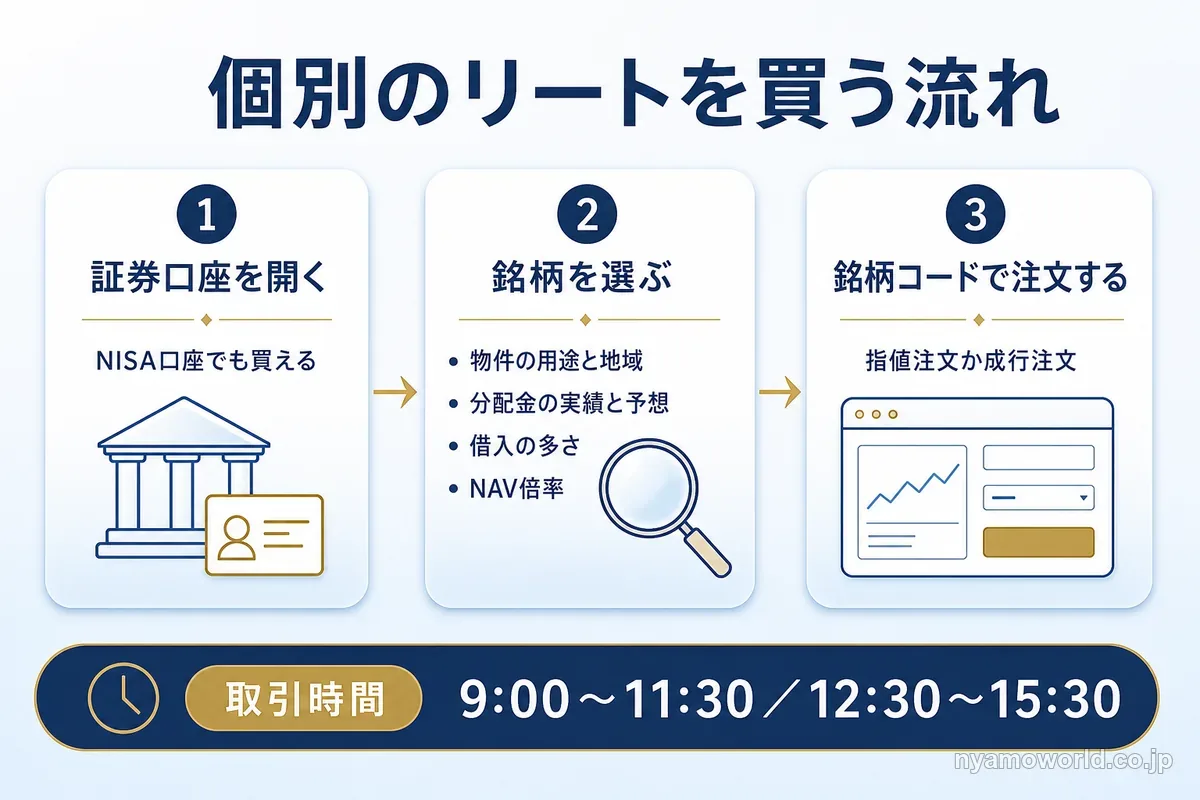
1口の価格は銘柄ごとに違い、10万円前後から買えます。銘柄を選ぶときは次の点を見ます。
- 投資する物件の用途と地域
- 分配金の実績と予想
- 借入の多さ
- NAV倍率(価格が1口あたりの純資産と比べて高いか低いか)
利回りだけで選ぶと、価格が下がって利回りが高く見えている銘柄をつかむことがあります。用途と借入の多さもあわせて見ておきましょう。
リートに投資する投資信託・ETF
複数のリートにまとめて投資したいなら、リートに投資する投資信託やETFを使います。投資信託は個別のリートより少額から買え、毎営業日の基準価額で解約できる形が一般的です。ETFには東証REIT指数に連動するものなどがあり、個別のリートと同じく取引時間中に売買できます。
どちらも持っている間は信託報酬がかかります。同じ指数に連動する商品でも信託報酬は商品ごとに違うので、投資先と信託報酬を比べて選びましょう。海外のリートに投資するものは為替の影響も受けます。
現物の不動産投資とリートの違い
アパートやマンションを買う現物の不動産投資とリートの違いは、必要な資金と手間と売りやすさに出ます。
| 比べる点 | 現物の不動産 | リート |
|---|---|---|
| 必要な資金 | 1物件で数百万〜 数千万円単位 | 10万円前後から |
| 借入 | 使うことが多い | 投資家が借りる必要はない |
| 管理の手間 | 入居者の募集・修繕・ 滞納の対応が要る | 専門の会社が行う |
| 分散 | 1つの物件に集中しやすい | 1つの投資法人が 複数の物件を持つ |
| 売るまでの時間 | 数か月以上かかることがある | 取引時間中に売れる |
| 物件を選べるか | 自分で選べる | 選べない |
| 収入の税金 | 賃料は不動産所得で 給与などと合わせて総合課税 | 分配金は20.315%の 申告分離課税 |
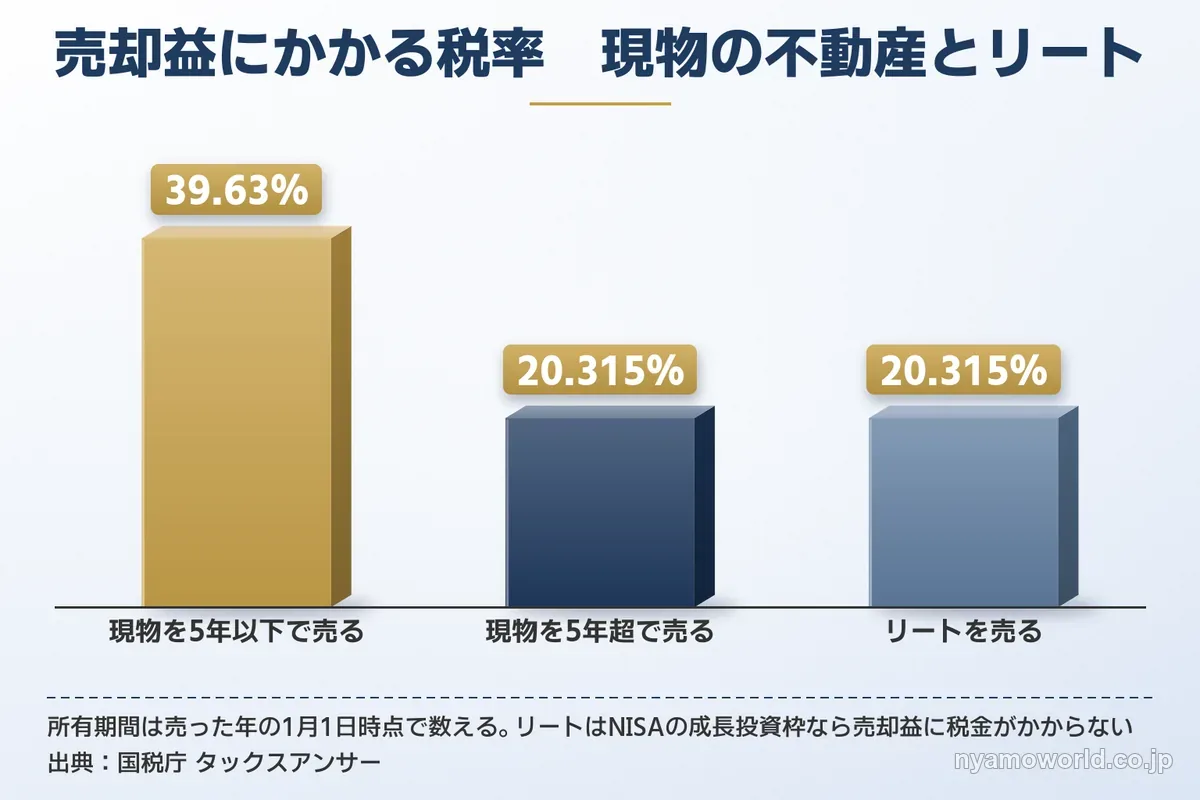
| 売却益の税金 | 所有5年超で20.315%・ 5年以下で39.63% | 20.315% |
| NISA | 対象外 | 成長投資枠の対象 |
資金・手間・売りやすさの違い
現物は自分で物件を選べて借入で大きな物件を持てる代わりに、管理と売却に手間と時間がかかります。リートは少額で手間なく持てて換金しやすい代わりに、物件を選べず毎日値動きします。
売却益と賃料にかかる税金
売却益の税率は売った年の1月1日時点の所有期間で決まり、現物を5年以下で売ると税率はほぼ2倍です。賃料の収入は給与と合わせて累進課税になるので、給与が高い人ほど税率が上がります。
現物とリート以外の方法
不動産に投資する方法は、現物とリートのほかに上場していないファンドや不動産クラウドファンディングもあります。
現物・リート・ファンドを並べて借入をしない選び方まで比べた記事は不動産投資とはです。
リートと上場していない不動産ファンドの違い
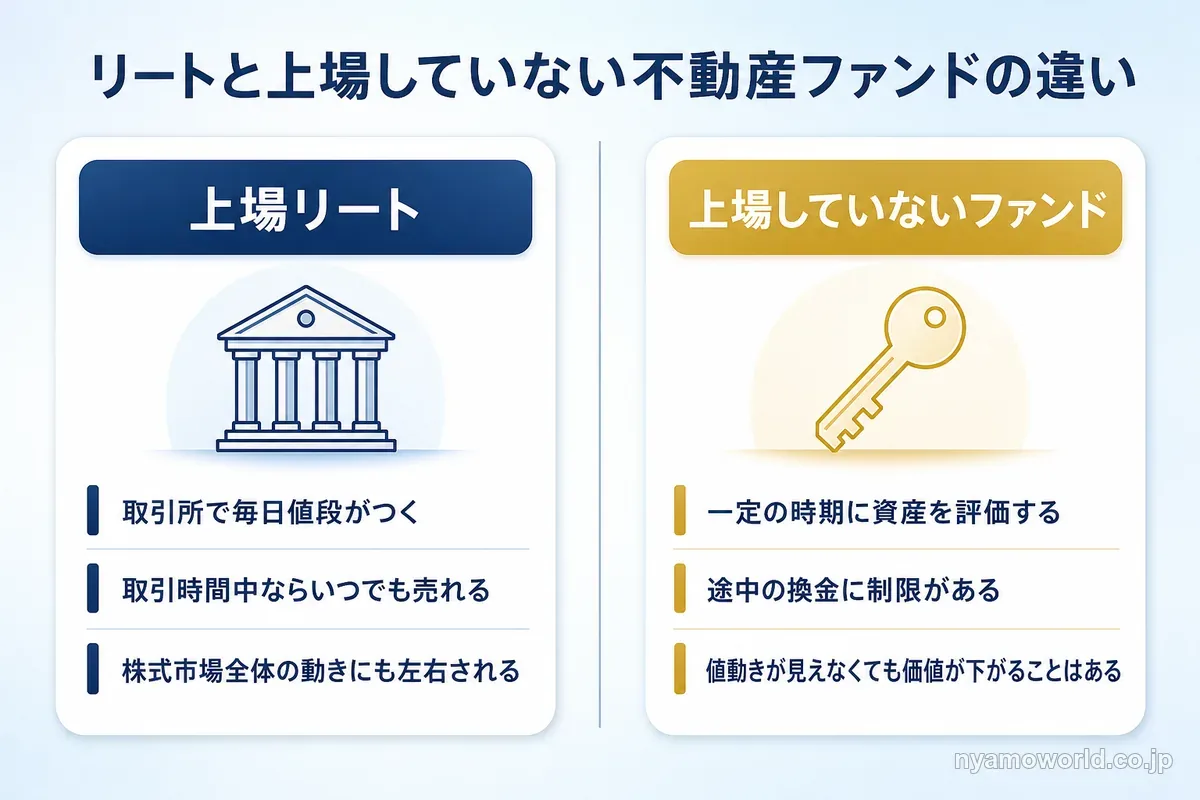
リートと上場していない不動産ファンドは、上場しているかどうかで値動きの見え方と換金のしやすさがほぼ逆になります。
リートは取引所で毎日値段がつき、取引時間中ならいつでも売れます。その代わり株式市場全体の動きにも左右されます。上場していないファンドは市場で値段がつかず、純資産を一定の時期ごとに計算します。毎日の値動きが見えない代わりに、運用期間の途中では換金しにくくなります。
| 器 | 取引所への上場 | 途中の換金 |
|---|---|---|
| 上場リート(Jリート) | している | 取引時間中に売れる |
| 公募の投資信託 (国内籍・外国籍) | していない(ETFを除く) | 毎営業日に解約できるものが多い。 上場していない外国籍の投資信託には、一定期間解約できないものや解約の受付時期と上限が決まっているものがある |
| 私募ファンド | していない | 運用期間が終わるまで換金や譲渡が制限されるのが一般的 |
| 不動産クラウド ファンディング | していない | 運用期間中は途中の換金が制限される |
| 不動産小口化商品 | していない | 持分の譲渡に制約がある |
リートにも上場していないものがあり、私募リートと呼ばれます。運用期間の定めがない非上場の投資法人で、2026年6月末で61法人・資産総額8兆665億円です(不動産証券化協会)。投資家の内訳は地域金融機関30.3%・中央の金融機関27.0%・年金22.0%・事業会社など20.7%です。
不動産小口化商品の仕組みは不動産小口化商品とは|仕組み・危険性・相続税評価の見直し、海外の不動産に投資するファンドの器の違いは海外不動産投資のファンドとは|3つの器の違いと個人が買えるもの・選び方で見られます。
値動きの見え方の違い
リートの価格は取引所での売り買いで決まり、持っている不動産の価値とは別に上下します。NAV倍率が1倍から離れるのはこのためで、2026年9月末の平均は0.78倍でした。
上場していないファンドは、持っている資産を一定の時期に評価して純資産を計算します。例えば米国の住宅用地に投資する上場していない投資信託は、3月・6月・9月・12月の末日に純資産を計算します。
毎日の値動きは見えませんが、価値が下がらないわけではありません。公開市場で取引されない資産は、評価額が公正な価値を反映しない可能性もあります。
換金のしやすさと運用期間
私募ファンドや不動産クラウドファンディングは、運用期間が終わるまで換金や譲渡が制限されるのが一般的です。リートを含めた不動産ファンドの3つの器の違いは不動産ファンドとは|REIT・私募・クラウドファンディングの違いで比べています。
上場していない投資信託にも、運用開始後の一定期間は解約できない期間(ロックアップ期間)があるものや、解約を受け付ける時期と上限が決まっているものがあります。受付の上限を超えた分は、その回に解約できないこともあります。
途中で現金が必要になりそうなお金を入れると、売りたいときに売れません。上場していないファンドに入れるのは数年は使わないお金に限りましょう。
投資家保護・NISA・税金の違い
守られ方と税金の扱いも器ごとに違います。
| 器 | 根拠になる法律 | NISA | 投資者保護基金 | 分配金の税金 |
|---|---|---|---|---|
| 上場リート | 投信法・ 金融商品取引法 | 成長投資枠の対象 | 証券会社経由なら対象 | 20.315%の申告分離課税 (配当控除なし) |
| 公募の投資信託 | 投信法・ 金融商品取引法 | 要件を満たす 株式投資信託は対象 | 証券会社経由なら対象 | 20.315%の申告分離課税 |
| 私募ファンド | 金融商品取引法 | 対象外 | 対象外 | 匿名組合型は雑所得で総合課税 (源泉徴収20.42%)。 任意組合型は組合員に直接課税 |
| 不動産クラウド ファンディング | 不動産特定共同事業法 | 対象外 | 対象外 | 匿名組合型は雑所得で総合課税 (源泉徴収20.42%) |
| 不動産小口化商品 | 不動産特定共同事業法 | 対象外 | 対象外 | 賃料は不動産所得で総合課税 |
投資者保護基金は、証券会社が顧客の資産を分けて管理する義務を守らずに資産を返せなくなったとき、1人1,000万円まで補償する仕組みです(日本投資者保護基金)。値下がりした分は補償されません。匿名組合契約や組合契約などの取引も補償の対象外です。
私募ファンドのうち適格機関投資家等特例業務のファンドに出資できる個人は、法令で限られています。投資性の金融資産が1億円以上で、証券口座の開設から1年たっていることなどが条件です。
雑所得は給与などと合わせて総合課税になるので、リートの20.315%より税率が高くなる人もいます。
米国の住宅用地に投資する、上場していない投資信託
上場していない不動産ファンドの例に、米国の住宅用地に投資する外国籍の公募投資信託があります。ケイマン籍の投資信託で、主に米国の住宅用地などの土地に投資するファンドに投資するファンド・オブ・ファンズの形です。運用は米ドル建てで円で買えます。
リートと違って取引所に上場しておらず、市場で毎日値段がつくことはありません。その代わり一定期間は解約できず、換金しにくい投資です。
円の預金に偏った資産の分散先として
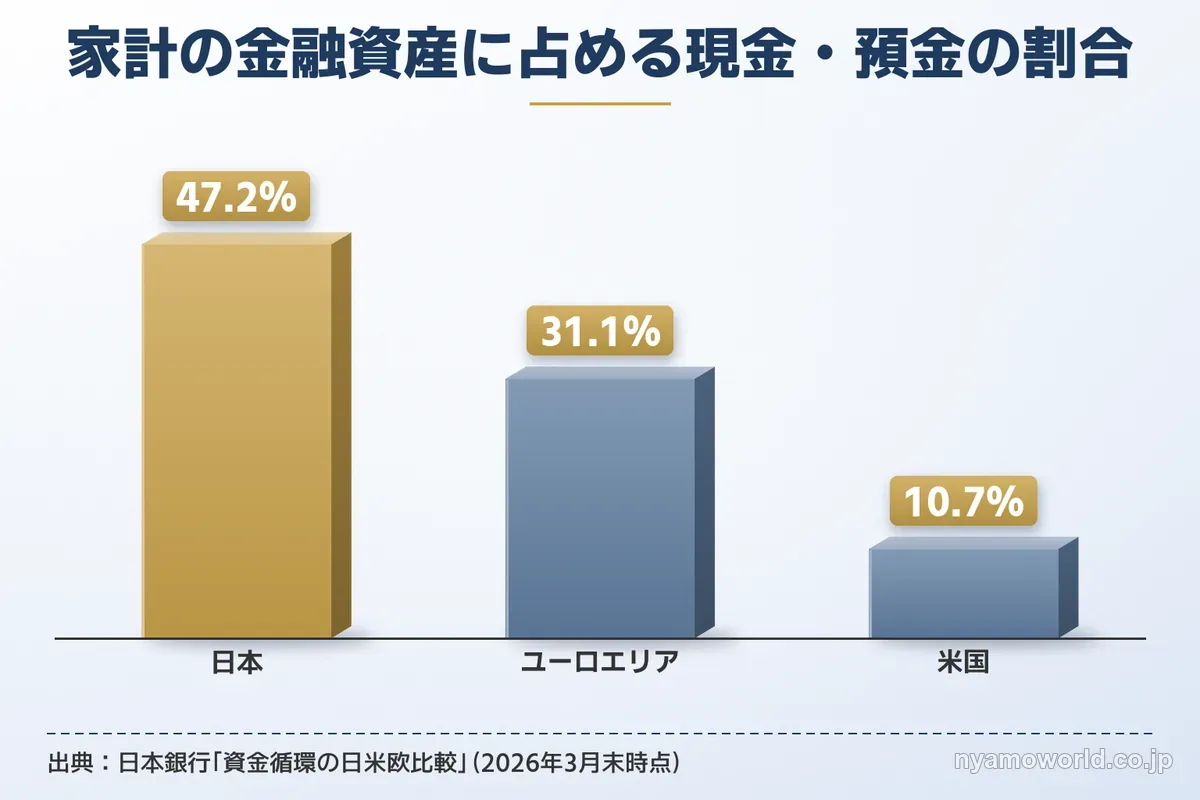
日本の家計の金融資産は現金・預金が47.2%を占めます。米国は10.7%、ユーロエリアは31.1%です(2026年3月末・日本銀行 資金循環の日米欧比較)。円の預金に偏っていると、円安や物価の上昇で実質的な価値が目減りすることがあります。
リートで不動産に投資しても、Jリートは円建てで国内の不動産が中心です。上場しているので、株式市場全体が下がる局面では一緒に下がることもあります。
米国の住宅用地はドル建ての実物資産で、上場していない投資信託を通じて投資する形があります。円の預金・国内の株式・Jリートとは通貨も市場も違うので、別の分散先の候補になります。米国の不動産に個人が投資する方法はアメリカ不動産投資とは|個人ができる4つの方法と選び方で比べています。
一方で元本保証型の商品ではありません。不動産市況・金利・為替相場・流動性と投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後の一定期間は解約が制限され、途中で換金しにくい投資です。費用とリスクは記事の最後に表示される留意事項(費用とリスクの説明)で確かめられます。
リートと比べた違いと向く人・向かない人
Jリートと米国の住宅用地に投資する投資信託は、どちらも不動産に投資しますが、売り方と通貨が違います。
| 比べる点 | Jリート | 米国の住宅用地に 投資する投資信託 |
|---|---|---|
| 取引所への上場 | している | していない |
| 値動きの見え方 | 取引時間中に毎日動く | 純資産を3月・6月・ 9月・12月の末日に計算 |
| 換金のしやすさ | 取引時間中に売れる | 一定期間は解約が制限され、 その後も受付の時期と上限がある |
| 通貨 | 円建て (国内の不動産が中心) | 米ドル建て(円で買える) |
| NISA | 成長投資枠の対象 | 対象外 |
| 税金 | 分配金・売却益とも 20.315% | 分配は配当所得・ 換金と償還は譲渡所得で20.315% |
換金性・為替・費用の弱点はUSマイホームファンドのデメリット|換金性・為替・費用の弱点と向かない人で詳しく見られます。
米国の住宅用地に投資する投資信託が向くのは次のような人です。
- 数年は使わないお金がある
- 円や国内の株式とは通貨も市場も違う資産を持ちたい
- 米国の住宅市場の今の状況を知ってから判断したい
向く人は、最新の条件と市場の状況をセミナーで聞いてから買うかどうかを決められます。
反対に数年以内に使うお金しかない人・いつでも売れることを重視する人・元本を下回ると困る人には向きません。その場合はリートや預金のほうが合います。
セミナーで専門家に確かめること
この記事で分かるのは、リートと上場していない投資信託の器の違いまでです。次のことは記事を読んでも分かりません。
- 自分の資金と使う時期に合うか
- 最新の募集の条件
- 米国の住宅市場と開発現場の今の状況
- 為替・手数料・換金のしやすさで気をつける点
主催者のWalton Global株式会社は、ウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。セミナーは無料のオンライン(Zoom)で、2026年10月時点の開催回は12:00〜13:00の60分です。投資経験や資産額による参加の条件はありません。
商品を買うには販売会社での口座開設と契約が別に要るので、参加しただけで購入になることはありません。無理な勧誘はありません(主催者の案内)。
申込のときに電話番号と今後の情報提供への同意が要ることと申込の手順は、USマイホームファンドの無料セミナーとは|内容・勧誘の有無・申込前に知ることで見られます。
セミナーに参加すれば、リートと比べて米国の住宅用地への投資が自分の資金に合うかを確かめられます。
Jリートと通貨も市場も違う不動産への投資を知りたい人や、円の預金に偏った資産の分散先を探している人には、まずこの無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
リートに関するFAQ
- リートとは何ですか?
-
投資家から集めたお金で不動産を持ち、賃料などから分配金を払う投資法人です。投資家は投資法人が発行する投資口を買います。日本のリートはJリートと呼ばれ、2026年9月末時点で東証に58銘柄が上場し時価総額は14兆9,064億円です。株と同じく取引所で売買でき、10万円前後から投資できます。
- リートの分配金利回りはどれくらいですか?
-
2026年9月末時点のJリート全体の平均予想分配金利回りは5.47%で、1年前から0.80ポイント上がっています(不動産証券化協会)。利回りは1口あたりの分配金を投資口の価格で割った数字なので、価格が下がると利回りは上がって見えます。予想の数字で、将来の分配金を約束するものではありません。
- リートの分配金が高めなのはなぜですか?
-
利益のほとんどを分配すると法人税が実質的にかからないためです。租税特別措置法67条の15の要件を満たした投資法人は、支払った分配金を損金に入れられます。要件の1つは分配金の支払額が配当可能利益の90%を超えることです。法人税と配当の二重の課税を避けられる分だけ分配に回せます。
- リートの運用は誰がしているのですか?
-
投資法人から委託を受けた資産運用会社です。投資法人は資産の運用以外を営業として行えません。運用は資産運用会社に、資産の保管は資産保管会社に、それ以外の事務は一般事務受託者に任せることが投信法で決まっています。上場しているJリートはすべてこの外部運用型です。
- リートはどれくらい値下がりしたことがありますか?
-
東証REIT指数の値から計算すると、コロナショックでは2020年2月20日の2,250.65から3月19日の1,145.53まで約49%下がりました。同じ計算で2007年5月の最高値2,612.98から2008年10月の最低値704.46までは約73%の下落です。2026年9月末の値は1,707.14です。
- NAV倍率が1倍を下回るとはどういう意味ですか?
-
投資口の価格が持っている不動産の時価をもとにした1口あたりの純資産より低いという意味です。NAV倍率は投資口の価格を1口あたりの純資産で割った数字で、株のPBRに近い指標です。2026年9月末のJリート全体の平均は0.78倍でした(不動産証券化協会)。
- リートが倒産することはありますか?
-
あります。2008年10月には1銘柄がJリートで初めて民事再生を申請しました。破産や民事再生の手続きに入ると上場廃止になり、整理銘柄として原則1か月は取引が続きます。投資法人が清算されると投資主は債権者への返済後に残った財産から回収するので、投資したお金の全部か一部が戻らないことがあります。
- リートの上場廃止はどんな理由で起きていますか?
-
2010年1月以降は合併がほとんどです。日本取引所グループの上場廃止銘柄の一覧に載る24件は、23件が他の投資法人との合併で1件が投資口の併合です。破産や民事再生を理由にした上場廃止は含まれていません。
- リートはいつ売買できますか?
-
取引所の取引時間中に株と同じように売買できます。時間は午前9時〜11時30分と午後0時30分〜3時30分です。値段を決めて出す指値注文と値段を決めずに出す成行注文が使え、10万円前後から買えます。
まとめ
リートは投資法人が不動産を持ち賃料などを分配する上場の商品で、10万円前後から不動産に投資できます。
- 2026年9月末の平均予想分配金利回りは5.47%で、価格が下がると高く見える
- 配当可能利益の90%超を分配すると法人税が実質的にかからない
- 株と同じく毎日値動きし、東証REIT指数の値から計算すると約1か月で約49%下がった時期がある
- 上場していない不動産ファンドは毎日の値動きが見えない代わりに途中で換金しにくい
途中で現金にする可能性があるお金はリートや預金に、数年は使わないお金は上場していないファンドも候補に入れると、使う時期で置き場所を分けられます。
円の預金とJリートのほかにドル建ての不動産も分散先として知っておきたい人には、米国の住宅用地をテーマにした無料のオンラインセミナーへの参加をまずおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。