最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
生活費とは別にしばらく使う予定のないお金が預金に積み上がり、定期預金の満期の通知を前に預け直すか投資に回すかを決めきれない。余剰資金の運用で迷うのは、預金のままでは目減りが続き、投資に回せば使う日に減っていることもあるからです。
普通預金の平均金利は0.331%(2026年10月)で、物価は前年同月比で+2.1%(2026年9月)上がっています。預金に置いたままでは、そのお金で買えるものが1年に約1.8%ずつ減っていく計算です。
置き先を決める物差しはそのお金をいつ使うかです。1年以内に使うかもしれない分は預金に置き、1〜5年先の分は額面で戻る個人向け国債、5〜10年先の分は債券を中心にします。株式などで増やすのは10年以上使わない分だけです。自分の預金を使う時期ごとに4つの欄へ分けて書き込めば、銀行の窓口へ行く前の10分ほどで預け直す額が決まります。
長く使わない分まで円の預金だけで持つ必要はなく、通貨や資産の種類を分けて持つ選び方もあります。円の預金以外の分け先として米国の住宅用地の話をオンラインで聞けるので、10年以上使う予定のない余剰資金が円の預金に偏っている人には、まず無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ここからは余剰資金の額の出し方と使う時期ごとの置き先、NISAとiDeCoの使い分け、会社のお金で運用するときの注意を順に見ていきましょう。置き先を使う時期に合わせておけば、相場が下がった年でも使う日のお金には手をつけずに済みます。
余剰資金とは何か、いくらを運用に回せるか
余剰資金の額は、手元のお金から2種類のお金を引くと出せます。
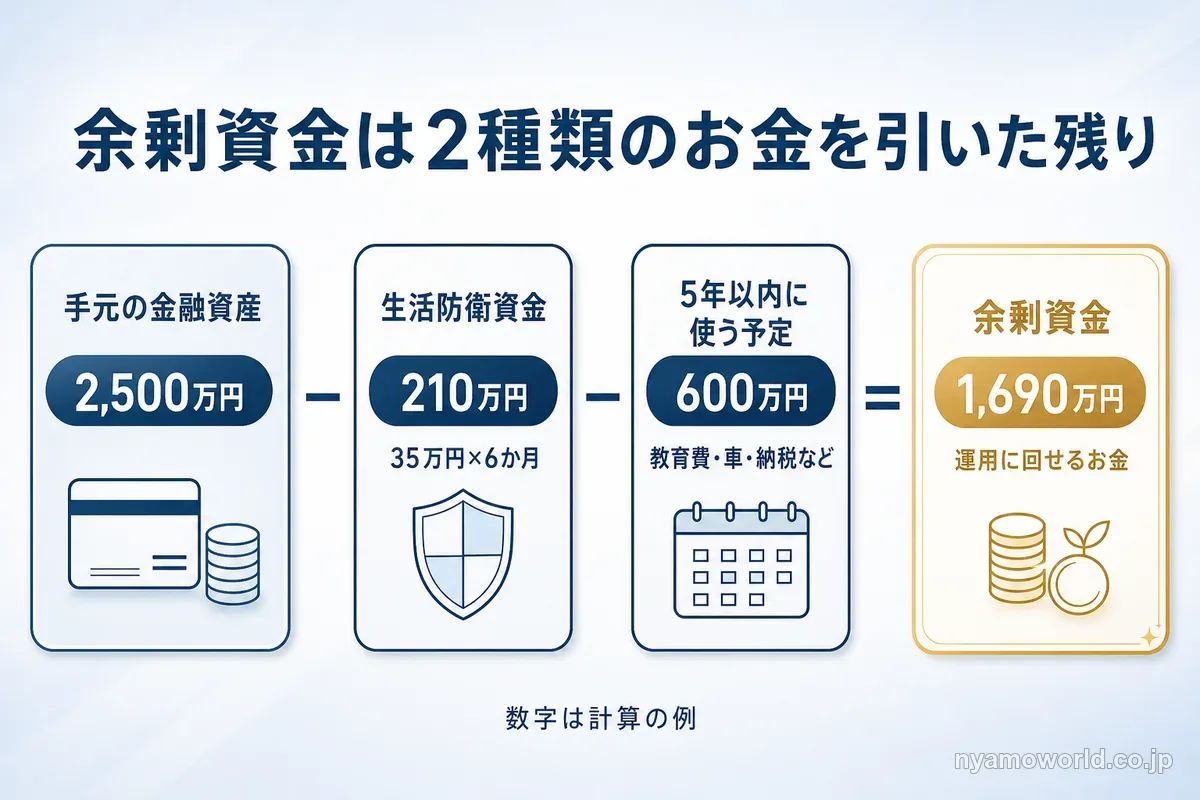
生活防衛資金と使う予定のあるお金を引いた残りが余剰資金
余剰資金は手元の預金などの金融資産から次の2つを引いた残りです。
- 収入が止まっても暮らしていける分のお金(生活防衛資金)
- 数年のうちに使い道が決まっているお金(教育費・住宅・車の買い替え・納税など)
生活防衛資金は病気や失業で収入が途切れたときの備えなので、増やすことよりすぐ引き出せることを優先します。使う予定のあるお金も同じで、使う日に額が減っていると予定が崩れてしまいます。
引いたあとに残る余剰資金だけが、値動きを受け入れて運用に回せるお金です。余剰資金の置き先は額の大きさよりいつまで使わずに置けるかで決まります。
余剰資金の額は3つの数字を書き出すと決まる
自分の余剰資金は次の3つの数字を書き出せば計算できます。
- 手元の金融資産(預金や証券口座の残高)
- 毎月の生活費×自分で決めた月数(生活防衛資金)
- 数年のうちに使う予定の額
1から2と3を引いた残りが余剰資金です。例として、金融資産が2,500万円で毎月の生活費が35万円の人が生活防衛資金を6か月分とし、5年以内に使う予定が600万円ある場合で計算してみます。
| 項目 | 金額(例) |
|---|---|
| 1. 手元の金融資産 | 2,500万円 |
| 2. 生活防衛資金(35万円×6か月) | 210万円 |
| 3. 5年以内に使う予定の額 | 600万円 |
| 余剰資金(1−2−3) | 1,690万円 |
ボーナスが入った週末に通帳アプリと家計簿を開けば、会社員でも30分ほどで3つの数字を書き出せます。額が数字で出ると、どこまで動かしてよいかで迷う時間が減りますよね。
金額ごとの配分の例は、1000万円の資産運用と500万円の資産運用の記事で詳しく扱っています。
余剰資金を預金に置いたままにすると起きること
預金の額面は減りませんが、物価が上がるとそのお金で買えるものは減っていきます。
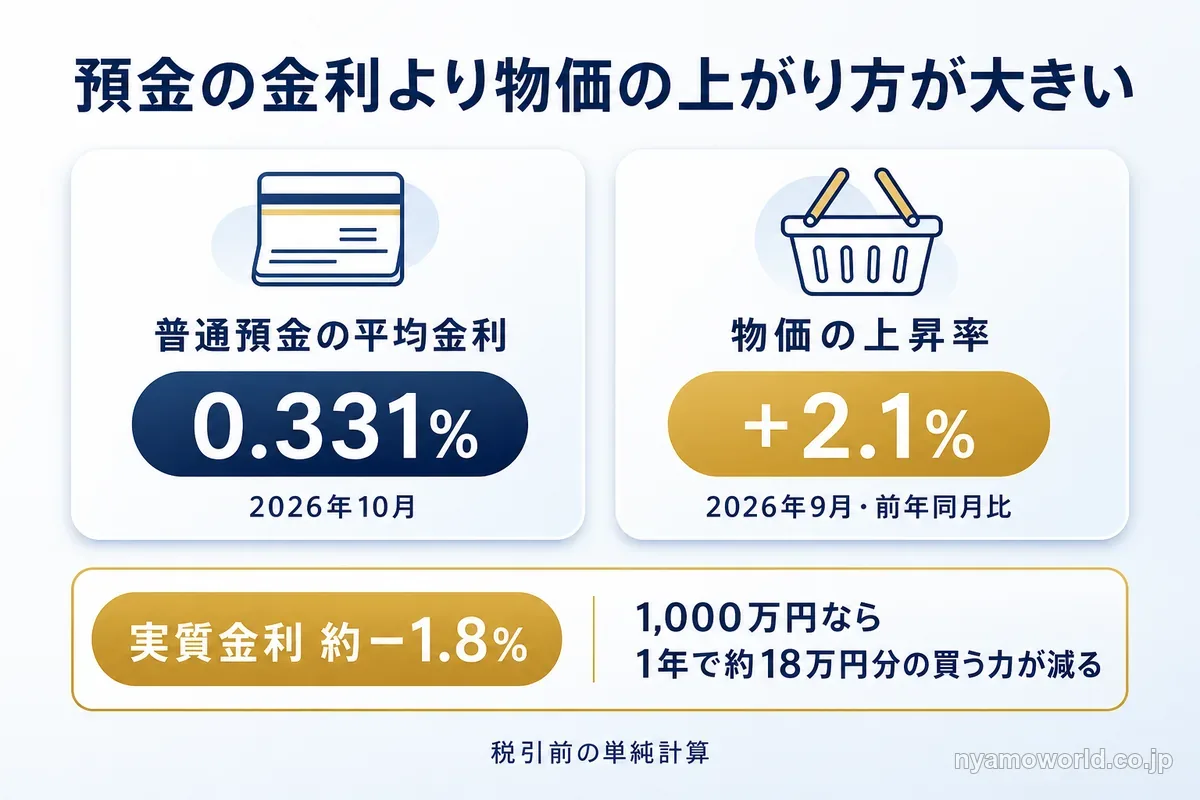
物価が上がる分だけ預金は実質的に目減りする
普通預金の平均金利は0.331%(2026年10月)です。一方で消費者物価指数(総合)は前年同月比で+2.1%(2026年9月)上がっています(総務省統計局 消費者物価指数)。
金利から物価の上昇率を引いた実質金利は約−1.8%です。1,000万円を普通預金に1年置くと、物価で見て約18万円分の買う力が減る計算になります(税引前の単純計算)。2025年平均の物価上昇率+3.2%で計算すると、実質金利は約−2.9%まで下がります。
普通預金の金利は2022年4月に0.002%、2024年3月に0.001%でした。そこから上がってはいるものの物価の上昇には届いていません(2026年10月時点)。
満期を迎えた定期預金の通知を見て、同じ銀行で預け直すか迷う人も多いですよね。通知が届いた日に自分の預金額へ1.8%を掛けてみると、1年で目減りする額が1分ほどで分かります。
2026年9月のように物価が2%上がる年に0.3%の利息を受け取るなら、預金に置くことも目減りを受け入れる選び方の1つです。
物価の上昇への備え方は、インフレ対策の投資の記事で手段ごとに扱っています。
預金保険で守られるのは1金融機関あたり元本1,000万円と利息まで
利息のつく普通預金と定期預金は、1つの金融機関ごとに合算して1人あたり元本1,000万円までと破綻日までの利息等が預金保険で守られます(預金保険機構 預金保険制度の対象)。1,000万円を超える部分は破綻した金融機関の財産の状況に応じて支払われ、一部がカットされることがあります。
| 預金の種類 | 守られる範囲 |
|---|---|
| 利息のつく普通預金・定期預金 | 1金融機関ごとに元本1,000万円まで と破綻日までの利息等 |
| 利息のつかない普通預金・ 当座預金(決済用預金) | 全額 |
| 外貨預金 | 対象外 |
余剰資金が1,000万円を超える人ほど、1つの銀行にまとめて置かないほうが安心です。守られる元本の枠は金融機関ごとなので、預け先を2つの金融機関に分ければ枠も2つになります。
使う時期で余剰資金の置き先を分ける
余剰資金の置き先は、いつ使うかで決めると迷いません。物差しはいつ換金できるかとそのときいくらで戻るかの2つです。余剰資金を出すときに先に引いた生活防衛資金と使う予定のあるお金も含めて、使う時期ごとの置き先を表にまとめました。
| 使う時期 | 置き先の例 | いつ換金できるか | 戻る額 | 値動きの目安 |
|---|---|---|---|---|
| 1年以内 | 普通預金・定期預金 | 普通預金はいつでも、 定期預金は中途解約できる | 元本(預金保険の範囲) | ほぼない |
| 1〜5年 | 個人向け国債 | 発行から1年たてばいつでも | 額面 (直前2回分の利子相当×0.79685を差し引く) | 額面で戻る |
| 5〜10年 | 債券・債券型の投資信託が中心で株式は一部 | 投資信託は毎営業日 | 時価 | 国内債券の標準偏差2.60% |
| 10年以上 | 株式・株式の投資信託(NISA) | 毎営業日 | 時価 | 国内株式19.19% 外国株式20.35% |
標準偏差は値動きの大きさを表す数字です。表の値は年金積立金管理運用独立行政法人(GPIF)が2025年4月1日から年金の運用に使っている前提値です。個人の運用の成果を約束するものではありません(GPIF 基本ポートフォリオ)。
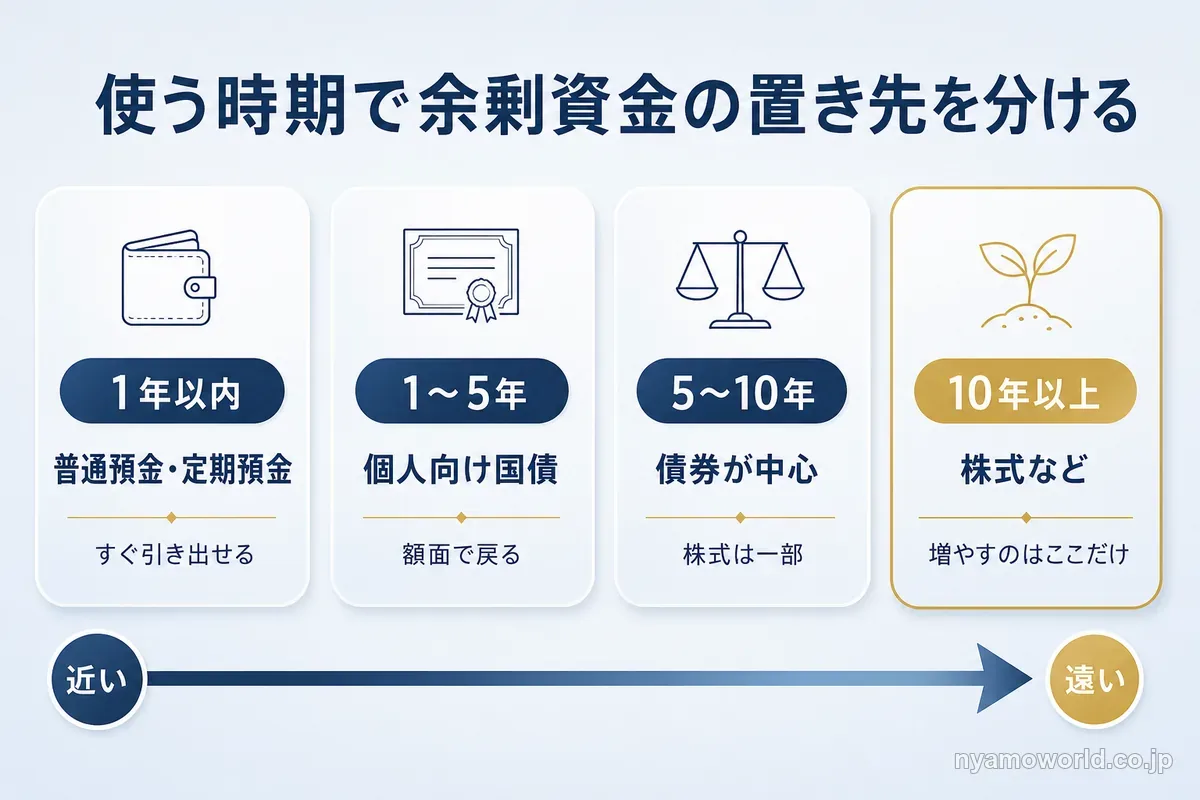
1年以内に使うかもしれないお金は普通預金か定期預金に置く
1年以内に使うかもしれないお金は、いつでも引き出せて額面が変わらないことを優先します。生活防衛資金もここに置きます。
定期預金1年(1,000万円以上)の平均金利は0.487%(2026年10月)で、普通預金の0.331%より少し高い水準です。定期預金は中途解約できるので、急にお金が要っても引き出せないわけではありません。
預金は1円から預けられ、利子には20.315%の税金がかかります。ここに置くお金の役割は増やすことではなく、使う日にそのままの額でそこにあることです。
1年から5年先に使うお金は個人向け国債が候補になる
1〜5年先に使うお金には、額面で戻る個人向け国債が向いています。個人向け国債は1万円から1万円単位で買えます。発行から1年たてばいつでも換金でき、満期でも途中の換金でも額面100円につき100円が戻ります(財務省 個人向け国債の概要)。
2026年10月募集の回の利率(税引前・年率)は次のとおりです。
| 種類 | 利率 |
|---|---|
| 固定3年 | 2.07% |
| 固定5年 | 2.39% |
| 変動10年 | 2.05% (初回の利子の利率で半年ごとに見直し) |
利率は毎月の募集ごとに変わります。変動10年は金利が上がれば利子も上がり、どの種類にも0.05%の下限金利があります。
途中で換金するときは、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。例えば2026年10月募集の固定5年を100万円買って途中で換金すると、差し引かれるのは約1万9,000円です(1年分の利子2万3,900円×0.79685の単純計算)。
5年後に車の買い替えを控えた会社員なら、証券会社のアプリで申込画面を開いて1万円単位で金額を入れるだけで数分で申し込めます。1年たてば額面で戻るので、使う日が少し早まっても慌てずに済むのは助かりますよね。この強さは株式や投資信託にはありません。
5年から10年先のお金は債券を中心にし株式は一部にとどめる
5〜10年先のお金は、値動きの小さい債券を中心にして株式は一部にとどめます。GPIFの前提値では国内債券の標準偏差2.60%に対して国内株式は19.19%で、値動きの大きさは7倍ほど違います。
国内債券と国内株式の相関は−0.254で、組み合わせると値動きが打ち消し合う面があります。4資産に25%ずつ置いた場合の全体の標準偏差は10.34%です(いずれも2025年4月1日適用の前提値)。
債券型の投資信託は毎営業日に解約できますが、金利が上がると価格が下がります。債券そのものと公社債投信はNISAの対象外なので課税口座で持ちます。
10年未満で使うお金を株式だけに置くと、使う年にたまたま相場が下がっていたときに逃げ場がありません。債券を中心にしておけば、使う時期が近づいても値動きにあまり振り回されずに済みます。
10年以上使わないお金だけを株式などで増やす
増やすことを狙ってよいのは10年以上使わないお金だけです。GPIFの名目期待リターンは国内株式4.0〜7.5%と外国株式4.6〜8.1%で、国内債券の−0.3〜3.2%より高く置かれています(2025年4月1日適用の前提値。個人の成果を約束するものではありません)。
その代わり値動きは大きく、下がった年に売ってしまうと損失が確定します。10年以上使わないお金なら、下がった年を売らずにやり過ごせます。株式に回す額は余剰資金のうち10年以上使わない分までと先に決めておくことが大事です。
置き先ごとの特徴をもっと詳しく比べたいときは、資産運用の主な9つの手段を目的・期間・リスクで比べた記事が役に立ちます。
10年以上置ける余剰資金を入れる口座の選び方
10年以上置ける余剰資金は、どの口座に入れるかで手元に残る額が変わります。入れる順番はまずNISAの枠で、老後に使う分だけをiDeCoに、NISAの枠を超える分を課税口座に入れます。
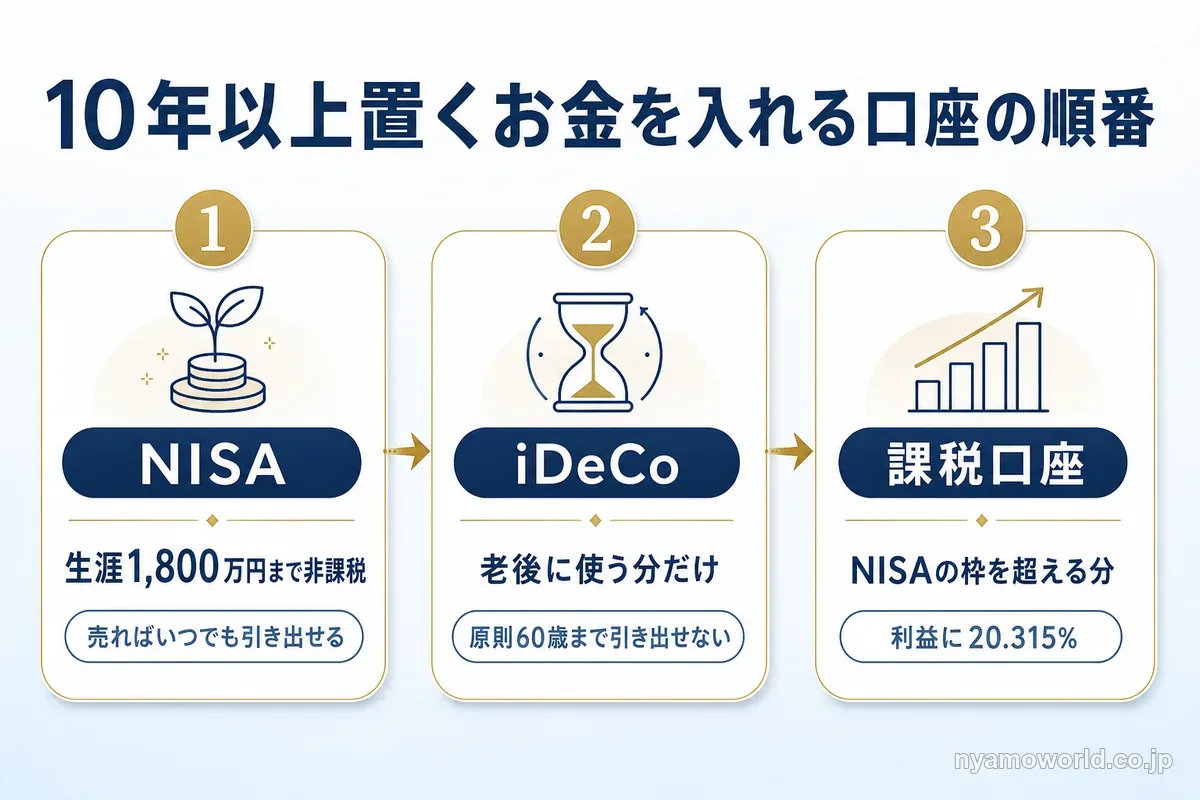
NISAは生涯1,800万円まで非課税で、売ればいつでも引き出せる
値動きのある資産はまずNISAに入れます。NISAは18歳以上で国内に住む人が使える制度で、運用益に税金がかかりません(金融庁 NISA特設ウェブサイト)。
| 項目 | 内容 |
|---|---|
| 年間の投資枠 | つみたて投資枠120万円 +成長投資枠240万円=年360万円 |
| 生涯の投資枠 | 1,800万円 (簿価。成長投資枠は1,200万円まで) |
| 非課税期間 | 無期限 |
| 引き出し | いつでも売って引き出せる。 売った分の簿価は翌年以降に枠が戻る |
預貯金と債券と公社債投信はNISAの対象外です。NISAに入れるのは、10年以上置く株式や株式の投資信託の分と考えると分かりやすくなります。
NISA口座の画面で今年の残りの枠を確かめれば、会社員でも年末までにいくら入れられるかを5分ほどで決められます。NISAの枠が残っているのに課税口座で株式の投資信託を買うと、利益が出たときに払わなくてよい税金を払うことになります。10年以上置くお金はNISAの枠から埋めていくのがおすすめです。
iDeCoは60歳まで引き出せないので老後に使う分だけを入れる
iDeCo(個人型確定拠出年金)は掛金が全額所得控除になり、運用益にも税金がかかりません。受け取るときも退職所得控除や公的年金等控除の対象になります。
その代わり原則60歳まで引き出せません。60歳で受け取るには通算加入者等期間が10年以上必要で、短いと受け取れる年齢が最大65歳まで遅くなります。
60歳より前に使う可能性があるお金はiDeCoに入れないのが基本です。余剰資金のうち老後に使うと決めた分だけを入れれば、税金の得を受けながら途中で引き出せずに困ることもありません。
NISAの枠を超える分は課税口座で20.315%がかかる
NISAの枠を超える分は、証券会社の課税口座で持ちます。課税口座では譲渡益にも配当にも20.315%の税金がかかります(国税庁 株式等を譲渡したときの課税)。
NISAの中で出た損失は、ほかの口座の利益と相殺する損益通算ができず翌年以降への繰り越しもできません。値下がりしたときの扱いが課税口座と違う点は覚えておきましょう。
どの資産に何割ずつ置くかとリバランスの方法は、資産の分散方法の記事で詳しく扱っています。
円と預金に偏った余剰資金をドル建て・実物資産に分ける選択肢
10年以上使わない余剰資金を円の預金と日本の株式だけで持つと、円という1つの通貨の動きをそのまま受けます。円と預金に偏った余剰資金の分け先として米国の住宅用地という選択肢の中身と弱点を見ていきましょう。
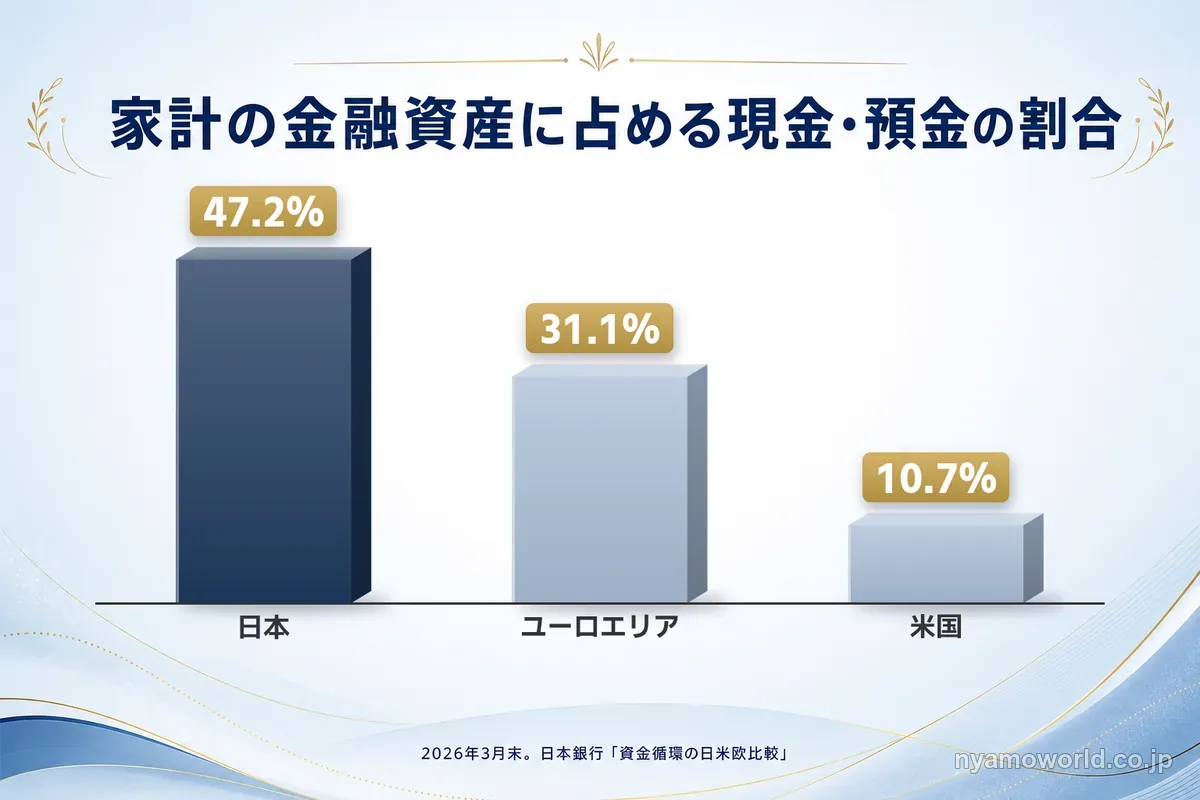
日本の家計は現金・預金が47.2%で円に偏りやすい
日本の家計の金融資産は2,386兆円で、そのうち現金・預金が1,126兆円と47.2%を占めます(2026年3月末)。米国の10.7%やユーロエリアの31.1%と比べると、日本は預金の割合が目立って高くなっています(日本銀行 資金循環の日米欧比較)。
円の価値も動いています。ドル円は2020年末の103.33円から2026年10月20日には158.08円になりました。
| 時点 | ドル円 |
|---|---|
| 2020年末 | 103.33円 |
| 2022年末 | 132.14円 |
| 2024年末 | 157.89円 |
| 2025年末 | 155.98円 |
| 2026年10月20日 | 158.08円 |
この先も円安が続くかは分かりません。ただ資産をすべて円で持っていると、円の価値が動いたときにその片側だけを受けることになります。
自分の資産を円の預金と日本の株式と外貨・海外の資産の3つに分けて紙に書き出すと、海外の欄がほとんど空なことにすぐ気づけます。10年使わないお金をすべて円の預金に置くのも、円という1つの通貨に偏った持ち方だと私は考えています。
円に偏った資産の分け方は、円安対策の投資の記事で手段ごとに比べています。
米国の住宅用地に投資するファンドは長く使わない余剰資金の分け先の1つ
ドル建ての実物資産に分ける方法の1つに、米国の住宅用地に投資するUSマイホーム・ファンドがあります。ケイマン籍の契約型外国投資信託で、米ドル建てです。分け先としての特徴は次の3つです。
- 米ドル建てなので円だけに偏った資産の通貨を分けられる
- 投資先が米国の住宅用地という実物資産
- 株式や債券とは別の分け先になる
最低買付額は300万円相当から(2026年10月時点)で、販売会社によって異なります。円で買い付けたお金は米ドルに換えて投資されます。信託期間は2025年11月1日から6年で、1年延長されることがあります。
目論見書は、投資を満期まで出しておける資金で行うよう求めています。余剰資金の中でも信託期間の満期まで使う予定のない分が前提になるということです。最初に書き出した余剰資金のうち、そこまで使わない分がいくらあるかが検討の目安になります。
最初の3年間は換金できず為替で元本を下回る可能性もある
USマイホーム・ファンドは預金や個人向け国債と比べて換金のしにくさが大きく違います。最初の3年間は換金できません。その後も換金は4月と10月の半年ごとで、3か月前までの請求が要ります。1回に換金できるのは運用資産の3%までで、受け付けが止まる可能性もあります。
為替ヘッジはなく、円に換えたときに損失が出る可能性があります。元本保証型の商品ではなく、元本を下回る可能性があります。運用開始は2026年4月1日で、運用の期間はまだ短いです。特化型運用で、2026年9月の四半期レポートでは投資先が米国の開発中の宅地開発用不動産2件(ペンシルベニア州とフロリダ州)に集中しています。
費用とそのほかの条件は次のとおりです(2026年10月時点)。
| 項目 | 内容 |
|---|---|
| 購入時手数料 | 上限4.4% (税込。販売会社により異なる) |
| 運用管理費用 | 年率2.04% |
| 信託財産留保額 | 最大1% |
| 税金(個人) | 分配金・換金・償還とも20.315% |
| NISA | 対象外 |
| クーリング・オフ | 対象外 |
1年以内や1〜5年先に使うお金を入れると、換金できない間に予定の日が来てしまいます。入れてよいのは3年換金できなくても暮らしと予定に響かない分だけです。弱点を一つずつ詳しく知りたいときは、USマイホーム・ファンドのデメリットの記事で確かめられます。
自分の余剰資金に合うかは無料セミナーで確かめる
自分の余剰資金にこのファンドが合うかは、記事を読むだけでは確かめきれません。確かめたいのは次の4つです。
- 自分の余剰資金の額と使う時期が、最初の3年間は換金できないことと信託期間6年に合うか
- 最新の運用の状況
- 販売会社ごとの費用
- 為替をどう考えるか
主催者のWalton Global株式会社(金融商品仲介業者 関東財務局長(金仲)第1079号)は、無料のオンラインセミナーを開いています。米国の住宅市場や米ドル資産と株式・債券以外の分け先の話に加え、為替の変動や手数料や流動性などの留意点も話す回があります。
上の4つを自分の数字に当てはめながら主催者の説明を聞けるのは、記事だけで考えるより助かります。セミナーの中身は、USマイホーム・ファンドの無料セミナーとはの記事で詳しく紹介しています。
余剰資金のドル建て・実物資産への分散が向く人・向かない人
ドル建て・実物資産への分散は、余剰資金の額と使う時期によって向き不向きがはっきり分かれます。
最初に書き出した余剰資金の額と使う時期のメモを横に置いて当てはまる項目に印を付けていくと、5分ほどで自分の立ち位置が分かります。
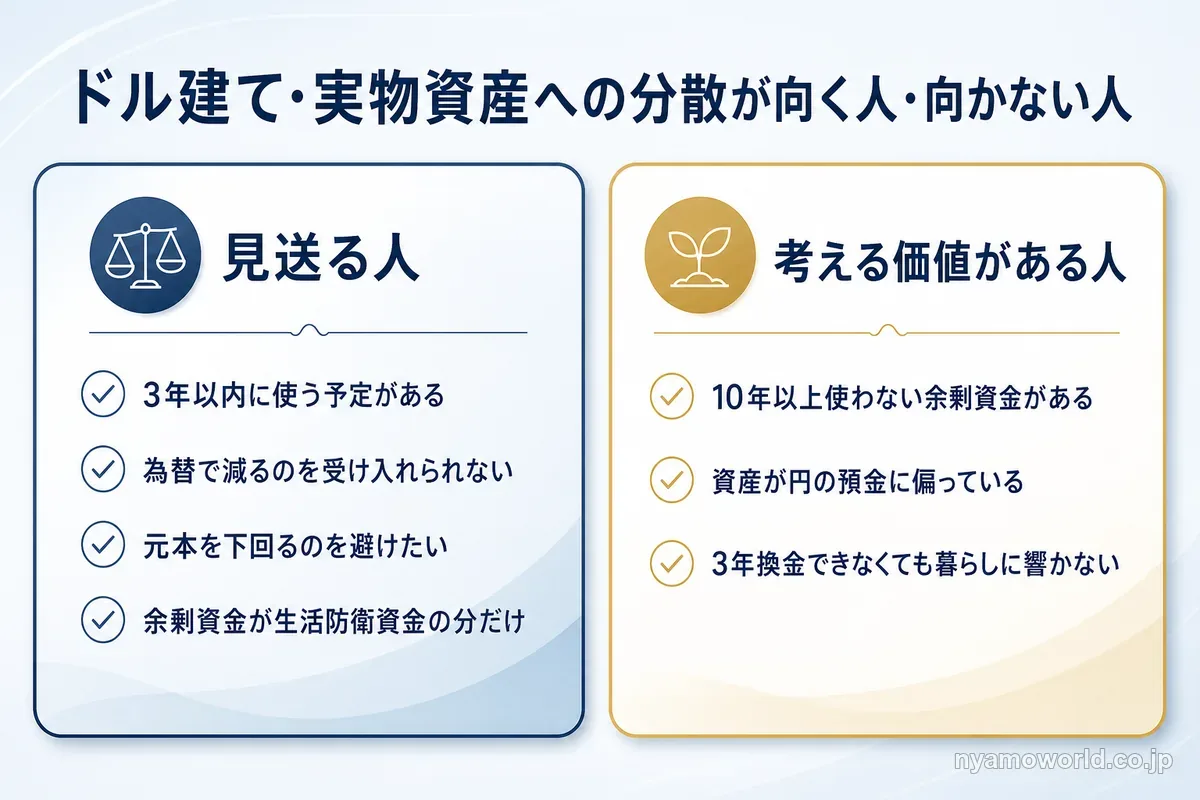
向かない人は3年以内に使う予定がある人と元本割れを避けたい人
次のどれかに当てはまる人は、ドル建て・実物資産への分散を見送るのが正しい選び方です。
- 3年以内に使う予定がある
- 円に換えた額が為替で減るのを受け入れられない
- 元本を下回るのを避けたい
- 余剰資金がまだ生活防衛資金の分しかない
当てはまる人は、使う時期で分けた預金と個人向け国債にNISAを組み合わせれば十分です。無理に外貨や実物資産に広げなくても、余剰資金の置き先は決められます。
向く人は10年以上使わない余剰資金があり円の預金に偏っている人
次のすべてに当てはまる人は、ドル建て・実物資産への分散を考える価値があります。
- 10年以上使わない余剰資金がある
- 資産が円の預金に偏っている
- 3年換金できなくても暮らしと予定に影響が出ない
この条件に当てはまる人にとっては、為替と換金の条件を自分の予定に当てはめて確かめることが分散を始めるかを決める一番の材料になります。セミナーはそのメモを手元に置いたまま、自分の予定と照らし合わせながら聞けます。
参加は無料でオンライン(Zoom)から入れて、申込ページに出ている回は1時間です(2026年10月時点)。無理な勧誘はありません(主催者の案内)。
向く人に当てはまったなら、まず無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
会社の余剰資金を運用するときの注意
会社の口座に残ったお金も、使う時期で分ける考え方は同じです。ただ個人とは先に引くお金と使える制度が違います。
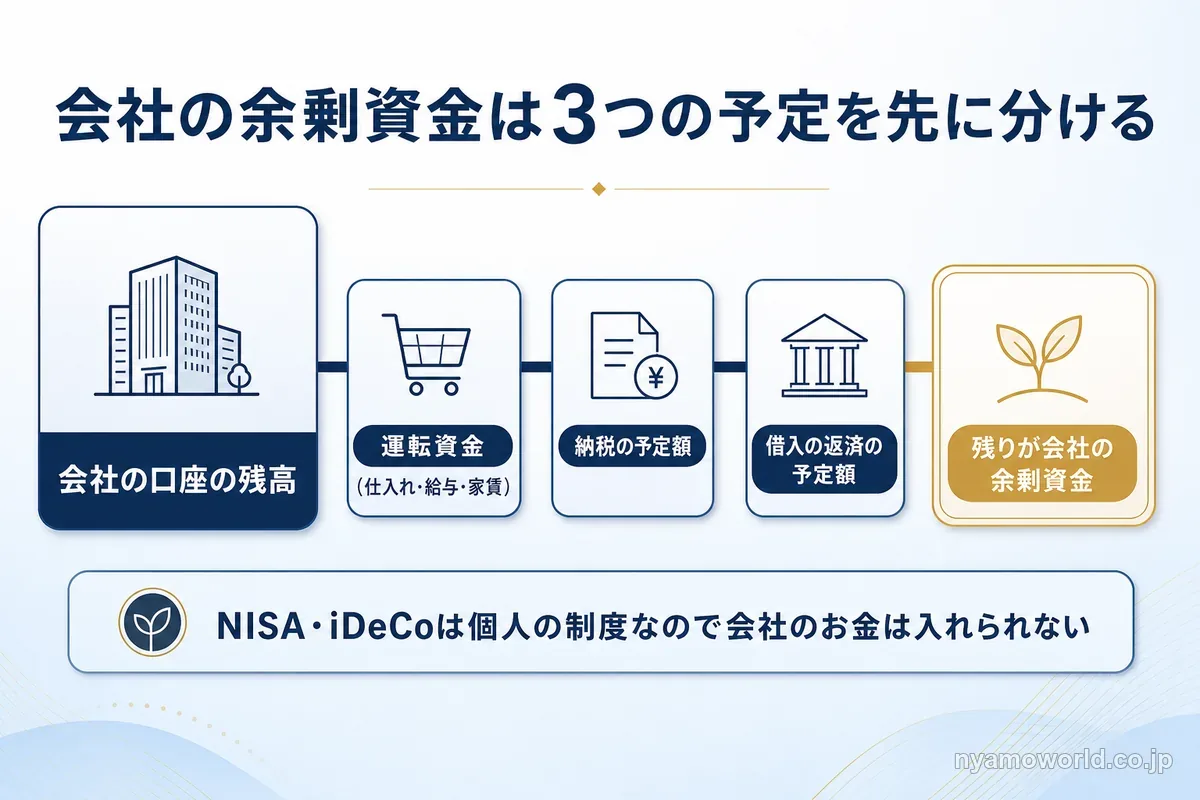
運転資金と納税と借入の返済に使うお金を先に分ける
個人の生活防衛資金にあたるのが会社の運転資金です。さらに納税と借入の返済の予定も、使う予定のあるお金として先に引きます。
- 運転資金(仕入れや給与や家賃の支払い)
- 納税の予定額
- 借入の返済の予定額
残った額が会社の余剰資金です。運転資金を何か月分残すかは業種や売上の入り方で変わるので、顧問の税理士と一緒に決めておくのがおすすめです。
決算のあと会社の口座の残高を見ながら3つの予定額をメモにしておけば、経営者でも税理士との打ち合わせで何を聞くかがすぐに分かります。会社のお金は、納税と返済の予定を確かめるまでは余剰資金と呼べません。
NISAとiDeCoは個人の制度なので会社のお金は入れられない
NISAは18歳以上で国内に住む人の制度で、iDeCoは個人型の確定拠出年金です。どちらも個人の制度なので、会社のお金を入れることはできません。
会社の余剰資金は、非課税の口座を使わない前提で置き先を考えます。法人で運用したときの税の扱いは個人と異なるので、置き先を決める前に税理士に確かめておきましょう。
会社と個人の資産が同じ事業に偏りやすい
中小企業の経営者の資産は、次のように事業と結びついた形で持たれやすくなります。
- 自社株(非上場株式)
- 事業用不動産
- 法人への貸付金
非上場株式は市場で売れません。
さらに中小企業が融資を受けるときは、経営者個人が連帯保証人になる慣行が広く残っています。事業の債務が経営者個人の資産や信用と直結することは、中小企業庁も指摘しています。
会社の余剰資金も個人の余剰資金も、同じ事業の景気に左右されやすいということです。個人の余剰資金のうち10年以上使わない分を事業の外に分けておけば、本業が苦しい年に家計の資産まで一緒に減ることを避けやすくなります。
会社と個人のお金の分け方や税の仕組みの違いは、経営者の資産運用の記事で詳しく扱っています。
余剰資金の運用でよくある質問
- 余剰資金はいくらから運用できますか?
-
少額から始められます。預金は1円から預けられ、個人向け国債は1万円から1万円単位で、インデックス投信は100円から買えます。始める額を決める前に、手元の金融資産から生活防衛資金と数年のうちに使う予定の額を引いて、運用に回してよい余剰資金がいくらかを出しておきましょう。
- 元本が守られる置き先はどれですか?
-
預金と個人向け国債です。利息のつく預金は1金融機関ごとに元本1,000万円までと破綻日までの利息等が預金保険で守られます。個人向け国債は満期でも途中の換金でも額面100円につき100円が戻ります(途中の換金では直前2回分の利子相当額が差し引かれます)。株式や投資信託は元本保証型ではなく、元本を下回る可能性があります。
- 運用で得た利益にかかる税金はいくらですか?
-
預金や個人向け国債の利子と、課税口座で持つ株式や投資信託の譲渡益・配当は、いずれも20.315%です。内訳は所得税15%と復興特別所得税0.315%と住民税5%です。NISAの中で出た運用益には税金がかからないので、10年以上置く株式や投資信託はNISAの枠から入れていくと手元に残る額が増えます。
- 個人向け国債は途中で換金できますか?
-
発行から1年たてばいつでも換金できます。戻るのは額面100円につき100円で、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。2026年10月募集の固定5年を100万円買って途中で換金すると、差し引かれるのは約1万9,000円です。災害や本人の死亡のときは1年未満でも換金できます。
- 余剰資金をiDeCoに入れてもいいですか?
-
老後に使うと決めた分だけなら向いています。掛金は全額所得控除になり運用益にも税金がかかりませんが、原則60歳まで引き出せません。60歳で受け取るには通算加入者等期間が10年以上必要で、短いと受け取れる年齢が最大65歳まで遅くなります。60歳より前に使う可能性があるお金は入れないのが基本です。
- 貯蓄型保険で余剰資金を運用するのはどうですか?
-
いつ使うか分からないお金の置き先には向きません。貯蓄型保険は途中で解約すると解約控除で不利になりやすく、すぐにお金に換えにくい商品で、NISAの対象外でもあります。保障が要るかどうかと運用の置き先は分けて考え、使う時期が決まっている分は預金や個人向け国債と比べてから選びましょう。
- 会社の余剰資金でNISAは使えますか?
-
使えません。NISAは18歳以上で国内に住む人の制度で、iDeCoも個人型の確定拠出年金なので、会社のお金は入れられません。会社の余剰資金は非課税の口座を使わない前提で置き先を考えます。法人で運用したときの税の扱いは個人と異なるので、置き先を決める前に顧問の税理士に確かめましょう。
- 退職金も余剰資金として考えていいですか?
-
使う時期で置き先を分ける考え方は同じです。退職金も生活防衛資金と数年のうちに使う予定の額を先に引いて余剰資金を出し、手元のお金全体を1年以内・1〜5年先・5〜10年先・10年以上に分けて置き先を決めます。受け取ったあとの置き先と税金の扱いは、退職金の資産運用の記事で詳しく扱っています。
- 余剰資金の運用は誰に相談すればいいですか?
-
何を決めたいかで相談先が変わります。会社のお金の置き先や税の扱いは、顧問の税理士に確かめておくと安心です。銀行や証券会社など相談先ごとの違いと選び方は資産運用の相談は誰にする?の記事で比べています。
余剰資金の運用先の選び方のまとめ
余剰資金の運用先は、金額の大きさよりそのお金をいつ使うかで選ぶと迷いません。預金に置いたままでも額面は減りませんが、物価が上がる年は買えるものが少しずつ減っていきます。
- 手元の金融資産から生活防衛資金と数年のうちに使う予定の額を引いた残りが余剰資金
- 1年以内の分は預金・1〜5年先は個人向け国債・5〜10年先は債券が中心で、10年以上使わない分だけを株式などに回す
- 10年以上置くお金はNISAの枠から入れ、iDeCoには老後に使う分だけを入れる
- 10年以上使わない分が円の預金に偏っているなら、ドル建て・実物資産に分ける選択肢もある
- 会社のお金は運転資金・納税・返済の予定を先に分け、NISAとiDeCoは使えない前提で考える
まずは週末に自宅で手元の金融資産と生活防衛資金と使う予定の額の3つを書き出せば、30分ほどで自分の余剰資金の額が分かります。額と使う時期が見えれば、それぞれのお金の置き先は無理なく決まります。
10年以上使わない余剰資金が円の預金に偏っているなら、まず無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。