最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
数百万〜数千万円を預金に置いたままでは、金利が上がったと聞いても物価の上がり方に追いつきません。年利5パーセントなら現実的ではと調べ始めたとき、知りたいのはどこに置けば届くのかと、引き換えに何を受け入れるのかです。
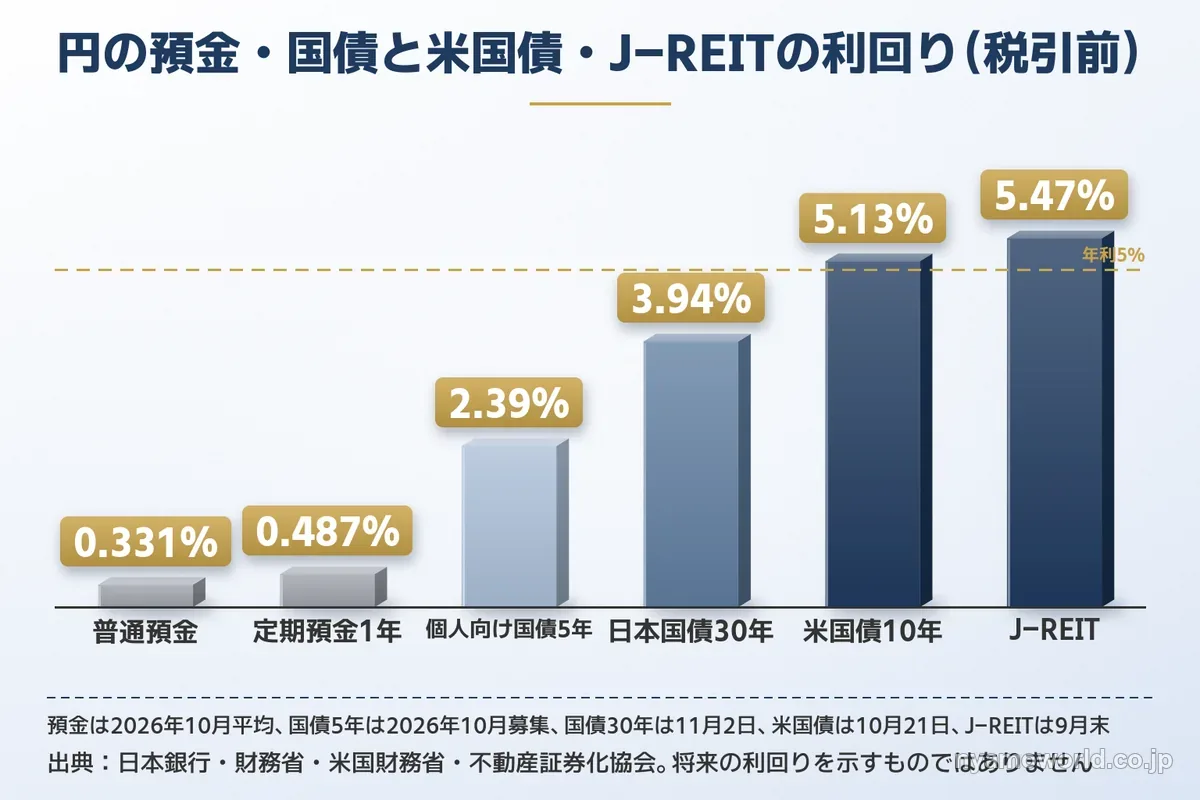
2026年10月の平均で普通預金は0.331%、同じ月に募集した個人向け国債も固定5年で2.39%と、元本が守られる円の商品は5%に届きません。5%前後になるのは2026年10月21日に5.13%だった米国債10年や、2026年9月末の平均予想分配金利回りが5.47%のJ-REITで、どちらも為替や価格の上下を引き受けた分の利回りです。年利5%でも税金を引くと手取りは約3.98%まで下がります。
手取りを減らす税金・手数料・物価の順番と、数年以内に使うお金と長く置けるお金の分け方まで順に見ていきましょう。使う予定のあるお金は預金で守ったまま、長く置けるお金だけで年利5%前後を目指す形に組み直せます。
円の預金に偏っている人には、株式や債券に加えてドル建ての実物資産という分け方を確かめられる無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
年利5パーセントの意味と増え方
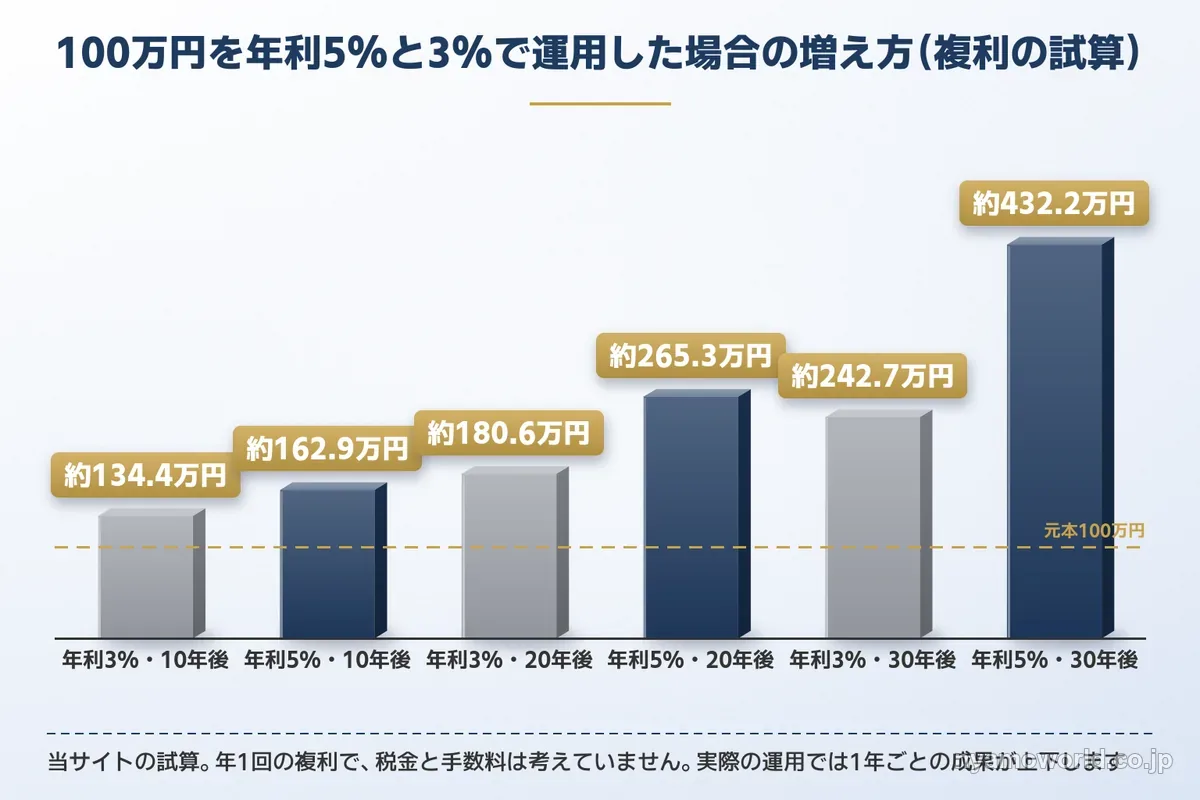
年利5%を複利で続けると100万円は10年で約162.9万円になり、元本が2倍になるのは約14年後です。どちらも税金と手数料を引く前の試算で、実際の運用では1年ごとの成果が上下します。
年利・利率・利回りの違い
年利は1年あたりにお金が増える割合を表す言葉で、投資の年利5%はたいてい利回りの意味で使われます。利回りは値上がり・値下がりも含めた1年あたりの成果なので、毎年同じ割合で増えることを約束する数字ではありません。
| 言葉 | 何に対する割合か | 例 |
|---|---|---|
| 利率 | 元本に対して1年に受け取る利息 | 個人向け国債 固定5年の 年2.39%(2026年10月募集) |
| 利回り | 利息・分配と値上がり・ 値下がりを合わせた1年あたりの成果 | 株式や投資信託の運用成果 |
| 予想分配金利回り | 予想される分配金を 今の価格で割った割合 | J-REIT平均の5.47%(2026年9月末) |
預金や債券の利率は受け取る利息が先に決まっていますが、利回りは価格の動きで後から決まります。
年利5%という数字を見たら、利率か利回りか・税金を引く前か後かを先に確かめておきたいところです。
100万円は10年で約163万円、1,000万円は約1,629万円
年利5%を年1回の複利で続ける試算では100万円が10年で約162.9万円、1,000万円は約1,628.9万円になります。年利3%なら100万円は10年で約134.4万円で、差は年数がたつほど広がります。
| 元本・年利 | 5年後 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|---|
| 100万円・年利5% | 127.6万円 | 162.9万円 | 265.3万円 | 432.2万円 |
| 100万円・年利3% | 115.9万円 | 134.4万円 | 180.6万円 | 242.7万円 |
| 1,000万円・年利5% | 1,276.3万円 | 1,628.9万円 | 2,653.3万円 | 4,321.9万円 |
| 1,000万円・年利3% | 1,159.3万円 | 1,343.9万円 | 1,806.1万円 | 2,427.3万円 |
当サイトの試算です。元本に(1+年利)を年数の回数だけ掛けた値で、税金と手数料は考えていません。
100万円の場合の年利5%と3%の差は10年で約28.5万円ですが、30年後には約190万円まで広がります。
この増え方は利益を引き出さずに運用し続けた場合の数字です。毎年の成果が上下すれば最終額も変わります。
元本が2倍になるのは約14年後
年利5%で元本が2倍になるのは約14年後です。72を年利で割る72の法則では72÷5=14.4年で、正確に計算すると約14.2年になります。
年利3%なら72の法則で24年(正確には約23.4年)かかります。年利が2ポイント違うだけで2倍になるまでの時間は9年ほど変わる計算です。
72の法則は暗算で見当をつけるための目安で、毎年同じ利回りが続くことを前提にしています。
毎月3万円の積立は20年で約1,233万円
仮に毎月3万円を年利5%で積み立てると、20年で積立元本720万円が約1,233.1万円になる試算です。年利5%を12で割った月利で毎月複利にした計算で、税金と手数料は考えていません。
| 毎月の積立 | 期間 | 積立元本 | 最終額 |
|---|---|---|---|
| 3万円 | 10年 | 360万円 | 約465.8万円 |
| 3万円 | 20年 | 720万円 | 約1,233.1万円 |
| 5万円 | 20年 | 1,200万円 | 約2,055.2万円 |
積立では後から入れたお金ほど運用される期間が短いため、同じ総額を最初に一括で預けた場合ほどは増えません。それでも月3万円を20年積み立てると増えた分は積立元本の7割ほどにあたります。
毎月の積立で増える額まで見えたら、次は置き先が気になるところです。円の預金が多い人の分け先として、米国の住宅用地をテーマにした無料セミナーの案内で扱う内容と開催の形を確かめられます。
年利5パーセントに届く運用先と2026年の利回り
2026年10〜11月の公的データで比べると、円の預金と個人向け国債は年利5%に届きません。5%前後に届くのは米国債とJ-REITで、どちらも為替か価格の変動を受け入れることが条件になります。
| 運用先 | 年利・利回り(時点) | 元本の値動き | 為替の影響 | NISA |
|---|---|---|---|---|
| 普通預金 (店頭表示金利の平均) | 0.331%(2026年10月) | なし | なし | 対象外 |
| 定期預金1年・ 1,000万円以上(平均) | 0.487%(2026年10月) | なし | なし | 対象外 |
| 東証プライムの配当利回り (加重平均) | 1.92%(2026年9月) | あり | なし | 対象 |
| 個人向け国債 固定5年 | 2.39%(2026年10月募集) | なし | なし | 対象外 |
| 日本国債10年 | 2.817%(2026年11月2日) | 途中で売ると動く | なし | 対象外 |
| 日本国債20年・30年 | 3.669%・3.94% (2026年11月2日) | 途中で売ると動く | なし | 対象外 |
| 国内の賃貸住宅一棟 (期待利回り) | 3.6〜5.1%(2026年4月) | あり・売るのに数か月 | なし | 対象外 |
| 米国債10年 | 5.13%(2026年10月21日) | 途中で売ると動く | あり | 対象外 |
| J-REIT (平均予想分配金利回り) | 5.47%(2026年9月末) | あり | なし | 対象 |
出典:日本銀行・財務省・米国財務省・日本取引所グループ・日本不動産研究所・不動産証券化協会の各時点の公表値。利回りはどれも税引前で、将来の利回りを示すものではありません。
表の下にいくほど利回りは高くなり、元本の値動きや為替の影響を受け入れる形になっています。
ほかの運用手段も含めて目的や使う時期から比べたい人は、資産運用は何がいい?目的・期間・リスクで選ぶ主要9手段の比較もあわせて見ておくと整理しやすくなります。
円の預金と個人向け国債は年利5%に届かない
円の預金と個人向け国債は2026年10月の水準では年利5%に大きく届きません。日本銀行の預金金利の統計で店頭表示金利の平均を見ると普通預金は0.331%、1,000万円以上の定期預金1年は0.487%です。
普通預金の平均は2024年3月の0.001%から上がってきましたが、2026年10月でもこの水準です。
2026年10月募集の個人向け国債は固定5年2.39%・固定3年2.07%・変動10年2.05%(年・税引前)でした。こちらも5%の半分ほどです。
どちらも元本が守られる代わりに利回りが低い商品です。
- 円の預金は預金保険で、1つの金融機関ごとに元本1,000万円までとその利息が保護されます
- 個人向け国債は金利の下限が年0.05%で、発行から1年たてば額面で中途換金できます(直前2回分の利子の税引前相当額×0.79685が差し引かれます)
- 個人向け国債は1万円から1万円単位で買えます
仕組みは財務省の個人向け国債の商品概要で確かめられます。数年以内に使うお金の置き場には合いますが、年利5%を目指す先にはなりません。
年利3%前後の商品は日本の長期国債と国内の賃貸住宅
年利3%前後の商品には、日本の20年・30年国債と国内の賃貸住宅があります。財務省の国債金利情報で2026年11月2日の利回りを見ると、20年3.669%・30年3.94%でした。
国債は満期まで持てば額面で戻りますが、途中で売ると金利の動きで価格が上下します。
国内の賃貸住宅一棟の期待利回りは2026年4月時点で東京の城南エリアが3.6〜3.7%、地方の都市では5.0%前後です。
| 地区 | 賃貸住宅一棟・ワンルーム | 賃貸住宅一棟・ファミリー |
|---|---|---|
| 東京(城南) | 3.6% | 3.7% |
| 大阪 | 4.2% | 4.3% |
| 札幌 | 4.9% | 5.0% |
| 仙台 | 5.0% | 5.0% |
| 広島 | 5.0% | 5.1% |
出典:日本不動産研究所 第54回 不動産投資家調査(2026年4月現在)
投資家が採算上期待する純収益ベースの利回りで、賃料から管理費・修繕費・固定資産税などを引いた後の数字です。広告でよく見る表面利回りより低く出ます。
1物件の価格が数百万〜数千万円で小分けに買えず、売るのに数か月かかる点も上場の資産と違うところです。
国内の賃貸住宅のほかに、海外の実物資産も並べて比べたい人もいるはずです。ドル建ての実物資産を扱う無料セミナーの案内で、どんな資産を扱う会なのかを確かめられます。
年利5%前後に届くのは米国債とJ-REIT
年利5%前後に届くのは米国債とJ-REITです。米国財務省の利回りの統計で2026年10月21日の米国債10年は5.13%、2026年9月末のJ-REITの平均予想分配金利回りは5.47%でした。
米国債はドル建てなので円に戻すときに為替で受取額が増えたり減ったりします。2026年10月1日〜21日の間だけでも10年債の利回りは5.09〜5.31%の間で動いており、途中で売れば価格も動きます。元本割れが起きる仕組みは米国債はやめとけと言われる理由は?で詳しく見られます。
J-REITの予想分配金利回りは予想される分配金を今の投資口価格で割った数字です。価格が下がると利回りは上がる計算なので、利回りの高さだけでお得とは判断できません。
J-REITは東証で株と同じように売買でき、10万円前後から買えます。仕組みはリートとは、資産ごとに100万円で年いくら受け取れるかはインカムゲインの資産別の利回りと実額で見られます。
株式は値上がり益を含めて年利5%前後を目指す
株式は配当だけでは年利5%に届かず、値上がり益を含めて5%前後を目指す資産です。2026年9月の東証プライムの配当利回りは加重平均1.92%(単純平均2.21%)でした。
GPIFの基本ポートフォリオの前提(2025年4月1日から適用)では、株式の期待リターンは経済の想定に応じて年4.0〜8.1%に置かれています。個人の運用成果を示すものでも、将来のリターンを約束するものでもありません。
同じ前提で、株式の値動きの幅の目安は約20%です。値上がり益で5%前後を目指すほど、1年ごとの成果は大きく上下します。
預金・債券・ファンドの利回りを決める4つの要素
利回りの差は預ける期間・通貨・値動きの大きさ・元本の守りや換金のしやすさの4つでほぼ説明できます。高い利回りは、このどれかで何かを受け入れた分の上乗せです。
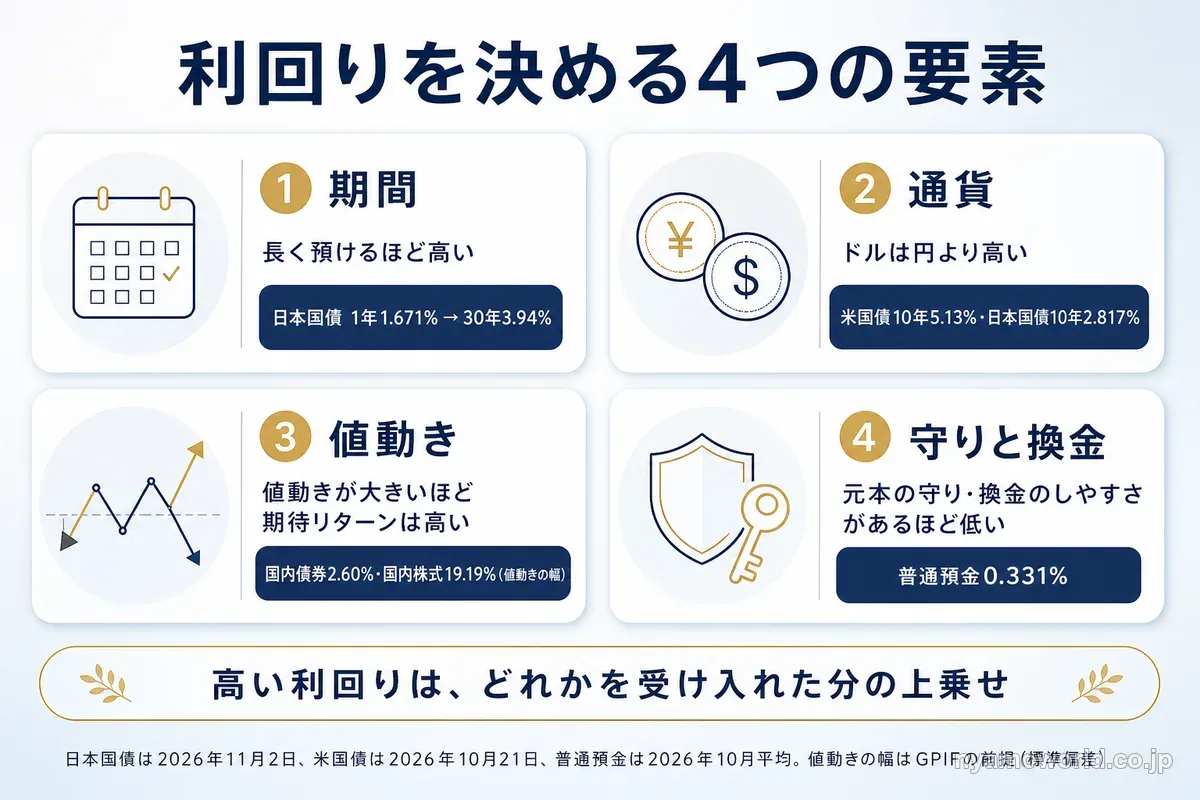
| 要素 | 利回りが高くなる側 | 引き換えに受け入れること |
|---|---|---|
| 期間 | 長く預ける | その間お金を使えない・金利の変化 |
| 通貨 | 金利の高いドルで持つ | 為替の変動 |
| 値動き | 株式など値動きの大きい資産 | 1年ごとの成果の上下 |
| 守りと換金 | 元本の守りがない・換金しにくい | 元本を下回る可能性・ すぐ現金にできない |
年利5%を目指すなら、4つのうちどれを受け入れられるかを先に決めておくと商品を選びやすくなります。
お金を預ける期間が長いほど利回りは高い
日本国債は預ける期間が長いほど利回りが高くなっています。2026年11月2日の利回りは1年1.671%に対して30年は3.94%でした。
| 年限 | 1年 | 5年 | 10年 | 20年 | 30年 |
|---|---|---|---|---|---|
| 利回り | 1.671% | 2.243% | 2.817% | 3.669% | 3.94% |
出典:財務省 国債金利情報(2026年11月2日)
長い期間お金を使えないことと、その間に金利が変わることを受け入れる分が上乗せされている形です。長い国債を途中で売る場合は、買ったあとに金利が上がっていれば買った値段より安くなります。
ドルの金利は円より約2.3ポイント高い
米国債10年の利回り5.13%(2026年10月21日)と日本国債10年の2.817%(2026年11月2日)の差は約2.3ポイントです。比べた2つの日付は少しずれていますが、差の大きさをつかむには足ります。
政策金利も米国のFF金利の誘導目標3.75〜4.00%(2026年9月のFOMC)に対して日本銀行は1.25%程度(2026年9月から)で、差があります。
為替ヘッジで為替の影響を消そうとすると2026年10月の金利差の目安で年約2.6%のコストがかかり、金利差の大部分が消えます。ドル建てで高い金利を取ることは、為替の変動を引き受けることとセットです。
ヘッジのコストの決まり方は為替ヘッジとは?、ドル建ての商品ごとの税金や保護の違いはドル建て投資のメリットと注意点にまとめています。米国債の利回りを動かす要因は米国債の今後の見通しで見られます。
高いドルの金利と為替の変動はセットだと分かれば、あとは自分の資金に当てはめて考える段階です。米国の住宅用地をテーマにした無料セミナーなら、ドル建てで持つ仕組みを運用する側から直接聞けます。
値動きが大きい資産ほど期待リターンは高い
値動きが大きい資産ほど期待リターンは高く置かれています。GPIFの前提では値動きの幅(標準偏差)が国内債券2.60%に対して国内株式19.19%・外国株式20.35%で、期待リターンも株式のほうが高くなっています。
| 資産 | 期待リターン (名目・経済の想定ごと) | 値動きの幅 (標準偏差) |
|---|---|---|
| 国内債券 | −0.3〜3.2% | 2.60% |
| 外国債券 | 1.4〜4.9% | 9.72% |
| 国内株式 | 4.0〜7.5% | 19.19% |
| 外国株式 | 4.6〜8.1% | 20.35% |
出典:GPIF 第5期 基本ポートフォリオの前提(2025年4月1日適用)
標準偏差は値動きの大きさの目安で、1年でその分だけ下がるという意味ではありません。それでも年利5%を目指して株式の割合を増やすほど上下は大きくなります。
元本の守りや換金のしやすさがある商品ほど利回りは低い
元本が守られる商品やいつでも換金できる商品ほど利回りは低くなります。2026年10月の平均では、いつでも引き出せる普通預金が0.331%で、1,000万円以上を1年預ける定期預金の0.487%より低い水準です。
個人向け国債は金利の下限が年0.05%で、中途換金でも額面で受け取れます。その代わり2026年10月募集の固定5年の利率は基準金利から0.05%を引いた水準に決まっています。
社債は発行する会社の信用が低いほど利回りが高くなりやすい商品です。
守りの分だけ利回りを手放していると考えると分かりやすいですよね。年利5%前後を目指す商品の多くは、この守りがない代わりに利回りが高くなっています。
年利5パーセントを狙う運用のリスク
年利5%は平均の数字です。狙うなら次の4つを受け入れるか、避ける手立てを持っておく必要があります。
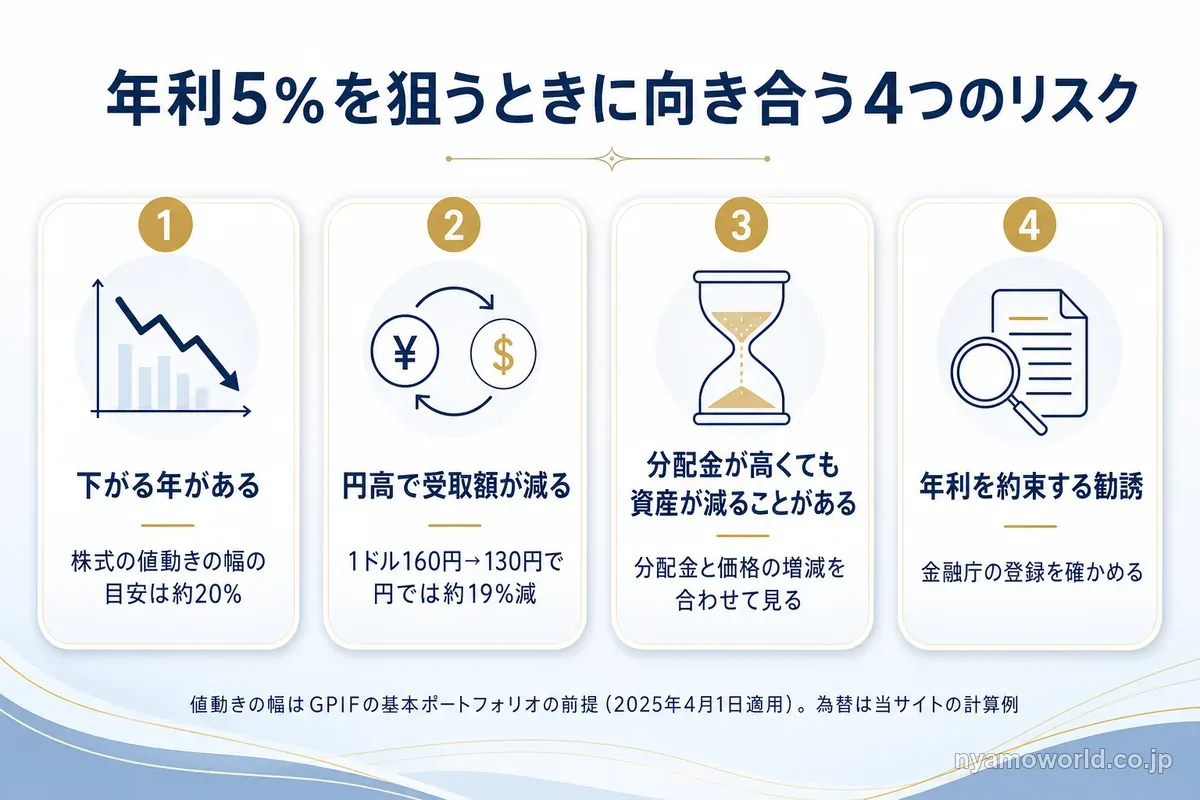
- 1年単位では元本を下回る年がある
- ドル建てなら円高で円の受取額が減る
- 分配金利回りが高くても資産が減ることがある
- 年利を約束して勧誘する投資詐欺がある
1年単位では元本を下回る年もある
年利5%は毎年5%ずつ増えるという意味ではありません。株式の値動きの幅の目安は約20%(GPIFの前提)で、平均が年5%前後でも下がる年が入ることが前提です。
数年以内に使うお金を入れていると、下がった年に売るしかなくなることがあります。年利5%前後を目指すのは、下がった年に売らずに待てるお金に限るのが基本です。
円高になると円での受取額が減る
ドル建てで年利5%前後を取っても、円高になれば円での受取額は減ります。例えば1ドル160円で替えたドル資産は為替が1ドル130円になると、ドル建ての価値が同じでも円では約19%減る計算です。
ドル円(東京市場17時・日本銀行)は2020年末の103.33円から2024年末の157.89円まで動き、2026年10月20日は158.08円でした。2026年も7月の月中平均162.45円から9月の156.23円へ、2か月で6円ほど円高に動いています。
数年で年利5%の何年分にもあたる幅で動くことがあるわけです。円をドルに替えるときと円に戻すときには、それぞれ為替手数料もかかります。
分配金利回りが高くても資産が減ることがある
分配金の利回りが5%を超えていても、その分だけ資産が増えているとは限りません。投資信託の分配金は計算期間の収益を超えて払われることがあり、その場合は基準価額が下がります。
| ケース | 分配金 | 分配後の基準価額 | 分配金+基準価額の増減 |
|---|---|---|---|
| 収益100円を全額分配 | 100円 | 10,500円 | +100円 |
| 収益50円+取り崩し50円 | 100円 | 10,450円 | +50円 |
| 評価損+取り崩し80円 | 100円 | 10,300円 | ▲100円 |
前期決算日の基準価額が10,500円だったケースです。出典:日本証券業協会 分配金に関する留意事項
同じ分配金100円でも、損益は+100円から▲100円まで違います。
J-REITも同じで、価格が下がると予想分配金利回りは上がります。市場全体の平均は2026年7月の4.97%から9月末には5.47%になりました。
成果は分配金と価格の増減を合わせて見るのが基本です。元本の払い戻しにあたる分配金の扱いは投資信託の分配金にかかる税金、リートの値動きはリートはおすすめしない?と言われる理由で詳しく見られます。
分配金と価格の増減を合わせて見る考え方は、ドルで分配を目指す商品なら同じです。そうした商品の仕組みと目標の意味は、無料のオンラインセミナーの案内で運用する側の説明を聞いて確かめられます。
年利を約束する勧誘は登録の有無を確かめる
年利5%のような数字を約束する勧誘を受けたら、まず金融庁の登録を確かめましょう。政府広報オンラインは、投資詐欺に気をつける6つのポイントの中で次のような話を挙げています。
- 聞いたことのない業者から勧誘され、金融庁への登録も確認できない
- 「必ず儲かります」「元本は保証されています」などとうたう
- 金融庁などの公的機関から認可や委託を受けていると説明する
幅広い人にファンドへの出資を勧誘できるのは、金融庁(財務局)の登録を受けた業者に限られます。公的機関が投資の勧誘を民間の業者に委託することもありません。
業者の登録は金融庁の免許・許可・登録等を受けている業者一覧で確かめられます。迷ったときは金融庁の金融サービス利用者相談室(0570-016811・平日10:00〜17:00)か、消費者ホットライン188に相談できます。
金融庁に寄せられた投資詐欺の相談は2023年1月〜2024年12月の2年間で15,054件ありました。そのうち83.2%にあたる12,526件は何らかの被害を受けた相談です(政府広報オンライン)。
年利5パーセントの手取りを減らす税金・手数料・物価
年利5%の利益には20.315%の税金がかかり、手取りは約3.98%になります。さらに手数料と物価の上昇を引くと、お金で買える量の増え方はもっと小さくなります。
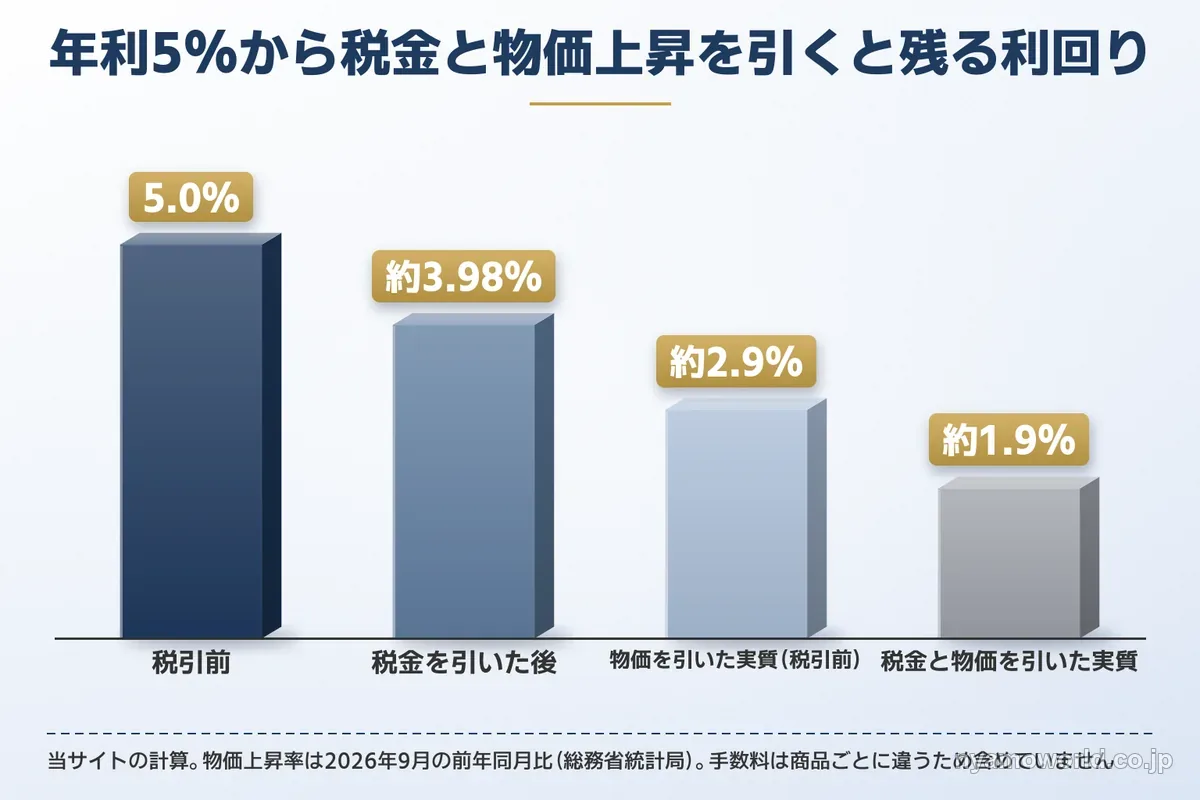
| 段階 | 年利 |
|---|---|
| 税引前 | 5% |
| 税金20.315%を引いた後 | 約3.98% |
| 物価上昇率2.1%(2026年9月)を 引いた実質(税引前) | 約2.9% |
| 税引後からさらに物価上昇率を 引いた実質 | 約1.9% |
当サイトの計算です。手数料は商品ごとに違うため、この表には入れていません。
税金を引くと年利5%は約3.98%
預金の利子・国債の利子・株式の配当・投資信託の分配金・譲渡益には20.315%の税金がかかります。所得税15%・復興特別所得税0.315%・住民税5%の合計です。
100万円を年利5%で運用して1年で5万円の利益が出ると、税金は約1万158円で手取りは約3万9,842円です。利回りに直すと約3.98%になります。
国内の賃貸不動産の賃料は不動産所得になり、給与などと合算して税額が決まります。20.315%の計算とは別の扱いです。
NISAなら運用益に税金がかからない
NISAの口座で運用すれば年利5%の利益に税金はかからず、税引前の5%がそのまま残ります。年間の投資枠はつみたて投資枠120万円・成長投資枠240万円の合計360万円で、生涯で1,800万円まで非課税で持てます。
対象は上場株式・ETF・J-REIT・株式投資信託などで、預金・国債・米国債・現物の不動産は対象外です。年利5%前後に届く資産のうち、J-REITや株式はNISAで持てますが米国債は持てません。
NISAの中で出た損失は、ほかの口座の利益と相殺できません。制度の全体は金融庁のNISA特設ウェブサイトで確かめられます。
手数料は毎年の利回りから差し引かれる
保有している間にかかる運用管理費用は、毎年の利回りから差し引かれます。仮に年1%なら、年利5%で運用できても手元に残るのは年4%です。
購入時の手数料は最初の1回だけですが、短い期間で売るほど1年あたりの負担は重くなります。仮に購入時に3%かかるなら3年で売れば1年あたり1%、6年なら0.5%の負担です。
商品を比べるときは、表示された利回りから毎年の費用を引いた数字で比べると差が見えやすくなります。
物価上昇を引くと実質の利回りは約2.9%
2026年9月の物価上昇率は前年同月比+2.1%で、年利5%から引くと実質の利回りは約2.9%です。税金を引いた後の約3.98%から引けば約1.9%まで下がります。
普通預金の平均0.331%(2026年10月)なら、預金の実質は約−1.8%です。置いているだけで買える量が減っていく計算になります。
物価は2022年以降、前年比+2%超が続いています(総務省統計局 消費者物価指数)。物価に負けずに買える量を増やすには、税引後でも物価上昇率を上回る利回りが必要です。預金の目減りを実質金利で見る考え方はインフレ対策の投資で詳しく見られます。
預金の実質がマイナスなら、預金の一部を別の置き先に分ける理由になります。株式・債券以外の分け先を知りたい人は、ドル建ての実物資産を扱う無料セミナーに参加すると、候補の1つを詳しく知れます。
年利5パーセントに近づける資産の組み合わせ
年利5%の達成を1つの商品に頼るより、使う時期でお金を分けてから長く置けるお金を株式・債券・通貨で分けるのが基本です。
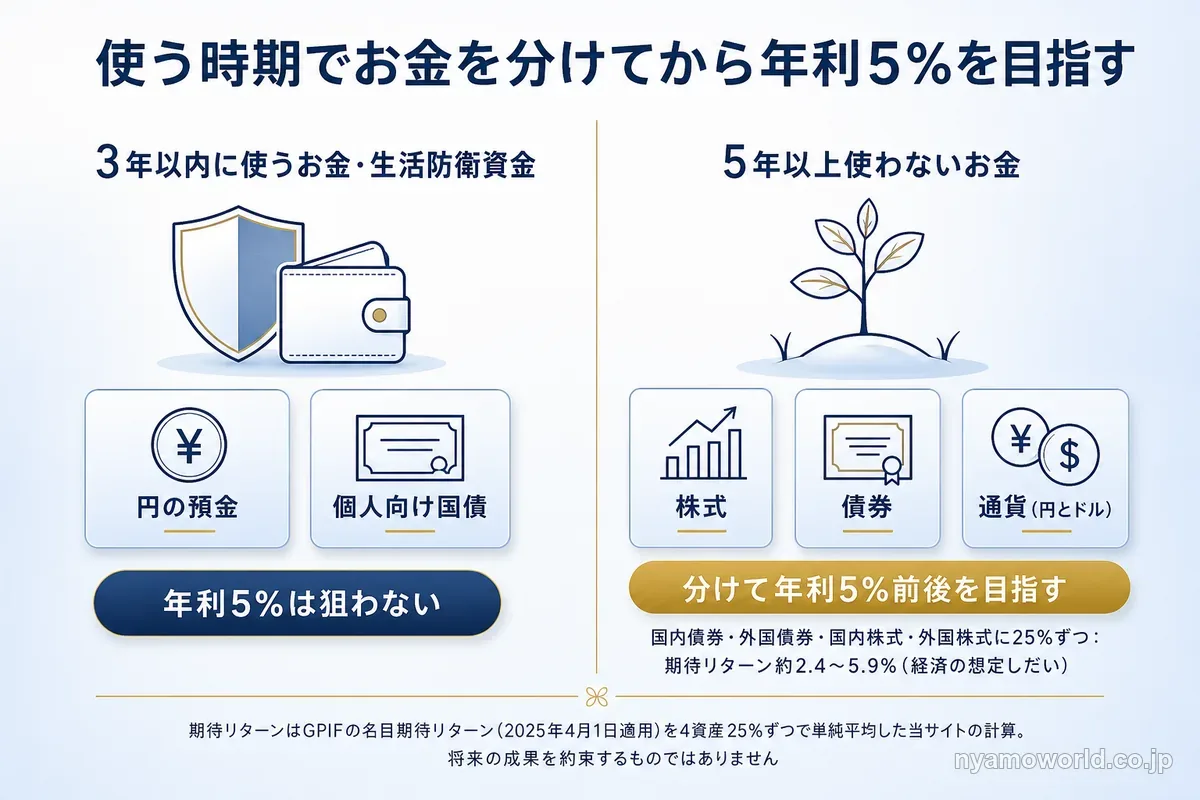
4資産に均等に分けた期待リターンは約2.4〜5.9%
国内債券・外国債券・国内株式・外国株式に25%ずつ分けても、年利5%に届くかは経済の想定しだいです。GPIFが置いた前提を当サイトで単純平均すると、約2.4〜5.9%の幅があります。
| 経済の想定(GPIFのシナリオ) | 4資産に25%ずつの期待リターン |
|---|---|
| 高成長実現ケース | 約5.9% |
| 成長型経済移行・継続ケース | 約5.4% |
| 過去30年投影ケース | 約3.2% |
| 1人当たりゼロ成長ケース | 約2.4% |
GPIFの名目期待リターン(2025年4月1日適用)を4資産25%ずつで単純平均した当サイトの計算で、GPIFの公表値ではありません。
GPIF自身がこの配分で目指しているのは、名目の運用利回りから名目賃金の上昇率を引いた実質1.9%です。年利5%を目指しているわけではありません。
4つに分けると全体の値動きの幅は10.34%と株式だけの約20%より小さくなります。国内債券と国内株式は相関係数が−0.254で、逆に動きやすい組み合わせだからです。
数年以内に使うお金は年利5%を狙わない
生活防衛資金や3年以内に使う予定のお金は、年利5%を狙わずに預金や個人向け国債に置くほうが合っています。値動きのある資産に入れると、使う時期に下がっていれば下がった値段で売ることになるからです。
年利5%前後を目指すのは、5年以上使わないお金だけにしておきましょう。
まとまったお金を使う時期で分ける考え方は、1000万円の資産運用|おすすめを1つに絞らず、使う時期で分けるで金額の例とあわせて見られます。
円の預金に偏った資産は通貨も分ける
預金が多い人は、株式と債券の分け方に加えて円とドルという通貨の分け方も考えておきたいところです。2026年3月末の日本の家計は金融資産の47.2%が現金・預金で、米国の10.7%と比べて大きく偏っています。
| 家計の金融資産の内訳 | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 47.2% | 10.7% | 31.1% |
| 株式等 | 16.7% | 43.4% | 25.5% |
| 投資信託 | 6.9% | 13.3% | 12.1% |
出典:日本銀行 資金循環の日米欧比較(2026年3月末)
円の預金だけで持っていると、円の物価上昇と円安の両方にそのままさらされます。ドルで持つ分を作ると円安への備えになりますが、ドル安や米国の物価上昇には別にさらされるため、為替の上下を受け入れることが前提です。
配分の決め方やリバランスの手順は資産の分散方法、円に偏った資産を通貨で分ける手順は円安対策の投資で詳しく見られます。
ドル建てで持つ資産には米国債や米国株のほかに、米国の住宅用地のような実物資産もあります。
円の預金が多い人がこの分け方を確かめるなら、米国の住宅用地をテーマにした無料セミナーの案内から参加できます。
円の預金が多い人が検討できる米国の住宅用地ファンド
円の預金が多くドル建ての資産を株式・債券以外にも分けたい人が検討できるのが、米国の住宅用地に投資するUSマイホーム・ファンドです。分配を目指す仕組みと、目標と実際の差・為替・換金の制限を順に見ていきましょう。
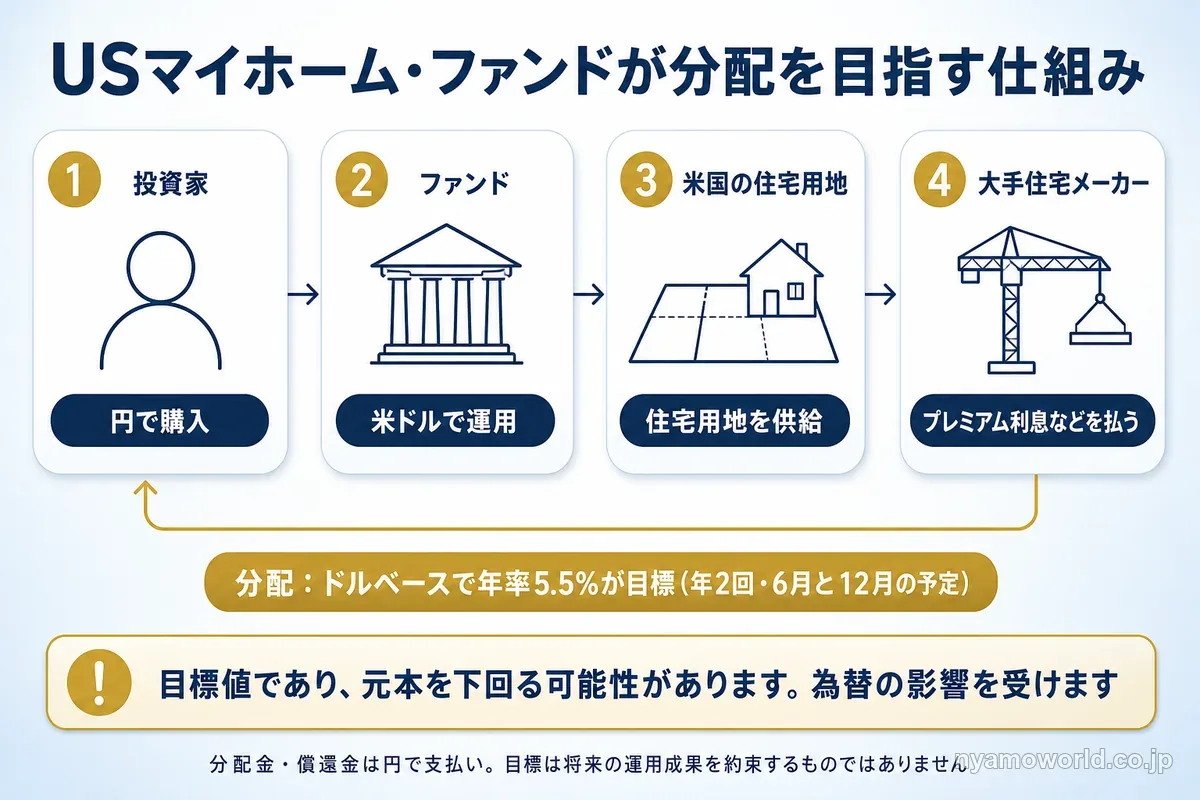
米国の住宅用地に投資してドルで分配を目指す仕組み
USマイホーム・ファンドは米国の大手住宅メーカーに住宅用地を供給する運用を通じて、ドルで分配を目指すケイマン籍の投資信託です。
前述のとおり日本の家計は金融資産の47.2%が現金・預金(2026年3月末)です。普通預金の平均0.331%(2026年10月)から物価上昇率2.1%(2026年9月)を引いた実質は約−1.8%で、預金のままでは買える量が少しずつ減っていきます。
預金から動かす先は株式や債券だけではありません。円の預金に偏った資産の一部を株式・債券以外のドル建ての実物資産に分けられる点が、預金の多い人の選択肢になる理由です。
USマイホーム・ファンドは住宅メーカーが払うプレミアム利息などを原資に、ドルベースで年率5.5%の分配を目標にしています(年2回・6月と12月の予定)。これは目標値であり将来の運用成果や分配金の支払いを保証するものではなく、分配が収益を超えて元本の一部払い戻しにあたる場合もあり、投資元本を下回る可能性があります。
円で買えますが運用は米ドルで行われ、分配金と償還金は円で支払われます。取扱はWalton Global株式会社(金融商品仲介業者・関東財務局長(金仲)第1079号)で、販売取扱会社はTeneo Partners株式会社と松阪証券株式会社です。
ドルで分配を目指す仕組みは、無料のオンラインセミナーの案内で運用する側の説明を直接聞いて確かめられます。
為替・換金の制限・費用で円の手取りが変わる
USマイホーム・ファンドで円の手取りを減らしうるのは、為替・換金の制限・費用の3つです。為替ヘッジをしないため、ドル建てで元本を割り込んでいなくても円高になれば円では損失になることがあります。
| 項目 | 内容 |
|---|---|
| 為替 | 為替ヘッジなし。 分配金・償還金は円で受け取る |
| 換金 | 3年間は換金を請求できない。 その後も4月と10月の年2回・3か月前の請求で、 運用資産の3%が上限 |
| クーリング・オフ | 対象外 |
| 購入時手数料 | 上限4.4% (税込・販売取扱会社が決める) |
| 信託財産留保額 | 換金時に最大1% |
| 運用管理費用 | 年率2.04% (ほかに実費や投資先ファンドの費用を間接的に負担) |
| 税金 | 分配金・換金とも20.315%。 NISAの対象外 |
| 最低買付額 | 300万円相当の口数以上 (販売取扱会社により異なる) |
3年間は換金を請求できません。換金の受付には上限があり、受け付けられない場合や一時停止もあるため、3年がたてばいつでも現金にできるわけでもありません。
2026年4〜6月分の初回の分配は年率換算2.75%で、ドルベースで年率5.5%という目標を下回りました。運用会社は、運用開始から3か月しか経過しておらず立ち上げ初期段階だと説明しています。目標は将来の分配を保証するものではなく、投資元本を下回る可能性がある点も変わりません。
2026年4月1日に運用を始めたクラスの1口当たり純資産価格は、2026年6月末に96.8538米ドルでした。発行価格の100米ドルを下回っています。
弱点をまとめて確かめたい人はUSマイホームファンドのデメリット、目標の数字の意味と手取りはUSマイホームファンドの利回りは?で詳しく見られます。
向く人と向かない人
向くのは円の預金が多く、5年以上使わないお金のうち300万円相当以上を為替の上下と換金の制限を受け入れて置ける人です。3年以内に使うお金しかない人や、為替の損・元本を下回ることを受け入れられない人には合いません。
| 向く人 | 向かない人 |
|---|---|
| 金融資産の多くが円の預金 | 3年以内に使う予定のお金しかない |
| 5年以上使わないお金がある | 為替の損を避けたい |
| 為替の上下と換金の制限を 受け入れられる | 元本を下回ることを 受け入れられない |
| 300万円相当以上を置ける | 生活防衛資金しかない |
| 株式・債券以外にも 分け先を持ちたい | NISAの非課税を優先したい |
向かない人に当てはまるなら、預金や個人向け国債・NISAで持てる株式やJ-REITから考えるほうが合っています。
向く人に当てはまっても、記事や公開資料だけでは自分の資金に照らして判断しにくいことが残ります。
- 自分の資金と使う時期で、3年間換金できない期間を受け入れられるか
- 販売取扱会社ごとの購入時手数料と申込の締切
- これまでの分配の実績と、運用会社が見ている今後の見通し
- 投資先の住宅用地の開発がどこまで進んでいるか
こうした点は、主催者の説明を直接聞きながら確かめるのが近道です。
金融資産の多くが円の預金で、5年以上使う予定のないお金の一部をドル建ての資産に分けたい人には、まずセミナーへの参加をおすすめします。
参加費は無料で、開催はZoomを使ったオンラインです。2026年10月時点の開催回は60分が中心で、無理な勧誘はありません(主催者の案内)。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
年利5パーセントのよくある質問
- 元本保証で年利5%の商品はありますか?
-
2026年10月時点の公的データで見ると、元本が守られる円の商品で年利5%に届くものはありません。個人向け国債でも2026年10月募集の固定5年は2.39%で、普通預金の平均は0.331%です。「元本は保証されています」と言って高い利回りを持ちかける勧誘は、政府広報オンラインが投資詐欺の注意点に挙げています。
- 年利5%は毎年5%ずつ増えるという意味ですか?
-
いいえ。投資でいう年利5%は何年か運用したときの平均の数字で、下がる年も含みます。GPIFの前提では株式の値動きの幅の目安が約20%あり、平均で年5%前後を目指す運用でも1年単位では元本を下回る年があります。数年以内に使うお金は、年利5%を狙う運用に入れないほうが合っています。
- 年利5%で生活するにはいくら必要ですか?
-
年300万円を運用の利益だけでまかなうなら、税引前の年利5%で6,000万円、税金を引いた約3.98%で考えると約7,530万円が目安です(当サイトの計算)。5,000万円なら1年の利益は250万円で、税引後は約199万円です。運用の成果は年ごとに上下するので、毎年同じ額が入るわけではありません。
- 年利5%と年利3%では20年でどれくらい差がつきますか?
-
1,000万円を年1回の複利で20年運用する試算では、年利5%で約2,653.3万円、年利3%で約1,806.1万円になり差は約847万円です。100万円なら約265.3万円と約180.6万円で、差は約84.7万円です。税金と手数料を考えない計算で、毎年の成果が上下すれば最終額も変わります。
- 単利と複利では10年後にいくら差がつきますか?
-
100万円を年利5%で10年運用する試算では、単利なら150万円、複利なら約162.9万円で差は約12.9万円です。単利は毎年の利益5万円を引き出して元本だけで運用した場合、複利は利益も元本に足して運用し続けた場合の計算です。差は年数がたつほど広がります。
- 年利5%を月利に直すと何%ですか?
-
単純に12で割ると約0.417%です。複利で1年に5%になる月利は約0.407%で、毎月この割合で増えると12か月で年5%になります。積立の試算などで月利を使うときは、どちらの計算かを確かめておくと数字のずれに迷いません。
- 金利5パーセントの預金はありますか?
-
円の預金の平均金利は5%に遠く及ばず、2026年10月の店頭表示金利の平均は普通預金0.331%、1,000万円以上の定期預金1年0.487%です。外貨預金は預金保険の対象外で、金融機関が破綻したときに一部しか戻らないことがあります。円に戻すときは為替で受取額が増減し、往復の為替手数料もかかります。
- 為替ヘッジをかければドルの金利を円で受け取れますか?
-
為替の影響は抑えられますが、2026年10月の金利差の目安で年約2.6%のヘッジのコストがかかり、ドルの高い金利の大部分が消えます。米国債10年の利回りは2026年10月21日に5.13%でした。ヘッジなしで高い金利を取るなら、円高で円の受取額が減ることを受け入れる必要があります。
- 年利5%の運用はだれに相談すればいいですか?
-
まず相手が金融庁の登録を受けた業者かを確かめ、そのうえで銀行・証券会社・IFAなどに相談しましょう。登録は金融庁の免許・許可・登録等を受けている業者一覧で確かめられます。迷ったときは金融庁の金融サービス利用者相談室(0570-016811)か、消費者ホットライン188に相談できます。
年利5パーセントの運用先選びのまとめ
年利5パーセントは税引前の平均の数字で、2026年10月時点の円の預金や個人向け国債では届きません。届くのは為替か値動きを受け入れる資産で、税金と物価を引けば手元の増え方はさらに小さくなります。
- 2026年10月の普通預金の平均は0.331%、個人向け国債の固定5年は2.39%
- 5%前後に届くのは米国債10年の5.13%(2026年10月21日)やJ-REITの5.47%(2026年9月末)
- 税金を引くと約3.98%、物価上昇率2.1%(2026年9月)も引くと約1.9%
- 数年以内に使うお金は預金や個人向け国債で守り、5年以上使わないお金で5%前後を目指す
使う時期でお金を分けておけば、値動きのある資産が下がった年も売らずに待てる形を作れます。
金融資産の多くが円の預金で、5年以上使う予定のないお金の一部をドル建ての資産に分けたい人には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。